シリーズ「高配当株分析|5銘柄ずつ」
今回取り上げるのは、ビジネスブレイン太田昭和、クレオ、澁澤倉庫、コンドーテック、新日本建設の5社です。ITサービス2社に倉庫、産業資材の卸、建設と業種はばらばらで、予想配当利回りは3.44〜4.40%。独自の採点の総合点は5社とも同じでしたが、加点と減点の組み合わせは大きく異なります。2008年からの19年分の記録で、赤字や減配、フリーキャッシュフローの赤字がどこにあったのか、今期の予想と配当の余力はどうかを1社ずつ確かめます。基準日は2026年9月4日終値です。
今回取り上げるのは、ビジネスブレイン太田昭和(9658)、クレオ(9698)、澁澤倉庫(9304)、コンドーテック(7438)、新日本建設(1879)の5社です。ランキング全体はこちらの記事にまとめています。
このランキングは、配当利回り3%以上・時価総額100億円以上などで絞り込んだ120銘柄を、企業の実力を測る加点9項目(27点満点)と、2008年からの全期間で配当が途切れた事実を数える減点8項目で採点したものです。記録が19年に満たない会社は、回数を19年に換算して数えています。データはIR BANKと株探から取得しています。
今回の5社
| 銘柄 | 株価 | 予想利回り | 予想PER | 総合点 |
|---|---|---|---|---|
| ビジネスブレイン太田昭和(9658) | 1,096円 | 4.29% | 12.45倍 | 14点 |
| クレオ(9698) | 1,292円 | 4.34% | 12.03倍 | 14点 |
| 澁澤倉庫(9304) | 2,042円 | 4.40% | 15.5倍 | 14点 |
| コンドーテック(7438) | 1,688円 | 3.44% | 12.75倍 | 14点 |
| 新日本建設(1879) | 2,273円 | 3.52% | 7.62倍 | 14点 |
株価・PER・予想利回りは2026年9月4日時点(株探)。業績・配当・キャッシュフローはIR BANK。
動画でも解説しています
この記事の5社を、グラフを見ながら約28分で説明しています。
ビジネスブレイン太田昭和(9658)
会計システムに強いITコンサル。配当は17年間一度も減らず33.8倍に。ただし2024年3月期は一過性とみられる利益で数字が跳ねています。
17年間減配なし、連続増配10期で、配当の伸び方は5社のなかでも際立ちます。一方、2010年3月期の赤字とフリーCFの赤字5回で減点が付き、2024年3月期には一過性とみられる数字が混じります。今期は純利益の減益予想で、配当性向は5割を超えます。
基本データ
| 市場・業種 | 東証プライム/情報・通信業 |
|---|---|
| 株価 | 1,096円 |
| 時価総額 | 約382億円 |
| 予想配当利回り | 4.29% |
| 予想PER/PBR | 12.45倍/1.17倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上421億円・営業利益32.6億円・EPS92.02円 |
| 会社予想 | 2027年 売上436億円・営業利益34.3億円・EPS87.8円 |
| 予想1株配当 | 47.0円(予想配当性向54%) |
| 本社 | 東京都港区西新橋一丁目1番1号 |
| 従業員数 | 単体 1,066名 (臨時264名) 連結 2,495名 (臨時513名) |
どんな会社か
経営・ITコンサルティングとシステム開発の受託が主力で、会計システムに強みを持つ会社です。BPO(業務の受託)事業にも力を入れています。グループは当社と連結子会社13社、持分法適用会社2社で構成されています。
本社は東京都港区西新橋、東証プライムの情報・通信業。連結の従業員は2,495名(ほかに臨時513名)、単体は1,066名で、平均年齢38.3歳、平均年収730万円。有報に主要な顧客の記載はありません。
10年前の2016年3月期と比べると、売上は2.0倍、純利益は5.4倍。売上は2008年3月期の176億円から2026年3月期の421億円まで伸び、減収は2009年・2010年・2024年の3回です。
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。ビジネスブレイン太田昭和の加点は20点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+5.0% / 直近4年 年+4.3% |
| 2. 1株利益の伸び | ○ | 全期間 年+22.9% / 直近4年 年+21.1% |
| 3. 営業利益率 | △ | 7.8% |
| 4. 自己資本比率 | ○ | 63.4% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字1回 |
| 6. 現金の量と伸び | ○ | 全期間で2.5倍 / 総資産の24.1% |
| 7. 配当の増え方 | ◎ | 連続増配10期 |
| 8. 配当性向 | ◎ | 48.9% |
| 9. 株価の推移 | ◎ | 5年+83% / 1年+10.9% / 12か月線+4.0%(上昇) |
| 加点合計 | 20 | 27点満点 |
19年分のグラフ
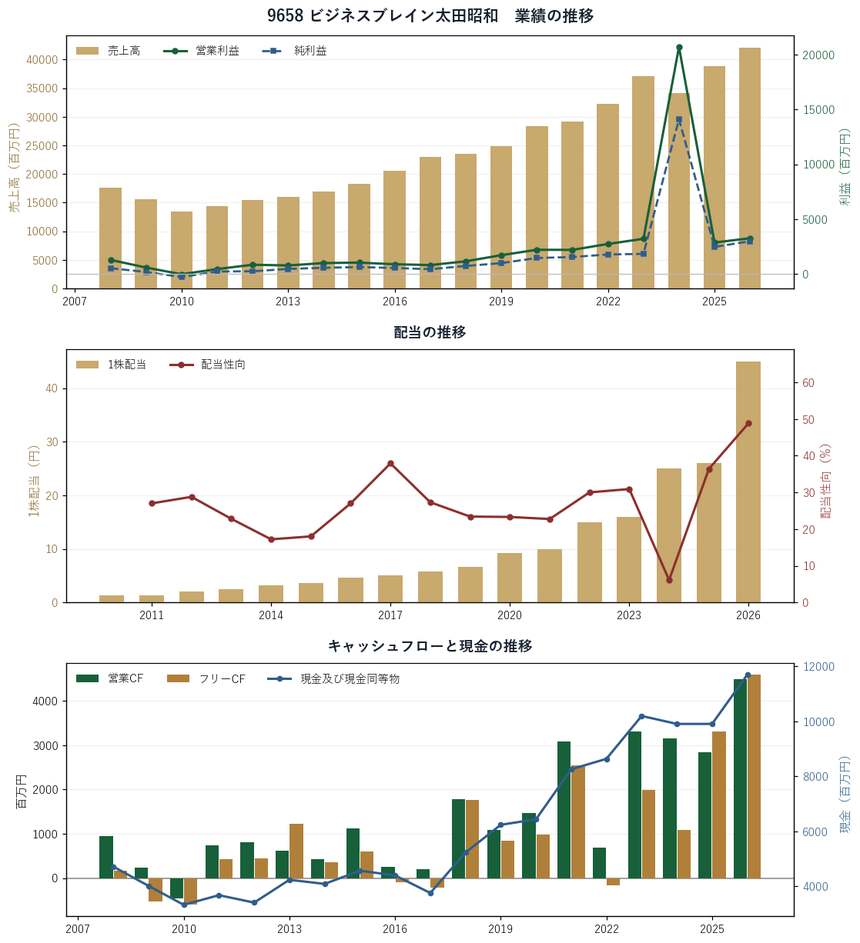
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 配当は17年間、一度も減っていない。2010年3月期の1.33円から2026年3月期の45円まで33.8倍。連続増配は10期で、2026年3月期の配当性向は48.9%と◎の範囲です。
- 1株利益の伸びが大きい。EPSは全期間で年+22.9%、直近4年でも年+21.1%。10年前と比べて純利益は5.4倍になりました。
- 自己資本比率63.4%、現金117億円。現金は全期間で2.5倍、総資産の24.1%。2026年3月期の営業CFは44.9億円で19年間の最高、フリーCFも45.9億円でした。
減点と弱点
減点は純利益が赤字-1点/営業CFが赤字-1点/タコ足配当-1点/FCFが恒常赤字-3点(合計6点)でした。
- 2010年3月期に3つの減点。純利益-2.7億円・営業CF-4.7億円の赤字に加え、赤字のなかで配当を出したため「利益を超える配当」にも数えられ、それぞれ-1点です。
- フリーCFの恒常赤字:-3点。2009・2010・2016・2017・2022年の5回マイナス。営業CFが2.0〜2.5億円まで細った2016・2017年は、投資をまかなえませんでした。
- 2024年3月期は一過性とみられる数字。売上342億円に対し営業利益207億円(営業利益率60.5%)、純利益141億円と突出。前後の年の営業利益は32.1億円と28.7億円で、この年を実力とは読めません。
気をつけたい点
- 会社の2027年3月期予想は売上436億円(+3.6%)、営業利益34.3億円(+5.2%)に対し、純利益は28.5億円(-4.7%)、EPS87.75円の減益です。今期の四半期実績はまだデータにありません。
- 予想配当47.0円で予想配当性向は54%。2026年3月期の48.9%から上がり、配当性向が◎とされる30〜50%の範囲を超える計算です。
- 株価は1,096円で5年+83%、直近1年+10.9%、12か月移動平均を4.0%上回る「上昇」判定。予想PER12.45倍、PBR1.17倍です。
ビジネスブレイン太田昭和の配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 1.33円 | ― | ― |
| 2011年 | 1.33円 | +0.0% | 27.0% |
| 2012年 | 2.00円 | +50.4% | 28.8% |
| 2013年 | 2.50円 | +25.0% | 22.8% |
| 2014年 | 3.17円 | +26.8% | 17.2% |
| 2015年 | 3.67円 | +15.8% | 18.0% |
| 2016年 | 4.67円 | +27.2% | 27.0% |
| 2017年 | 5.00円 | +7.1% | 37.9% |
| 2018年 | 5.83円 | +16.6% | 27.3% |
| 2019年 | 6.67円 | +14.4% | 23.4% |
| 2020年 | 9.17円 | +37.5% | 23.3% |
| 2021年 | 10.00円 | +9.1% | 22.7% |
| 2022年 | 15.00円 | +50.0% | 30.0% |
| 2023年 | 16.00円 | +6.7% | 30.9% |
| 2024年 | 25.00円 | +56.2% | 6.1% |
| 2025年 | 26.00円 | +4.0% | 36.4% |
| 2026年 | 45.00円 | +73.1% | 48.9% |
クレオ(9698)
アマノ・LINEヤフー系のソフト開発会社。売上は19年でほぼ横ばいながら、利益率の改善で配当を5円から55円へ増やしてきました。
財務の厚さと利益率の改善で、売上が伸びなくても配当を増やしてきた会社です。ただ最終赤字は3回あり、売上高の評価は×。今期は小幅増益の予想で、第1四半期の営業利益の進捗は10.6%と低めです。
基本データ
| 市場・業種 | 東証スタンダード/情報・通信業 |
|---|---|
| 株価 | 1,292円 |
| 時価総額 | 約111億円 |
| 予想配当利回り | 4.34% |
| 予想PER/PBR | 12.03倍/1.34倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上146億円・営業利益11.9億円・EPS104.25円 |
| 会社予想 | 2027年 売上151億円・営業利益12.4億円・EPS106.7円 |
| 予想1株配当 | 56.1円(予想配当性向53%) |
| 本社 | 東京都品川区東品川四丁目10番27号 |
| 従業員数 | 連結 1,167名 単体 507名 |
どんな会社か
受託開発とERP(基幹業務システム)の販売を柱とするソフト開発会社で、法人向けのRPA(定型業務の自動化)サービスにも力を入れています。主要な顧客には富士通、アマノ、LINEヤフー、富士通エフサスなどが挙がっています。
2026年3月期のセグメント別売上は、ソリューションサービス事業53.4億円(+5.6%)、サポートサービス事業42.8億円(-2.6%)、受託開発事業27.9億円(-8.3%)、システム運用・サービス事業21.7億円(+6.5%)。受託開発が縮み、ソリューションと運用が伸びています。
本社は東京都品川区、東証スタンダード上場。連結従業員1,167名(単体507名)、平均勤続14.3年、平均年収584万円。10年前と比べて売上1.4倍、純利益2.0倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 受託開発事業 | 30.4億 | 27.9億 |
| ソリューションサービス事業 | 50.6億 | 53.4億 |
| システム運用・サービス事業 | 20.3億 | 21.7億 |
| サポートサービス事業 | 43.9億 | 42.8億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。クレオの加点は19点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | × | 全期間 年+0.7% / 直近4年 年-0.2% |
| 2. 1株利益の伸び | ◎ | 全期間 年+16.3% / 直近4年 年+19.6% |
| 3. 営業利益率 | △ | 8.2% |
| 4. 自己資本比率 | ◎ | 73.4% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で2.4倍 / 総資産の57.8% |
| 7. 配当の増え方 | ◎ | 連続増配9期 |
| 8. 配当性向 | ○ | 52.7% |
| 9. 株価の推移 | ○ | 5年+13% / 1年+11.3% / 12か月線+6.1%(上昇) |
| 加点合計 | 19 | 27点満点 |
19年分のグラフ
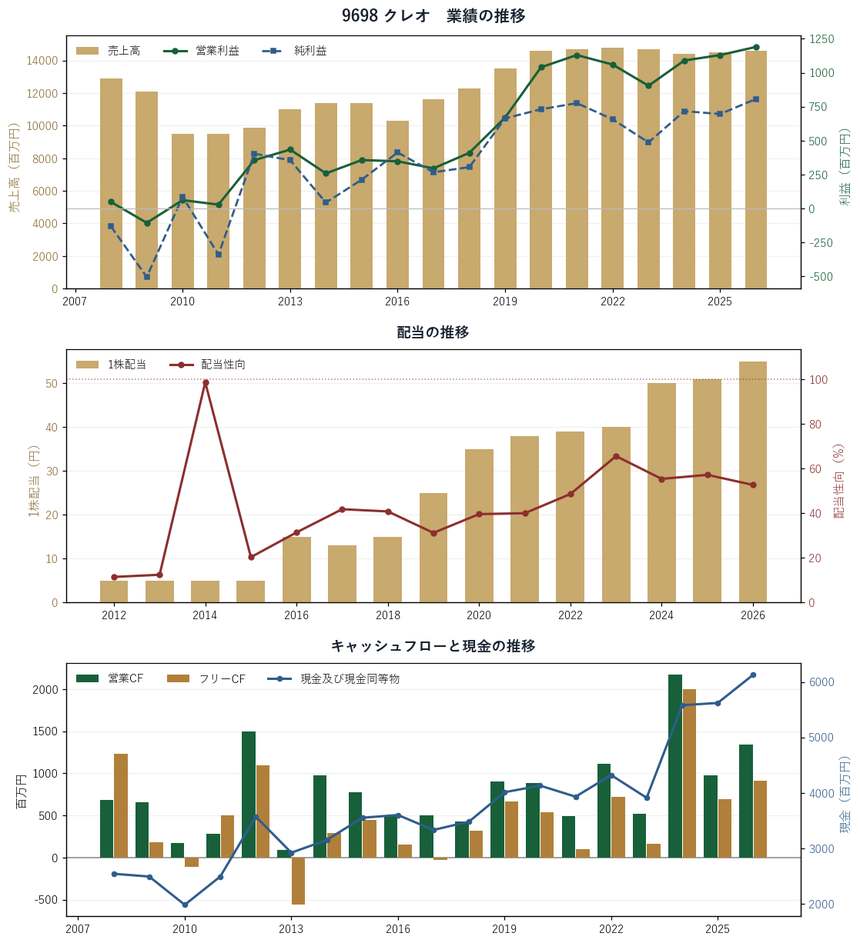
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 自己資本比率73.4%、現金61.3億円。現金は総資産の57.8%を占め、全期間で2.4倍。時価総額約111億円に対して、現金の厚さが目立ちます。
- EPSが◎。全期間で年+16.3%、直近4年で年+19.6%。営業利益率は2008年3月期の0.4%から2026年3月期の8.2%まで上がり、売上が横ばいでも利益は伸びています。
- 連続増配9期。配当は2012年3月期の5円から2026年3月期の55円へ11.0倍。2017年3月期の15円→13円は記念配当の剥落とみなし、減配には数えていません。
減点と弱点
減点は純利益が赤字-3点/FCFが恒常赤字-2点(合計5点)でした。
- 純利益の赤字:-3点。2008年3月期(-1.3億円)、2009年3月期(-5.0億円)、2011年3月期(-3.4億円)の3回。最終赤字は2011年3月期が最後です。
- フリーCFの恒常赤字:-2点。2010・2013・2017年の3回マイナス。2013年3月期は営業CFが0.93億円に落ち込み、フリーCFは-5.6億円でした。
- 売上高は×。全期間で年+0.7%、直近4年は年-0.2%。減収は19年で6回あり、2021年3月期以降は144〜148億円の範囲にとどまっています。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 33.3億円(前年同期比 -0.3%) 通期予想151億円 に対して 22.1% |
|---|---|
| 営業利益(第1四半期累計) | 1.3億円(前年同期比 +61.0%) 通期予想12.4億円 に対して 10.6% |
気をつけたい点
- 会社の2027年3月期予想は売上151億円(+3.4%)、営業利益12.4億円(+4.2%)、純利益8.2億円(+1.6%)の小幅な増収増益。予想配当性向は53%です。
- 第1四半期累計は売上33.3億円(前年同期比-0.3%)、営業利益1.3億円(+61.0%)。伸び率は大きいものの、通期予想に対する営業利益の進捗は10.6%にとどまります。
- 株価は1,292円で5年+13%、直近1年+11.3%の「上昇」判定。予想PER12.03倍、PBR1.34倍。時価総額約111億円は5社で最も小さい規模です。
クレオの配当の記録(15年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2012年 | 5.00円 | ― | 11.4% |
| 2013年 | 5.00円 | +0.0% | 12.4% |
| 2014年 | 5.00円 | +0.0% | 98.7% |
| 2015年 | 5.00円 | +0.0% | 20.3% |
| 2016年 | 15.00円 | +200.0% | 31.4% |
| 2017年 | 13.00円 | -13.3% | 41.8% |
| 2018年 | 15.00円 | +15.4% | 40.8% |
| 2019年 | 25.00円 | +66.7% | 31.2% |
| 2020年 | 35.00円 | +40.0% | 39.6% |
| 2021年 | 38.00円 | +8.6% | 40.0% |
| 2022年 | 39.00円 | +2.6% | 48.6% |
| 2023年 | 40.00円 | +2.6% | 65.6% |
| 2024年 | 50.00円 | +25.0% | 55.4% |
| 2025年 | 51.00円 | +2.0% | 57.2% |
| 2026年 | 55.00円 | +7.8% | 52.7% |
※2017年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
澁澤倉庫(9304)
渋沢栄一創業の倉庫準大手。配当は2年で2倍を超え、株価は5年で+281%。一方で予想配当性向は71%まで上がります。
配当の急増と株価の上昇が目立つ一方、営業利益率は5.1%で、純利益には本業の外の上乗せが混じります。今期は増益予想ですが予想配当性向は71%、株価は移動平均を45.3%上回る位置にあり、利回りの数字だけでは判断しにくい銘柄です。
基本データ
| 市場・業種 | 東証プライム/倉庫・運輸 |
|---|---|
| 株価 | 2,042円 |
| 時価総額 | 約1,243億円 |
| 予想配当利回り | 4.40% |
| 予想PER/PBR | 15.5倍/1.55倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上797億円・営業利益41.0億円・EPS111.64円 |
| 会社予想 | 2027年 売上900億円・営業利益53.0億円・EPS126.9円 |
| 予想1株配当 | 89.8円(予想配当性向71%) |
| 本社 | 東京都江東区永代二丁目37番28号 |
| 従業員数 | 単体 558名 (臨時17名) 連結 1,320名 (臨時139名) |
どんな会社か
倉庫を中心とした総合物流と、保有資産を活用した不動産事業を中核とする会社です。渋沢栄一の創業で、倉庫業の準大手。アジアでの事業開拓も進めています。グループは当社と子会社15社、関連会社8社で構成されています。
主要な顧客にはサントリーロジスティクスとP&Gジャパンが挙がっています。本社は東京都江東区永代、東証プライムの倉庫・運輸関連業。連結従業員1,320名(単体558名)、平均勤続17.42年、平均年収821万円。
10年前の2016年3月期と比べて売上1.4倍、純利益3.8倍。売上の伸びは全期間で年+1.9%と緩やかですが、純利益は2016年3月期の16.8億円から2026年3月期の63.3億円まで増えました。
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。澁澤倉庫の加点は17点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | △ | 全期間 年+1.9% / 直近4年 年+0.5% |
| 2. 1株利益の伸び | ◎ | 全期間 年+14.3% / 直近4年 年+21.7% |
| 3. 営業利益率 | × | 5.1% |
| 4. 自己資本比率 | △ | 57.3% |
| 5. 営業キャッシュフロー | ◎ | 19年間で赤字0回 |
| 6. 現金の量と伸び | △ | 全期間で1.7倍 / 総資産の6.6% |
| 7. 配当の増え方 | ◎ | 連続増配8期 |
| 8. 配当性向 | ○ | 50.2% |
| 9. 株価の推移 | ◎ | 5年+281% / 1年+88.3% / 12か月線+45.3%(上昇) |
| 加点合計 | 17 | 27点満点 |
19年分のグラフ
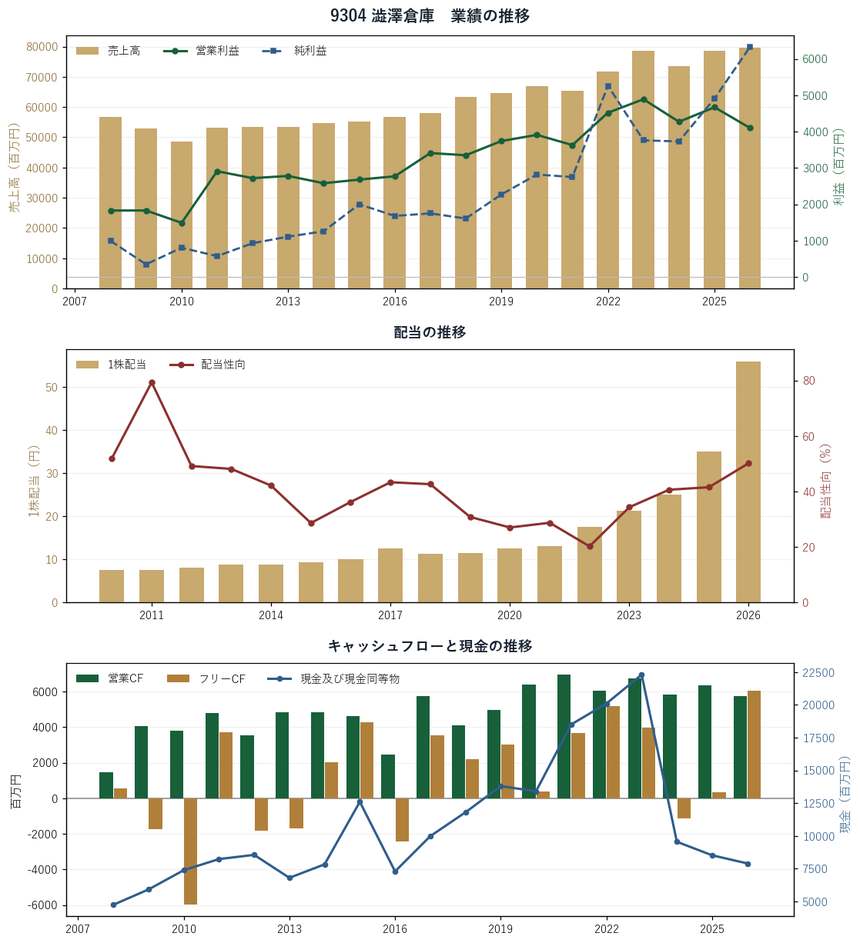
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 配当は17年で7.5倍。2010年3月期7.50円→2026年3月期56円。直近は25円→35円→56円と2年で2倍を超えました。2018年3月期の12.50円→11.25円は記念配当の剥落とみなし、減配に数えていません。連続増配は8期です。
- 営業CFは19年間黒字で◎。2021年3月期の69.5億円がピークで、2026年3月期は57.4億円(ピーク比-17.4%)。自己資本比率は2008年3月期の39.0%から57.3%まで上がりました。
- EPSと株価が◎。EPSは全期間で年+14.3%、直近4年で年+21.7%。株価は5年で+281%、直近1年で+88.3%です。
減点と弱点
減点はFCFが恒常赤字-3点(合計3点)でした。
- フリーCFの恒常赤字:-3点。2009・2010・2012・2013・2016・2024年の6回マイナス。2010年3月期は投資CFが-97.7億円、2024年3月期も-69.4億円で、現金は2023年3月期の223億円から2026年3月期は79.0億円に減っています。
- 営業利益率5.1%は×。2026年3月期は売上797億円(+1.4%)に対し営業利益41.0億円で、前期の46.7億円から減益でした。現金は総資産の6.6%で△です。
- 純利益が営業利益を上回る年が続く。2022年3月期(営業利益45.2億円・純利益52.6億円)、2025年3月期、2026年3月期(41.0億円・63.3億円)と本業の外の利益が乗っており、EPSの伸びをそのまま実力とは読めません。
気をつけたい点
- 会社の2027年3月期予想は売上900億円(+12.9%)、営業利益53.0億円(+29.3%)、純利益72.0億円(+13.7%)。今期も純利益が営業利益を上回る想定です。四半期の実績はまだデータにありません。
- 予想配当89.8円(利回り×株価で算出)で予想配当性向は71%。2026年3月期の50.2%から大きく上がり、利益が予想に届かなければ配当の余力は薄くなります。
- 株価は2,042円。12か月移動平均を45.3%上回り、移動平均の半年の傾きも+30.9%。予想PER15.5倍、PBR1.55倍は5社で最も高い水準です。
澁澤倉庫の配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 7.50円 | ― | 51.9% |
| 2011年 | 7.50円 | +0.0% | 79.3% |
| 2012年 | 8.13円 | +8.4% | 49.1% |
| 2013年 | 8.75円 | +7.6% | 48.1% |
| 2014年 | 8.75円 | +0.0% | 42.1% |
| 2015年 | 9.38円 | +7.2% | 28.6% |
| 2016年 | 10.00円 | +6.6% | 36.2% |
| 2017年 | 12.50円 | +25.0% | 43.3% |
| 2018年 | 11.25円 | -10.0% | 42.6% |
| 2019年 | 11.50円 | +2.2% | 30.8% |
| 2020年 | 12.50円 | +8.7% | 27.0% |
| 2021年 | 13.00円 | +4.0% | 28.7% |
| 2022年 | 17.50円 | +34.6% | 20.2% |
| 2023年 | 21.25円 | +21.4% | 34.3% |
| 2024年 | 25.00円 | +17.6% | 40.6% |
| 2025年 | 35.00円 | +40.0% | 41.5% |
| 2026年 | 56.00円 | +60.0% | 50.2% |
※2018年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
コンドーテック(7438)
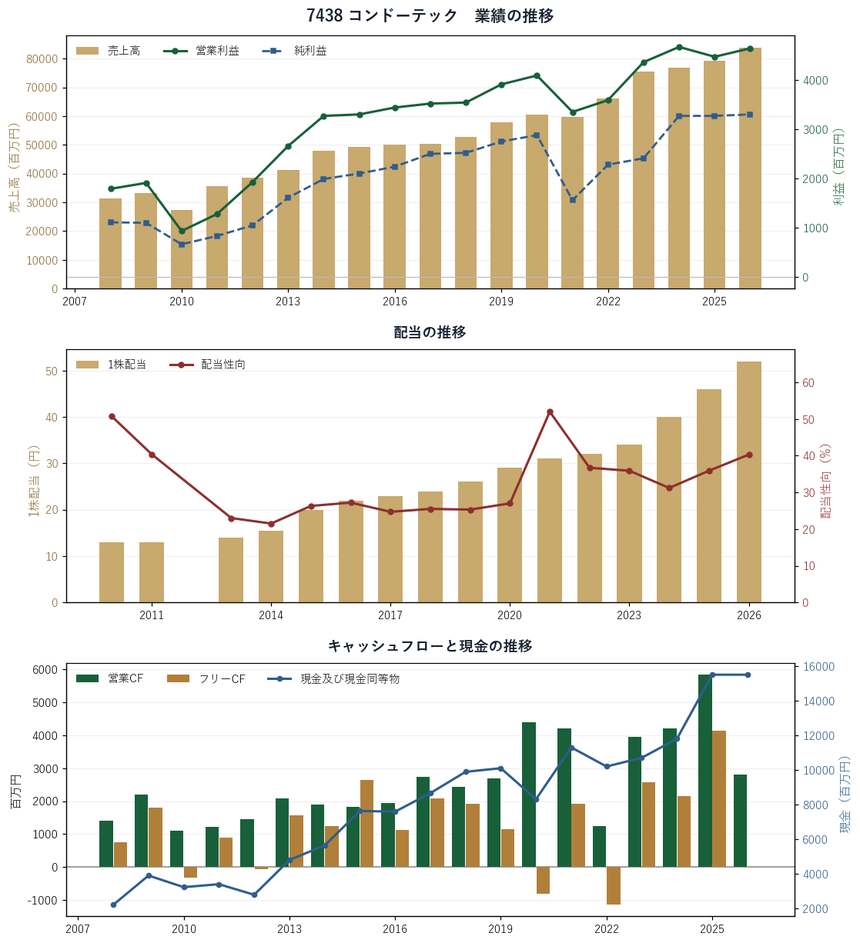
足場吊りチェーンや結合金具などの産業資材大手。17年間減配なしで連続増配10期、今期は第1四半期から増収増益です。
赤字なし・減配なしの記録と、厚くなった現金が強みです。一方で営業利益率は5.5%と薄く、投資でフリーCFが赤字になった年が5回ありました。利回りは5社で最も低いものの、予想配当性向44%と第1四半期の進捗24.6%は落ち着いた数字です。
基本データ
| 市場・業種 | 東証プライム/卸売業 |
|---|---|
| 株価 | 1,688円 |
| 時価総額 | 約444億円 |
| 予想配当利回り | 3.44% |
| 予想PER/PBR | 12.75倍/1.12倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上839億円・営業利益46.4億円・EPS128.92円 |
| 会社予想 | 2027年 売上910億円・営業利益49.5億円・EPS132.6円 |
| 予想1株配当 | 58.1円(予想配当性向44%) |
| 本社 | 大阪市西区境川2丁目2番1号 |
| 従業員数 | 単体 829名 (臨時27名) 連結 1,531名 (臨時89名) |
どんな会社か
足場吊りチェーンや結合金具などの産業資材を扱う大手で、輸入商材に強みがあります。当社と連結子会社11社で、産業資材・鉄構資材・電設資材・足場工事の事業を行っています。
2026年3月期のセグメント別売上は、産業資材395億円(+5.9%)、鉄構資材216億円(+2.2%)、電設資材129億円(+14.1%)、足場工事98.7億円(+5.2%)。4つのセグメントがそろって伸び、電設資材の伸びが最も大きくなっています。
本社は大阪市西区、東証プライムの卸売業。連結従業員1,531名(単体829名)、平均年収600万円。設備投資は30億2700万円。10年前と比べて売上1.7倍、純利益1.5倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 電設資材 | 113億 | 129億 |
| 鉄構資材 | 211億 | 216億 |
| 足場工事 | 93.8億 | 98.7億 |
| 産業資材 | 373億 | 395億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。コンドーテックの加点は17点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+5.6% / 直近4年 年+3.6% |
| 2. 1株利益の伸び | ○ | 全期間 年+10.9% / 直近4年 年+10.8% |
| 3. 営業利益率 | × | 5.5% |
| 4. 自己資本比率 | △ | 55.7% |
| 5. 営業キャッシュフロー | △ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で7.0倍 / 総資産の22.4% |
| 7. 配当の増え方 | ◎ | 連続増配10期 |
| 8. 配当性向 | ◎ | 40.3% |
| 9. 株価の推移 | ○ | 5年+69% / 1年+1.0% / 12か月線+8.4%(横ばい) |
| 加点合計 | 17 | 27点満点 |
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 17年間、配当を減らしていない。2010年3月期の13円から2026年3月期の52円へ4.0倍。連続増配は10期で、配当性向は40.3%と◎の範囲です。
- 現金155億円は2008年3月期の7.0倍。総資産の22.4%を占めます。19年間、純利益の赤字も営業CFの赤字もありません。
- 売上とEPSが着実に伸びている。売上は全期間で年+5.6%、直近4年で年+3.6%、EPSは全期間で年+10.9%。減収は2010年と2021年の2回だけです。
減点と弱点
減点はFCFが恒常赤字-3点(合計3点)でした。
- フリーCFの恒常赤字:-3点。2010・2012・2020・2022・2026年の5回マイナス。2020年3月期は投資CFが-52.1億円でフリーCF-8.2億円、2026年3月期も営業CF28.0億円に対し投資CF-28.0億円で、-0.08億円でした。
- 営業利益率5.5%は×、自己資本比率55.7%は△。営業利益率は2017年3月期の7.0%を最高に、2026年3月期は5.5%まで下がっています。
- 営業CFの落ち込み。2025年3月期の58.4億円から2026年3月期は28.0億円へ、ピーク比-52.1%で△判定です。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 224億円(前年同期比 +10.9%) 通期予想910億円 に対して 24.6% |
|---|---|
| 営業利益(第1四半期累計) | 12.2億円(前年同期比 +35.0%) 通期予想49.5億円 に対して 24.6% |
気をつけたい点
- 会社の2027年3月期予想は売上910億円(+8.5%)、営業利益49.5億円(+6.7%)、純利益34.0億円(+3.0%)。予想配当性向は44%です。
- 第1四半期累計は売上224億円(前年同期比+10.9%)、営業利益12.2億円(+35.0%)。通期予想に対する進捗は売上・営業利益とも24.6%で、ほぼ4分の1のペースです。
- 株価は1,688円で5年+69%ですが、直近1年は+1.0%で「横ばい」判定。予想PER12.75倍、PBR1.12倍。予想利回り3.44%は5社で最も低い水準です。
コンドーテックの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 13.00円 | ― | 50.7% |
| 2011年 | 13.00円 | +0.0% | 40.4% |
| 2013年 | 14.00円 | +7.7% | 23.0% |
| 2014年 | 15.50円 | +10.7% | 21.5% |
| 2015年 | 20.00円 | +29.0% | 26.3% |
| 2016年 | 22.00円 | +10.0% | 27.2% |
| 2017年 | 23.00円 | +4.5% | 24.7% |
| 2018年 | 24.00円 | +4.3% | 25.5% |
| 2019年 | 26.00円 | +8.3% | 25.3% |
| 2020年 | 29.00円 | +11.5% | 27.0% |
| 2021年 | 31.00円 | +6.9% | 52.0% |
| 2022年 | 32.00円 | +3.2% | 36.7% |
| 2023年 | 34.00円 | +6.2% | 35.9% |
| 2024年 | 40.00円 | +17.6% | 31.2% |
| 2025年 | 46.00円 | +15.0% | 35.9% |
| 2026年 | 52.00円 | +13.0% | 40.3% |
新日本建設(1879)
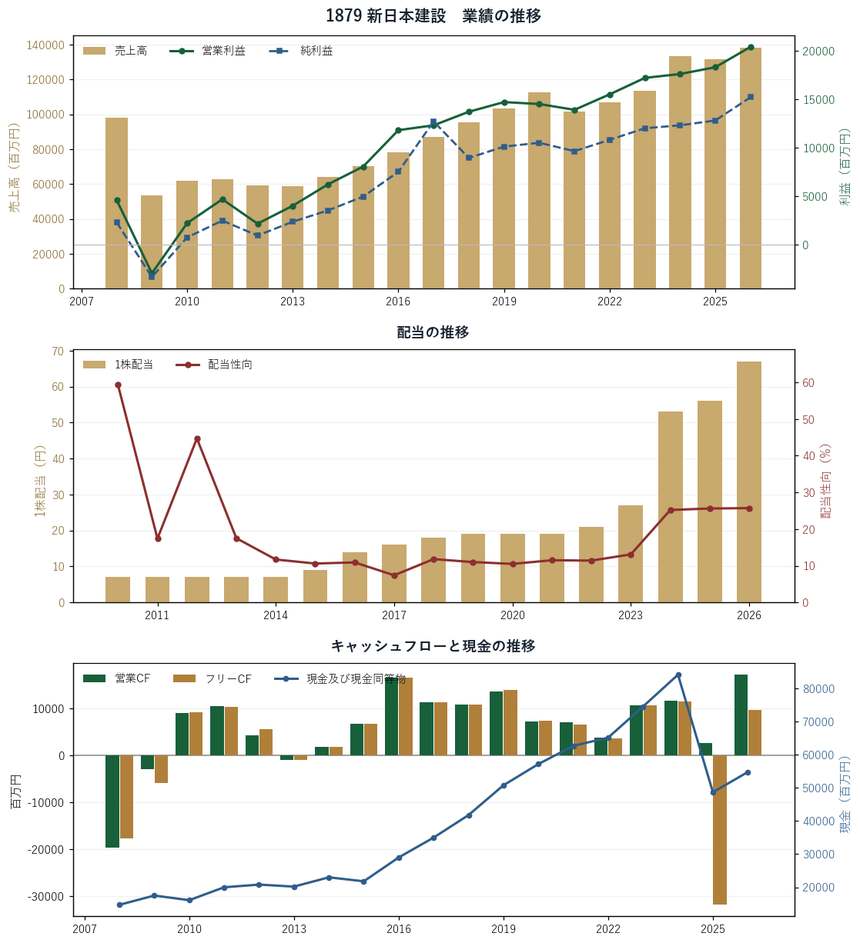
千葉市の建設・マンション開発会社。営業利益率14.7%、予想PER7.62倍。2009年3月期の赤字から財務を立て直してきました。
営業利益率と財務の厚さ、低い配当性向で、配当の余力は5社のなかでも大きい会社です。ただ過去には売上が45.7%減った年と営業CFの赤字3回があり、2025年3月期はフリーCFが-318億円でした。今期の大幅増益予想に対し、第1四半期の営業利益の進捗は15.1%です。
基本データ
| 市場・業種 | 東証プライム/建設業 |
|---|---|
| 株価 | 2,273円 |
| 時価総額 | 約1,395億円 |
| 予想配当利回り | 3.52% |
| 予想PER/PBR | 7.62倍/0.99倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上1,384億円・営業利益204億円・EPS260.29円 |
| 会社予想 | 2027年 売上1,560億円・営業利益255億円・EPS299.2円 |
| 予想1株配当 | 80.0円(予想配当性向27%) |
| 本社 | 千葉市美浜区ひび野一丁目4番3 |
| 従業員数 | 連結 689名 (臨時71名) 単体 539名 |
どんな会社か
建設とマンション開発が主体の会社で、一括受注の体制を持ち、首都圏中心から地方へ進出しています。グループは当社・連結子会社3社・非連結子会社2社・関連会社3社の計9社で、建設事業と開発事業等を主な業務としています。
2026年3月期のセグメント別売上は建設事業836億円(+14.1%)、開発事業等548億円(-6.1%)。開発事業等は2025年3月期も-6%で、建設が伸びて開発が縮む流れが2期続いています。
本社は千葉市美浜区、東証プライムの建設業。連結従業員689名(単体539名)、平均年収887万円。有報に主要な顧客の記載はありません。10年前と比べて売上1.8倍、純利益2.0倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 開発事業等 | 584億 | 548億 |
| 建設事業 | 733億 | 836億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。新日本建設の加点は20点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | △ | 全期間 年+1.9% / 直近4年 年+6.8% |
| 2. 1株利益の伸び | ○ | 全期間 年+21.4% / 直近4年 年+8.2% |
| 3. 営業利益率 | ◎ | 14.7% |
| 4. 自己資本比率 | ◎ | 72.6% |
| 5. 営業キャッシュフロー | △ | 19年間で赤字3回 |
| 6. 現金の量と伸び | ◎ | 全期間で3.7倍 / 総資産の29.6% |
| 7. 配当の増え方 | ○ | 連続増配5期 |
| 8. 配当性向 | ○ | 25.7% |
| 9. 株価の推移 | ◎ | 5年+173% / 1年+26.9% / 12か月線+12.5%(上昇) |
| 加点合計 | 20 | 27点満点 |
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 営業利益率14.7%は5社で最も高い。2016年3月期以降は12.9〜15.1%の範囲を保ち、2026年3月期は営業利益204億円、純利益152億円でした。
- 自己資本比率72.6%、現金548億円。自己資本比率は赤字だった2009年3月期の18.7%から毎年上がり、現金は全期間で3.7倍、総資産の29.6%です。
- 配当は17年間減っていない。2010年3月期から2014年3月期まで7円で据え置いたあと、2026年3月期の67円まで9.6倍。2024年3月期は27円→53円とほぼ倍増し、連続増配は5期です。
減点と弱点
減点は純利益が赤字-1点/営業CFが赤字-3点/FCFが恒常赤字-2点(合計6点)でした。
- 営業CFの赤字:-3点。2008年3月期(-197億円)、2009年3月期(-29.8億円)、2013年3月期(-9.9億円)の3回。2009年3月期は売上が45.7%減り、純利益も-33.7億円の赤字(-1点)でした。
- フリーCFの恒常赤字:-2点。2008・2009・2013・2025年の4回。2025年3月期は投資CFが-344億円と大きく、フリーCFは-318億円、現金は842億円から487億円に減りました。
- 売上高は△。全期間で年+1.9%。2008年3月期の982億円を上回ったのは2019年3月期の1,033億円からで、減収も5回あります。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 330億円(前年同期比 +28.9%) 通期予想1,560億円 に対して 21.2% |
|---|---|
| 営業利益(第1四半期累計) | 38.5億円(前年同期比 +5.2%) 通期予想255億円 に対して 15.1% |
気をつけたい点
- 会社の2027年3月期予想は売上1,560億円(+12.7%)、営業利益255億円(+25.0%)、純利益175億円(+15.1%)の大幅増益。予想配当80円、予想配当性向27%です。
- 第1四半期累計は売上330億円(前年同期比+28.9%)に対し、営業利益38.5億円(+5.2%)。通期予想に対する営業利益の進捗は15.1%で、売上の21.2%より遅れています。
- 株価は2,273円で5年+173%、直近1年+26.9%の「上昇」判定。予想PER7.62倍、PBR0.99倍は5社で最も低い水準です。
新日本建設の配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 7.00円 | ― | 59.3% |
| 2011年 | 7.00円 | +0.0% | 17.4% |
| 2012年 | 7.00円 | +0.0% | 44.7% |
| 2013年 | 7.00円 | +0.0% | 17.5% |
| 2014年 | 7.00円 | +0.0% | 11.7% |
| 2015年 | 9.00円 | +28.6% | 10.6% |
| 2016年 | 14.00円 | +55.6% | 10.9% |
| 2017年 | 16.00円 | +14.3% | 7.4% |
| 2018年 | 18.00円 | +12.5% | 11.8% |
| 2019年 | 19.00円 | +5.6% | 11.0% |
| 2020年 | 19.00円 | +0.0% | 10.5% |
| 2021年 | 19.00円 | +0.0% | 11.5% |
| 2022年 | 21.00円 | +10.5% | 11.4% |
| 2023年 | 27.00円 | +28.6% | 13.1% |
| 2024年 | 53.00円 | +96.3% | 25.2% |
| 2025年 | 56.00円 | +5.7% | 25.6% |
| 2026年 | 67.00円 | +19.6% | 25.7% |
5社を比べて
| 銘柄 | 予想利回り | 営業利益率 | 自己資本比率 | 今期の営業利益予想 | 総合点 |
|---|---|---|---|---|---|
| ビジネスブレイン太田昭和 | 4.29% | 7.8% | 63.4% | +5.2% | 14点 |
| クレオ | 4.34% | 8.2% | 73.4% | +4.2% | 14点 |
| 澁澤倉庫 | 4.40% | 5.1% | 57.3% | +29.3% | 14点 |
| コンドーテック | 3.44% | 5.5% | 55.7% | +6.7% | 14点 |
| 新日本建設 | 3.52% | 14.7% | 72.6% | +25.0% | 14点 |
- 総合点は同じでも中身は違う。ビジネスブレイン太田昭和と新日本建設は加点20点・減点6点、クレオは19点・5点、澁澤倉庫とコンドーテックは17点・3点です。
- 利回りの高さと配当の余力は一致しない。予想利回りが最も高い澁澤倉庫(4.40%)は予想配当性向も71%で最高。利回りが低めの新日本建設(3.52%)は27%、コンドーテック(3.44%)は44%です。
- 5社ともフリーCFの赤字で減点。回数は澁澤倉庫6回、ビジネスブレイン太田昭和とコンドーテック5回、新日本建設4回、クレオ3回。純利益の赤字が一度もないのは澁澤倉庫とコンドーテックの2社です。
- 営業利益率は新日本建設の14.7%が突出。クレオ8.2%、ビジネスブレイン太田昭和7.8%に対し、コンドーテック5.5%と澁澤倉庫5.1%は×判定でした。
- 今期の会社予想は5社とも営業増益。ただしビジネスブレイン太田昭和は純利益4.7%減の予想。第1四半期の営業利益の進捗は、コンドーテック24.6%に対し、新日本建設15.1%、クレオ10.6%です。
まとめ
5社とも総合点は同じですが、配当の続きやすさの中身は違います。利益率と財務の厚さ、低い配当性向で余力が大きいのは新日本建設。赤字も減配もない記録で安定しているのはコンドーテックです。一方、利回りが最も高い澁澤倉庫は予想配当性向71%で、株価も12か月移動平均を45.3%上回る位置にあります。利回りの数字だけでなく、配当性向と今期の進捗をあわせて確かめておきたい5社です。
このシリーズの記事一覧
独自に分析した高配当株ランキングの銘柄を、5社ずつ取り上げています。公開前の回は銘柄名だけ先に載せています。
- 日本セラミック・キムラユニティー・昭和システムエンジニアリング・鈴木・日本精化(09/20公開)
- オカムラ・キューブシステム・愛知時計電機・イエローハット・TYK(09/21公開)
- 学情・エクストリーム・デンソー・三洋貿易・WDBココ(09/22公開)
- 東鉄工業・鴻池運輸・アドバンテッジリスクマネジメント・JFEシステムズ・南陽(09/23公開)
- ビジネスブレイン太田昭和・クレオ・澁澤倉庫・コンドーテック・新日本建設 ← この記事
- アイモバイル・ヤマックス・スターツ出版・ハイマックス・東洋テック(09/25公開)
- 東海ソフト・日比谷総合設備・アイエックス・ナレッジ・巴工業・前澤給装工業(09/26公開)
本記事はIR BANK・株探で公開されているデータをもとに、独自の基準で機械的に採点した結果をまとめたものです。特定の銘柄の売買を推奨するものではなく、将来の株価や配当を保証するものでもありません。数値は2026年9月4日時点のもので、その後の決算発表や配当予想の修正は反映されていません。投資の判断はご自身の責任でお願いします。
コメント