シリーズ「高配当株分析|5銘柄ずつ」
今回取り上げるのは、鉄道工事の東鉄工業、総合物流の鴻池運輸、メンタルヘルス支援のアドバンテッジリスクマネジメント、システム開発のJFEシステムズ、建設機械の販売・レンタルの南陽の5社です。予想配当利回りは3.48〜3.86%。独自の採点ではそろって同じ総合点に並びましたが、減配の回数、キャッシュフローの赤字、今期の業績予想の向きはそれぞれ違います。2008年からの19年分の記録で、配当が途切れずに続いてきたかを1社ずつ確かめます。
今回取り上げるのは、東鉄工業(1835)、鴻池運輸(9025)、アドバンテッジリスクマネジメント(8769)、JFEシステムズ(4832)、南陽(7417)の5社です。ランキング全体はこちらの記事にまとめています。
このランキングは、配当利回り3%以上・時価総額100億円以上などで絞り込んだ120銘柄を、企業の実力を測る加点9項目(27点満点)と、2008年からの全期間で配当が途切れた事実を数える減点8項目で採点したものです。記録が19年に満たない会社は、回数を19年に換算して数えています。データはIR BANKと株探から取得しています。
今回の5社
| 銘柄 | 株価 | 予想利回り | 予想PER | 総合点 |
|---|---|---|---|---|
| 東鉄工業(1835) | 3,975円 | 3.83% | 10.5倍 | 15点 |
| 鴻池運輸(9025) | 2,861円 | 3.85% | 10.83倍 | 15点 |
| アドバンテッジリスクマネジメント(8769) | 492円 | 3.86% | 9.12倍 | 15点 |
| JFEシステムズ(4832) | 1,908円 | 3.67% | 13.68倍 | 15点 |
| 南陽(7417) | 1,865円 | 3.48% | 10.03倍 | 15点 |
株価・PER・予想利回りは2026年9月4日時点(株探)。業績・配当・キャッシュフローはIR BANK。
動画でも解説しています
この記事の5社を、グラフを見ながら約28分で説明しています。
東鉄工業(1835)
東日本旅客鉄道の工事を支える建設会社。配当は17年で9.4倍になりましたが、2023年3月期には営業キャッシュフローが赤字でした。
利益・配当・財務はそろって伸びており、配当性向40%前後の方針も続いています。一方で営業キャッシュフローは年ごとの振れが大きく、2023年3月期には赤字になりました。第1四半期の営業減益が通期でどう戻るかを確かめたい銘柄です。
基本データ
| 市場・業種 | 東証プライム/建設業 |
|---|---|
| 株価 | 3,975円 |
| 時価総額 | 約1,435億円 |
| 予想配当利回り | 3.83% |
| 予想PER/PBR | 10.5倍/1.05倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上1,630億円・営業利益176億円・EPS372.99円 |
| 会社予想 | 2027年 売上1,670億円・営業利益180億円・EPS377.4円 |
| 予想1株配当 | 152.2円(予想配当性向40%) |
| 本社 | 東京都新宿区信濃町34番地 |
| 従業員数 | 連結 1,921名 (臨時198名) 単体 1,714名 (臨時175名) |
どんな会社か
鉄道の保守や駅舎の工事など、東日本旅客鉄道の関連工事が売上の大半を占める建設会社です(株探の概要)。有報の主要な顧客も東日本旅客鉄道で、環境事業などにも力を入れています。
2026年3月期のセグメント別売上は、土木事業1,080億円(前期比+7.1%)、建築事業459億円(-7.6%)、その他91.3億円(-4.3%)。土木が全体の3分の2ほどを占めます。
本社は東京都新宿区。連結の従業員は1,921名、平均年収は953万円、平均勤続は14.5年です。10年前(2016年3月期)と比べて、売上は1.3倍、純利益は1.5倍になりました。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 建築事業 | 497億 | 459億 |
| 土木事業 | 1008億 | 1080億 |
| その他 | 95.4億 | 91.3億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。東鉄工業の加点は18点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+2.7% / 直近4年 年+9.3% |
| 2. 1株利益の伸び | ○ | 全期間 年+10.3% / 直近4年 年+17.5% |
| 3. 営業利益率 | ○ | 10.8% |
| 4. 自己資本比率 | ○ | 65.1% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字1回 |
| 6. 現金の量と伸び | ○ | 全期間で13.6倍 / 総資産の10.1% |
| 7. 配当の増え方 | △ | 連続増配4期 |
| 8. 配当性向 | ◎ | 40.2% |
| 9. 株価の推移 | ○ | 5年+62% / 1年-7.5% / 12か月線-13.2%(横ばい) |
| 加点合計 | 18 | 27点満点 |
19年分のグラフ
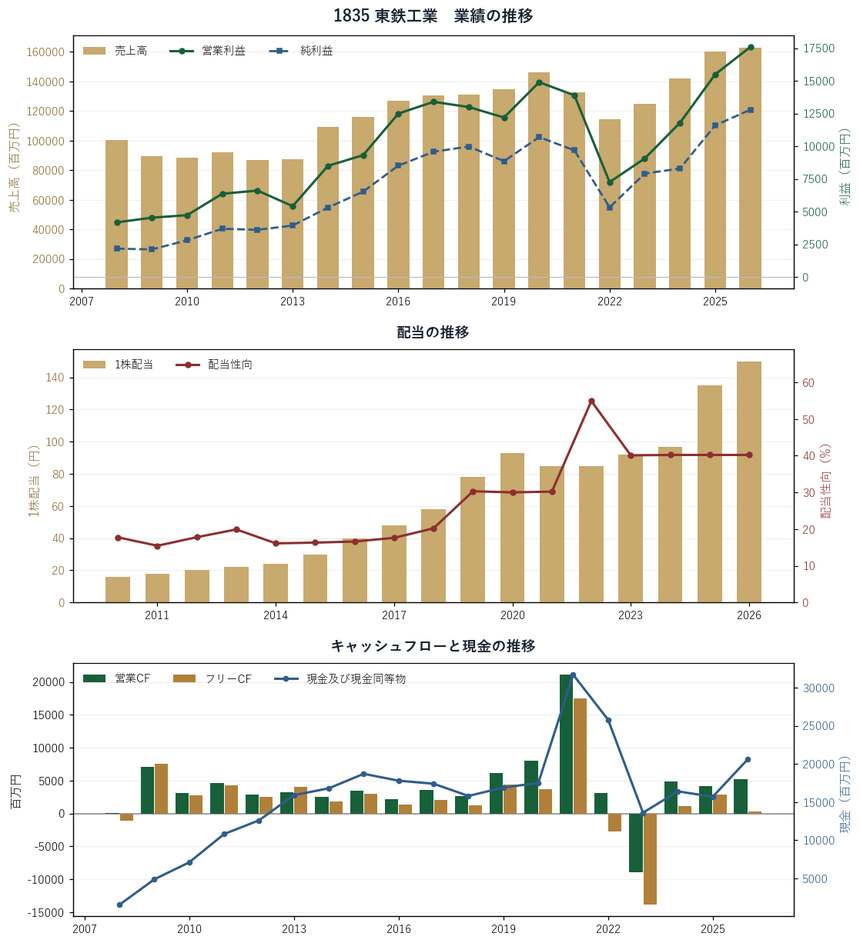
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 2026年3月期の営業利益176億円は19年間で最高。営業利益率は10.8%で、2022年3月期の6.3%から持ち直しています。1株利益は直近4年で年17.5%の伸びです。
- 配当は17年で9.4倍。2010年3月期の16円から2026年3月期の150円へ。配当性向は2024年3月期から3期続けて40.2%で、30〜50%の範囲に収まっています。
- 自己資本比率65.1%、現金206億円。純利益の赤字は19年間で一度もありません。現金は2008年3月期の15.2億円から13.6倍に増え、総資産の10.1%を占めます。
減点と弱点
減点は営業CFが赤字-1点/FCFが恒常赤字-2点(合計3点)でした。
- 営業キャッシュフローの赤字:-1点。2023年3月期は純利益79.1億円の黒字でしたが、営業キャッシュフローは-89.6億円でした。
- フリーキャッシュフローの恒常赤字:-2点。2008年・2022年・2023年の3回。2023年3月期は-139億円で、現金は258億円から136億円に減りました。
- 配当金は△判定(連続増配4期)。2021年3月期は93円から85円に下がっていますが、記念配当の剥落とみなして減配には数えていません。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 296億円(前年同期比 +1.4%) 通期予想1,670億円 に対して 17.7% |
|---|---|
| 営業利益(第1四半期累計) | 21.3億円(前年同期比 -9.0%) 通期予想180億円 に対して 11.8% |
気をつけたい点
- 会社の2027年3月期予想は売上1,670億円(+2.5%)、営業利益180億円(+2.3%)、純利益130億円(+1.6%)の小幅増益。予想配当性向は40%です。
- 第1四半期は売上296億円(+1.4%)に対し、営業利益21.3億円(-9.0%)。通期予想に対する営業利益の進捗は11.8%にとどまります。
- 株価3,975円は12か月移動平均を13.2%下回り、直近1年は-7.5%。PER10.5倍・PBR1.05倍です。
東鉄工業の配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 16.00円 | ― | 17.7% |
| 2011年 | 18.00円 | +12.5% | 15.4% |
| 2012年 | 20.00円 | +11.1% | 17.8% |
| 2013年 | 22.00円 | +10.0% | 19.9% |
| 2014年 | 24.00円 | +9.1% | 16.1% |
| 2015年 | 30.00円 | +25.0% | 16.3% |
| 2016年 | 40.00円 | +33.3% | 16.6% |
| 2017年 | 48.00円 | +20.0% | 17.6% |
| 2018年 | 58.00円 | +20.8% | 20.2% |
| 2019年 | 78.00円 | +34.5% | 30.3% |
| 2020年 | 93.00円 | +19.2% | 30.0% |
| 2021年 | 85.00円 | -8.6% | 30.2% |
| 2022年 | 85.00円 | +0.0% | 54.9% |
| 2023年 | 92.00円 | +8.2% | 40.1% |
| 2024年 | 97.00円 | +5.4% | 40.2% |
| 2025年 | 135.00円 | +39.2% | 40.2% |
| 2026年 | 150.00円 | +11.1% | 40.2% |
※2021年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
鴻池運輸(9025)
鉄鋼や食品の構内物流に強い総合物流大手。配当は17年で22倍になった一方、減配が2回あり、今期は営業減益の予想です。
配当の増え方は5社で最も大きく、営業キャッシュフローも19年間黒字です。ただし利益率は6.4%と薄く、過去に2回の減配があり、今期は営業減益の予想です。減益予想のなかで配当の水準を保てるかが焦点になります。
基本データ
| 市場・業種 | 東証プライム/陸運業 |
|---|---|
| 株価 | 2,861円 |
| 時価総額 | 約1,629億円 |
| 予想配当利回り | 3.85% |
| 予想PER/PBR | 10.83倍/0.95倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上3,556億円・営業利益228億円・EPS268.75円 |
| 会社予想 | 2027年 売上3,610億円・営業利益210億円・EPS263.7円 |
| 予想1株配当 | 110.1円(予想配当性向42%) |
| 本社 | 大阪市中央区伏見町四丁目3番9号 |
| 従業員数 | 単体 9,290名 (臨時4,660名) 連結 17,016名 (臨時8,472名) |
どんな会社か
東証プライム上場で、鉄鋼や食品などの構内物流に強みを持つ総合物流の大手で、冷凍・冷蔵倉庫を強化しています(株探の概要)。有報の主要な顧客には日本製鉄の名前が挙がっています。
2026年3月期のセグメント別売上は、複合ソリューション事業2,320億円(前期比+6.7%)、国際物流事業670億円(-6.4%)、国内物流事業565億円(+1.2%)。国際物流は前期の+21.1%から減収に転じました。
本社は大阪市中央区。連結の従業員は17,016名(臨時8,472名)、連結子会社は56社。設備投資は143億6700万円です。10年前と比べて売上は1.4倍、純利益は2.2倍になりました。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 複合ソリューション事業 | 2175億 | 2320億 |
| 国際物流事業 | 716億 | 670億 |
| 国内物流事業 | 558億 | 565億 |
| その他 | 65百万 | 28百万 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。鴻池運輸の加点は19点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+2.8% / 直近4年 年+4.5% |
| 2. 1株利益の伸び | ◎ | 全期間 年+17.9% / 直近4年 年+19.7% |
| 3. 営業利益率 | × | 6.4% |
| 4. 自己資本比率 | △ | 53.1% |
| 5. 営業キャッシュフロー | ◎ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で4.2倍 / 総資産の20.3% |
| 7. 配当の増え方 | ○ | 連続増配5期 |
| 8. 配当性向 | ◎ | 40.9% |
| 9. 株価の推移 | ○ | 5年+129% / 1年-10.6% / 12か月線-3.6%(下落) |
| 加点合計 | 19 | 27点満点 |
19年分のグラフ
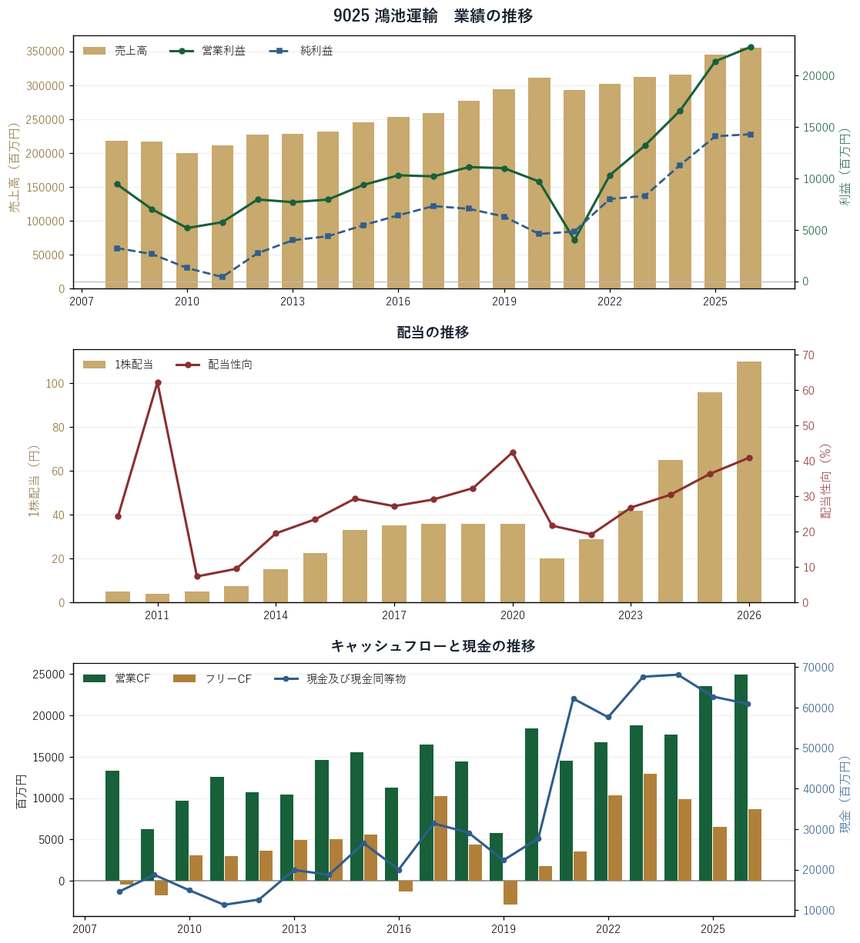
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 1株利益の伸びが◎。19年平均で年17.9%、直近4年で年19.7%。営業利益は2021年3月期の40.0億円から2026年3月期の228億円まで伸びました。
- 営業キャッシュフローは19年間黒字。2026年3月期は249億円。現金は609億円で、総資産の20.3%を占めます。
- 配当は17年で22.0倍。2010年3月期の5円から2026年3月期の110円へ。連続増配5期で、配当性向は40.9%です。
減点と弱点
減点は配当の減配-2点/FCFが恒常赤字-2点(合計4点)でした。
- 減配:-2点。2011年3月期に5円→4円、2021年3月期に36円→20円(-44.4%)。配当の記録は17年のため、19年換算で2.2回と数えています。
- フリーキャッシュフローの恒常赤字:-2点。2008・2009・2016・2019年の4回。2019年3月期は営業キャッシュフロー58.1億円に対して投資が87.0億円でした。
- 営業利益率6.4%は×、自己資本比率53.1%は△。2021年3月期は営業利益率が1.4%まで下がり、純利益48.4億円が営業利益40.0億円を上回りました。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 890億円(前年同期比 -0.3%) 通期予想3,610億円 に対して 24.7% |
|---|---|
| 営業利益(第1四半期累計) | 63.8億円(前年同期比 -4.5%) 通期予想210億円 に対して 30.4% |
気をつけたい点
- 会社の2027年3月期予想は売上3,610億円(+1.5%)、営業利益210億円(-7.9%)、純利益140億円(-2.1%)の減益。予想配当性向は42%です。
- 第1四半期は売上890億円(-0.3%)、営業利益63.8億円(-4.5%)と前年同期を下回りましたが、通期予想に対する営業利益の進捗は30.4%です。
- 株価2,861円は直近1年で-10.6%、判定は「下落」。PER10.83倍・PBR0.95倍で、PBRは1倍を下回っています。
鴻池運輸の配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 5.00円 | ― | 24.3% |
| 2011年 | 4.00円 | -20.0% | 62.2% |
| 2012年 | 5.00円 | +25.0% | 7.3% |
| 2013年 | 7.50円 | +50.0% | 9.5% |
| 2014年 | 15.00円 | +100.0% | 19.5% |
| 2015年 | 22.50円 | +50.0% | 23.5% |
| 2016年 | 33.00円 | +46.7% | 29.3% |
| 2017年 | 35.00円 | +6.1% | 27.2% |
| 2018年 | 36.00円 | +2.9% | 29.1% |
| 2019年 | 36.00円 | +0.0% | 32.3% |
| 2020年 | 36.00円 | +0.0% | 42.4% |
| 2021年 | 20.00円 | -44.4% | 21.7% |
| 2022年 | 29.00円 | +45.0% | 19.2% |
| 2023年 | 42.00円 | +44.8% | 26.8% |
| 2024年 | 65.00円 | +54.8% | 30.4% |
| 2025年 | 96.00円 | +47.7% | 36.3% |
| 2026年 | 110.00円 | +14.6% | 40.9% |
アドバンテッジリスクマネジメント(8769)
働く人のメンタル不調の予防を主力とする会社。10年で売上3.5倍に伸びた一方、株価は5年で52%下落しています。
売上は10年で3.5倍、配当も17年で17倍と、事業の伸びははっきりしています。一方でフリーキャッシュフローは5回赤字になり、株価は5年で半値以下。今期の大きな増益予想が、実際の四半期の数字で確かめられるかが焦点です。
基本データ
| 市場・業種 | 東証スタンダード/サービス業 |
|---|---|
| 株価 | 492円 |
| 時価総額 | 約80億円 |
| 予想配当利回り | 3.86% |
| 予想PER/PBR | 9.12倍/1.83倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上99.2億円・営業利益10.0億円・EPS43.73円 |
| 会社予想 | 2027年 売上107億円・営業利益12.4億円・EPS53.7円 |
| 予想1株配当 | 19.0円(予想配当性向35%) |
| 本社 | 東京都目黒区上目黒二丁目1番1号 |
| 従業員数 | 連結 535名 (臨時90名) 単体 450名 (臨時50名) |
どんな会社か
企業で働く人のメンタル不調の予防や不調者への対応、エンゲージメント向上、人材の採用・育成支援までを扱う「メンタリティマネジメント事業」が主力です。病気やケガで長期間働けなくなった人を経済的に支えるGLTD制度の構築・運用支援(就業障がい者支援事業)も手がけます。
ほかに、企業や個人のリスクに対して保険商品を提案する「リスクファイナンシング事業」と「少額短期保険事業」があります。主要な顧客として東京海上日動火災保険、アメリカンファミリー生命保険会社の名前が挙がっています。
本社は東京都目黒区、東証スタンダード上場。連結の従業員は535名、平均年収は643万円です。10年前(2016年3月期)と比べて、売上は3.5倍、純利益は4.2倍になりました。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 就業障がい者支援事業 | 17.3億 | 17.2億 |
| 少額短期保険事業 | – | 227百万 |
| リスクファイナンシング事業 | -2.6% | +3.8% |
| メンタリティマネジメント事業 | +27.9% | +17.4% |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。アドバンテッジリスクマネジメントの加点は18点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ◎ | 全期間 年+8.5% / 直近4年 年+15.7% |
| 2. 1株利益の伸び | ○ | 全期間 年+10.6% / 直近4年 年+24.5% |
| 3. 営業利益率 | ○ | 10.1% |
| 4. 自己資本比率 | △ | 50.4% |
| 5. 営業キャッシュフロー | ◎ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で7.7倍 / 総資産の21.4% |
| 7. 配当の増え方 | △ | 連続増配3期 |
| 8. 配当性向 | ◎ | 38.9% |
| 9. 株価の推移 | × | 5年-52% / 1年-12.8% / 12か月線-7.1%(下落) |
| 加点合計 | 18 | 27点満点 |
19年分のグラフ
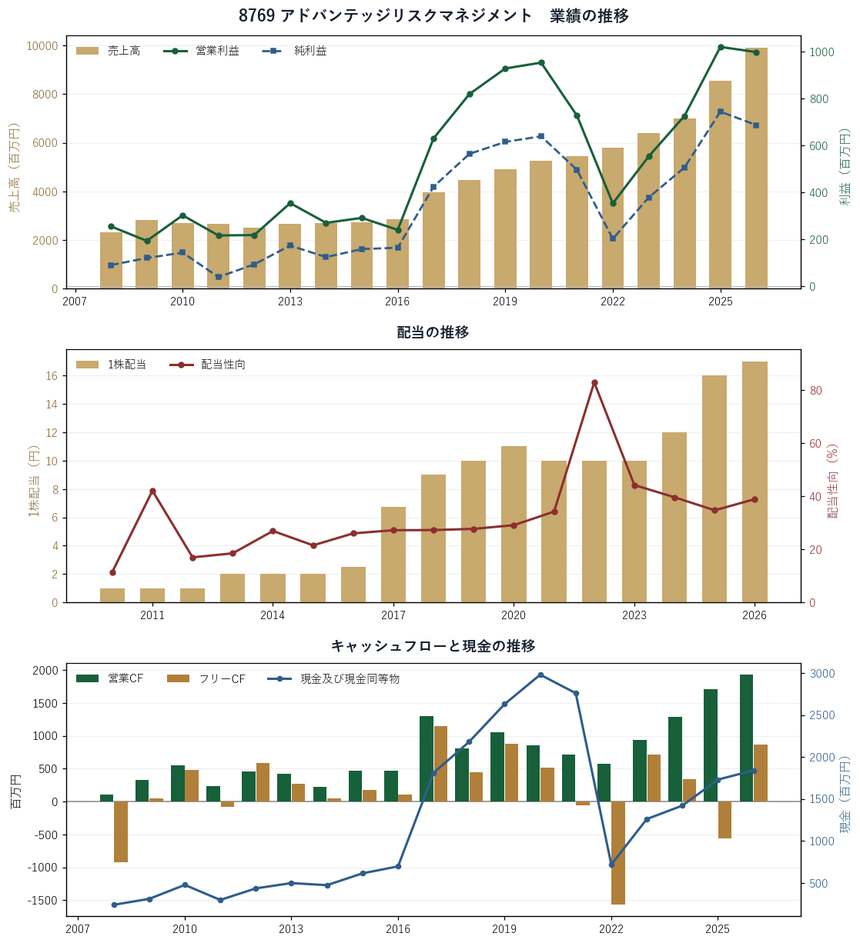
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 売上高が◎。19年平均で年8.5%、直近4年では年15.7%。2026年3月期の売上は99.2億円で、前期比+16.0%でした。
- 営業キャッシュフローは19年間黒字。現金は2008年3月期の2.4億円から2026年3月期の18.4億円へ7.7倍になり、総資産の21.4%を占めます。
- 配当は17年で17.0倍。2010年3月期の1円から2026年3月期の17円へ。配当性向は38.9%で、30〜50%の範囲に入っています。
減点と弱点
減点はFCFが恒常赤字-3点(合計3点)でした。
- フリーキャッシュフローの恒常赤字:-3点。2008・2011・2021・2022・2025年の5回。2022年3月期は投資が21.5億円に膨らみ、現金は27.6億円から7.2億円に減りました。
- 株価の推移が×。5年で-52%、直近1年で-12.8%、判定は「下落」です。自己資本比率50.4%と連続増配3期は△でした。
- 2022年3月期は営業利益率が6.1%まで下がり、配当性向は82.9%に上がりました。2021年3月期の11円→10円は記念配当の剥落とみなし、減配に数えていません。
気をつけたい点
- 会社の2027年3月期予想は売上107億円(+7.9%)、営業利益12.4億円(+24.2%)、純利益8.4億円(+22.9%)。2026年3月期は増収でも純利益が7.4億円から6.9億円に減っていました。
- 今期の四半期の数字はこの記録にまだ入っておらず、通期予想に対する進捗は確認できていません。予想配当性向は35%です。
- 株価492円、時価総額は約80億円と5社で最も小さい規模です。PER9.12倍は5社で最も低く、PBRは1.83倍です。
アドバンテッジリスクマネジメントの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 1.00円 | ― | 11.5% |
| 2011年 | 1.00円 | +0.0% | 42.1% |
| 2012年 | 1.00円 | +0.0% | 17.0% |
| 2013年 | 2.00円 | +100.0% | 18.5% |
| 2014年 | 2.00円 | +0.0% | 26.9% |
| 2015年 | 2.00円 | +0.0% | 21.5% |
| 2016年 | 2.50円 | +25.0% | 26.0% |
| 2017年 | 6.75円 | +170.0% | 27.2% |
| 2018年 | 9.00円 | +33.3% | 27.3% |
| 2019年 | 10.00円 | +11.1% | 27.7% |
| 2020年 | 11.00円 | +10.0% | 29.1% |
| 2021年 | 10.00円 | -9.1% | 34.2% |
| 2022年 | 10.00円 | +0.0% | 82.9% |
| 2023年 | 10.00円 | +0.0% | 44.2% |
| 2024年 | 12.00円 | +20.0% | 39.6% |
| 2025年 | 16.00円 | +33.3% | 34.7% |
| 2026年 | 17.00円 | +6.2% | 38.9% |
※2021年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
JFEシステムズ(4832)
JFEスチール向けが約4割のシステム会社。利益率と財務は5社で最も厚い一方、第1四半期の営業利益は51.4%減でした。
利益率と財務の厚さ、減点の少なさでは5社のなかで安心感があります。ただし直近4年は1株利益が伸びておらず、2026年3月期は減収減益、今期の第1四半期も営業利益が半減しました。配当性向50%まで上がった配当の余力を確かめたい銘柄です。
基本データ
| 市場・業種 | 東証スタンダード/情報・通信業 |
|---|---|
| 株価 | 1,908円 |
| 時価総額 | 約599億円 |
| 予想配当利回り | 3.67% |
| 予想PER/PBR | 13.68倍/1.73倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上574億円・営業利益63.5億円・EPS135.81円 |
| 会社予想 | 2027年 売上600億円・営業利益66.0億円・EPS139.4円 |
| 予想1株配当 | 70.0円(予想配当性向50%) |
| 本社 | 東京都港区芝浦一丁目2番3号 |
| 従業員数 | 連結 1,960名 単体 1,600名 |
どんな会社か
情報システムの企画・設計・開発・運用・保守を行うシステム・インテグレーションに加え、特徴あるソリューションや自社プロダクトを使ったシステム構築、ITインフラソリューションを手がけます。株探の概要では、製造・流通向けが主力で、JFEスチール向けが約4割とされています。
有報の主要な顧客もJFEスチールです。本社は東京都港区、連結子会社は2社。連結の従業員は1,960名、平均勤続19年、平均年収861万円。研究開発費は4億2200万円です。
10年前(2016年3月期)と比べて、売上は1.6倍、純利益は3.8倍になりました。2025年3月期には売上640億円、営業利益75.9億円まで伸びていました。
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。JFEシステムズの加点は16点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | △ | 全期間 年+3.0% / 直近4年 年+0.5% |
| 2. 1株利益の伸び | × | 全期間 年+16.1% / 直近4年 年-0.4% |
| 3. 営業利益率 | ○ | 11.1% |
| 4. 自己資本比率 | ○ | 67.3% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で37.5倍 / 総資産の25.4% |
| 7. 配当の増え方 | ○ | 連続増配5期 |
| 8. 配当性向 | ○ | 50.1% |
| 9. 株価の推移 | ○ | 5年+128% / 1年-9.0% / 12か月線-1.9%(横ばい) |
| 加点合計 | 16 | 27点満点 |
19年分のグラフ
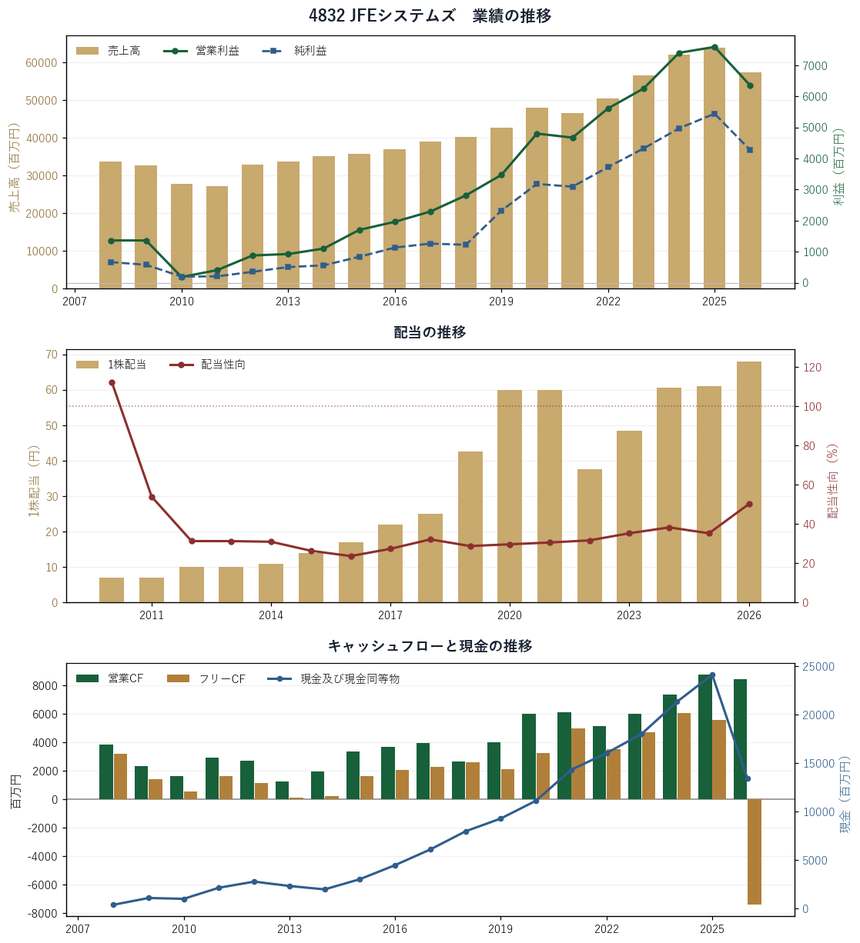
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 減点は1点だけ。19年間で純利益の赤字も営業キャッシュフローの赤字もありません。フリーキャッシュフローの赤字も2026年3月期の1回だけです。
- 営業利益率11.1%、自己資本比率67.3%。どちらも5社で最も高い水準です。営業利益率は2010年3月期の0.7%から大きく改善しました。
- 現金等が◎。2026年3月期は134億円に減ったものの、全期間で37.5倍、総資産の25.4%を占めます。連続増配は5期です。
減点と弱点
減点は配当の減配-1点(合計1点)でした。
- 減配:-1点。記録のうえでは2022年3月期に60円→37.5円の1回(19年換算1.1回)。株式分割があった会社で、この前後で1株利益が純利益の動きと合わずに半分になっており、額の比較には注意が必要です。
- 1株利益の伸びが×。19年平均では年16.1%ですが、直近4年は年-0.4%。売上高も直近4年で年+0.5%にとどまり△でした。
- 2026年3月期は売上574億円(-10.3%)、営業利益63.5億円、純利益42.7億円の減収減益。投資が158億円に膨らみ、フリーキャッシュフローは-74.0億円でした。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 127億円(前年同期比 -14.2%) 通期予想600億円 に対して 21.2% |
|---|---|
| 営業利益(第1四半期累計) | 8.0億円(前年同期比 -51.4%) 通期予想66.0億円 に対して 12.2% |
気をつけたい点
- 会社の2027年3月期予想は売上600億円(+4.5%)、営業利益66.0億円(+3.9%)の増益ですが、第1四半期は売上127億円(-14.2%)、営業利益8.0億円(-51.4%)。営業利益の進捗は12.2%です。
- 予想配当は70.0円、予想配当性向は50%で5社で最も高い水準です。2026年3月期は減益のなかで増配し、配当性向が50.1%に上がっていました。
- 株価1,908円、PER13.68倍・PBR1.73倍。PERは5社で最も高く、直近1年の株価は-9.0%です。
JFEシステムズの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 7.00円 | ― | 112.0% |
| 2011年 | 7.00円 | +0.0% | 53.8% |
| 2012年 | 10.00円 | +42.9% | 31.2% |
| 2013年 | 10.00円 | +0.0% | 31.2% |
| 2014年 | 11.00円 | +10.0% | 30.9% |
| 2015年 | 14.00円 | +27.3% | 26.3% |
| 2016年 | 17.00円 | +21.4% | 23.6% |
| 2017年 | 22.00円 | +29.4% | 27.3% |
| 2018年 | 25.00円 | +13.6% | 32.1% |
| 2019年 | 42.50円 | +70.0% | 28.7% |
| 2020年 | 60.00円 | +41.2% | 29.6% |
| 2021年 | 60.00円 | +0.0% | 30.5% |
| 2022年 | 37.50円 | -37.5% | 31.6% |
| 2023年 | 48.50円 | +29.3% | 35.2% |
| 2024年 | 60.50円 | +24.7% | 38.2% |
| 2025年 | 61.00円 | +0.8% | 35.2% |
| 2026年 | 68.00円 | +11.5% | 50.1% |
南陽(7417)
福岡の建設機械・産業機械の販売・レンタル会社。減点は1点だけで株価は1年で41.4%上昇した一方、売上は19年で伸びていません。
減点の少なさ、財務の改善、株価の強さがそろった銘柄です。一方で売上は19年でほとんど増えておらず、今期は純利益の減益予想、逆算した予想配当も前期を下回ります。上がった株価で3.48%の利回りをどう評価するかがポイントです。
基本データ
| 市場・業種 | 東証スタンダード/卸売業 |
|---|---|
| 株価 | 1,865円 |
| 時価総額 | 約247億円 |
| 予想配当利回り | 3.48% |
| 予想PER/PBR | 10.03倍/0.8倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上368億円・営業利益28.1億円・EPS189.93円 |
| 会社予想 | 2027年 売上400億円・営業利益30.0億円・EPS185.6円 |
| 予想1株配当 | 64.9円(予想配当性向35%) |
| 本社 | 福岡市博多区博多駅前三丁目19番8号 |
| 従業員数 | 連結 521名 単体 158名 |
どんな会社か
建設機械・産業機械の販売とレンタルを手がける会社で、下水道更正管ロボットや砕石なども扱います(株探の概要)。有報では、当社・子会社12社・関連会社1社で、商品の販売と建設機械のレンタルを中心に事業を展開しているとしています。
2026年3月期のセグメント別売上は、産業機器事業220億円(前期比-1.4%)、建設機械事業144億円(+5.2%)、砕石事業436百万円(-21.6%)。有報に主要な顧客の記載はありません。
本社は福岡市博多区、東証スタンダード上場。連結の従業員は521名、平均年収663万円。10年前(2016年3月期)と比べて、売上は1.2倍、純利益は2.4倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 砕石事業 | 556百万 | 436百万 |
| 産業機器事業 | 223億 | 220億 |
| 建設機械事業 | 137億 | 144億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。南陽の加点は16点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | × | 全期間 年-0.4% / 直近4年 年-2.2% |
| 2. 1株利益の伸び | △ | 全期間 年+21.3% / 直近4年 年+4.1% |
| 3. 営業利益率 | △ | 7.6% |
| 4. 自己資本比率 | ○ | 65.2% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で4.4倍 / 総資産の24.9% |
| 7. 配当の増え方 | △ | 連続増配2期 |
| 8. 配当性向 | ◎ | 35.8% |
| 9. 株価の推移 | ◎ | 5年+91% / 1年+41.4% / 12か月線+19.7%(上昇) |
| 加点合計 | 16 | 27点満点 |
19年分のグラフ
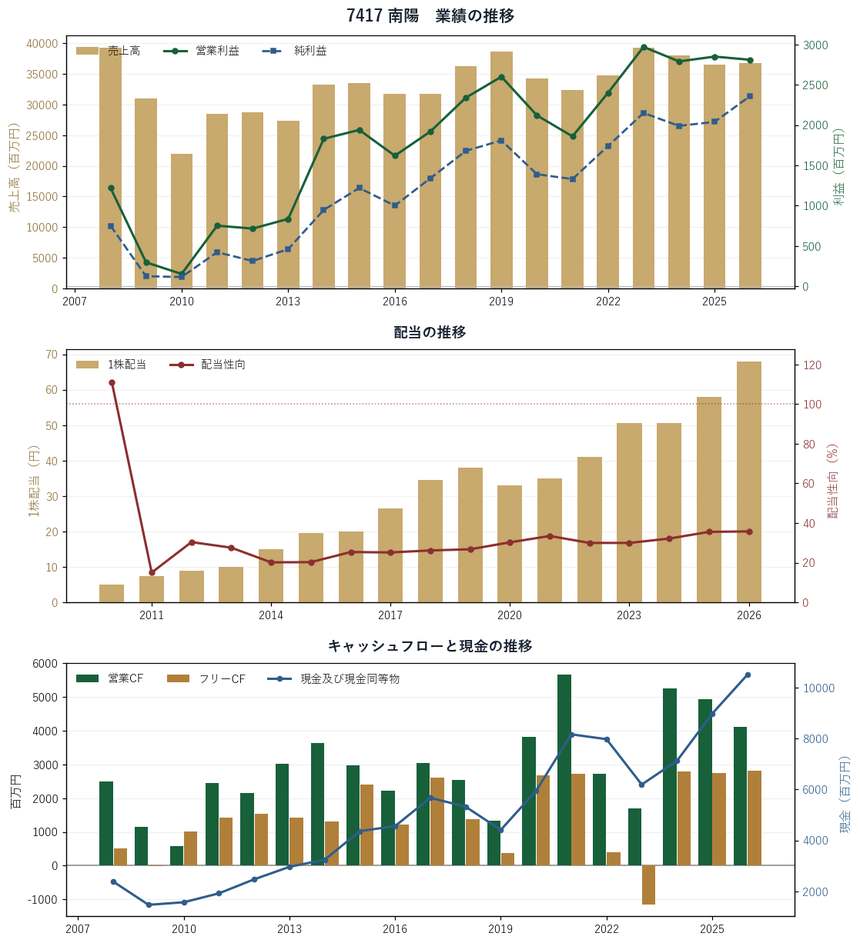
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 株価の推移が◎。5年で+91%、直近1年で+41.4%、判定は「上昇」。5社のなかで唯一の上昇判定です。
- 減点は1点だけ。19年間で純利益の赤字も営業キャッシュフローの赤字もなく、フリーキャッシュフローの赤字も2009年と2023年の2回だけです。
- 配当は17年で13.6倍。2010年3月期の5円から2026年3月期の68円へ。配当性向は35.8%で◎、自己資本比率は65.2%まで上がり、現金は105億円です。
減点と弱点
減点は配当の減配-1点(合計1点)でした。
- 減配:-1点。2020年3月期に38円→33円(-13.2%)。配当の記録が17年のため19年換算で1.1回です。この年は売上が-11.1%、純利益が18.1億円から13.9億円に減りました。
- 売上高が×。19年平均で年-0.4%、直近4年は年-2.2%。2008年3月期の392億円に対し、2026年3月期は368億円です。減収の年は19年で8回ありました。
- 1株利益の伸び(19年平均は年+21.3%でも直近4年は年+4.1%)、営業利益率7.6%、連続増配2期はいずれも△です。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 89.5億円(前年同期比 +5.9%) 通期予想400億円 に対して 22.4% |
|---|---|
| 営業利益(第1四半期累計) | 7.5億円(前年同期比 +4.8%) 通期予想30.0億円 に対して 24.9% |
気をつけたい点
- 会社の2027年3月期予想は売上400億円(+8.7%)、営業利益30.0億円(+6.8%)に対し、純利益は22.5億円(-4.7%)の減益。2026年3月期は営業利益が微減でも純利益が23.6億円に増えていました。
- 利回りから逆算した予想配当は64.9円で、2026年3月期の68円を下回る計算です。予想配当性向は35%。第1四半期は営業利益7.5億円(+4.8%)、進捗24.9%です。
- 株価1,865円は12か月移動平均を19.7%上回っています。PER10.03倍・PBR0.8倍で、1年で大きく上がったあとの位置です。
南陽の配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 5.00円 | ― | 111.0% |
| 2011年 | 7.50円 | +50.0% | 15.1% |
| 2012年 | 9.00円 | +20.0% | 30.4% |
| 2013年 | 10.00円 | +11.1% | 27.6% |
| 2014年 | 15.00円 | +50.0% | 20.2% |
| 2015年 | 19.50円 | +30.0% | 20.3% |
| 2016年 | 20.00円 | +2.6% | 25.4% |
| 2017年 | 26.50円 | +32.5% | 25.2% |
| 2018年 | 34.50円 | +30.2% | 26.2% |
| 2019年 | 38.00円 | +10.1% | 26.8% |
| 2020年 | 33.00円 | -13.2% | 30.3% |
| 2021年 | 35.00円 | +6.1% | 33.5% |
| 2022年 | 41.00円 | +17.1% | 30.0% |
| 2023年 | 50.50円 | +23.2% | 30.0% |
| 2024年 | 50.50円 | +0.0% | 32.2% |
| 2025年 | 58.00円 | +14.9% | 35.6% |
| 2026年 | 68.00円 | +17.2% | 35.8% |
5社を比べて
| 銘柄 | 予想利回り | 営業利益率 | 自己資本比率 | 今期の営業利益予想 | 総合点 |
|---|---|---|---|---|---|
| 東鉄工業 | 3.83% | 10.8% | 65.1% | +2.3% | 15点 |
| 鴻池運輸 | 3.85% | 6.4% | 53.1% | -7.9% | 15点 |
| アドバンテッジリスクマネジメント | 3.86% | 10.1% | 50.4% | +24.2% | 15点 |
| JFEシステムズ | 3.67% | 11.1% | 67.3% | +3.9% | 15点 |
| 南陽 | 3.48% | 7.6% | 65.2% | +6.8% | 15点 |
- 利回りの高さと株価の強さは逆向き。予想利回りが最も高いアドバンテッジリスクマネジメント(3.86%)は株価が5年で-52%、最も低い南陽(3.48%)は1年で+41.4%。利回りの高さには株価下落の裏返しの面があります。
- 利益率と財務はJFEシステムズが最も厚い。営業利益率11.1%・自己資本比率67.3%。反対に鴻池運輸は営業利益率6.4%、アドバンテッジリスクマネジメントは自己資本比率50.4%でした。
- 減点の中身が違う。JFEシステムズと南陽は減配1回ずつ。東鉄工業は営業キャッシュフローとフリーキャッシュフローの赤字、鴻池運輸は減配2回とフリーキャッシュフローの赤字4回、アドバンテッジリスクマネジメントはフリーキャッシュフローの赤字5回です。
- 今期の会社予想。営業増益は4社で、鴻池運輸だけが営業利益-7.9%の減益予想です。ただし第1四半期の営業利益は東鉄工業-9.0%、鴻池運輸-4.5%、JFEシステムズ-51.4%と、前年同期を下回った会社が目立ちます。
まとめ
5社は同じ総合点でも、弱点の場所が違います。東鉄工業は営業キャッシュフローの振れ、鴻池運輸は薄い利益率と今期の減益予想、アドバンテッジリスクマネジメントは株価の下落、JFEシステムズは足元の減益、南陽は伸びない売上と前期を下回る予想配当。利回りの数字だけでなく、どの弱点なら許容できるかを確かめながら見ていきたい5社です。
このシリーズの記事一覧
独自に分析した高配当株ランキングの銘柄を、5社ずつ取り上げています。公開前の回は銘柄名だけ先に載せています。
- 日本セラミック・キムラユニティー・昭和システムエンジニアリング・鈴木・日本精化(09/20公開)
- オカムラ・キューブシステム・愛知時計電機・イエローハット・TYK(09/21公開)
- 学情・エクストリーム・デンソー・三洋貿易・WDBココ(09/22公開)
- 東鉄工業・鴻池運輸・アドバンテッジリスクマネジメント・JFEシステムズ・南陽 ← この記事
- ビジネスブレイン太田昭和・クレオ・澁澤倉庫・コンドーテック・新日本建設(09/24公開)
- アイモバイル・ヤマックス・スターツ出版・ハイマックス・東洋テック(09/25公開)
- 東海ソフト・日比谷総合設備・アイエックス・ナレッジ・巴工業・前澤給装工業(09/26公開)
本記事はIR BANK・株探で公開されているデータをもとに、独自の基準で機械的に採点した結果をまとめたものです。特定の銘柄の売買を推奨するものではなく、将来の株価や配当を保証するものでもありません。数値は2026年9月4日時点のもので、その後の決算発表や配当予想の修正は反映されていません。投資の判断はご自身の責任でお願いします。
コメント