シリーズ「高配当株分析|5銘柄ずつ」
今回取り上げるのは、赤外線センサーの日本セラミック、トヨタ自動車の部品物流を担うキムラユニティー、証券業務のシステムを手がける昭和システムエンジニアリング、コネクターと精密金型の鈴木、化粧品原料や医薬中間体の日本精化の5社です。予想配当利回りは3.50〜4.46%。業種も規模も違いますが、独自の採点では5社の総合点がそろいました。2008年からの19年分の業績・配当・キャッシュフローの記録で、配当が途切れずに続きそうかを1社ずつ確かめます。基準日は2026年9月4日終値です。
今回取り上げるのは、日本セラミック(6929)、キムラユニティー(9368)、昭和システムエンジニアリング(4752)、鈴木(6785)、日本精化(4362)の5社です。ランキング全体はこちらの記事にまとめています。
このランキングは、配当利回り3%以上・時価総額100億円以上などで絞り込んだ120銘柄を、企業の実力を測る加点9項目(27点満点)と、2008年からの全期間で配当が途切れた事実を数える減点8項目で採点したものです。記録が19年に満たない会社は、回数を19年に換算して数えています。データはIR BANKと株探から取得しています。
今回の5社
| 銘柄 | 株価 | 予想利回り | 予想PER | 総合点 |
|---|---|---|---|---|
| 日本セラミック(6929) | 3,700円 | 4.46% | 16.11倍 | 18点 |
| キムラユニティー(9368) | 959円 | 3.96% | 10.27倍 | 18点 |
| 昭和システムエンジニアリング(4752) | 1,566円 | 3.90% | 9.26倍 | 18点 |
| 鈴木(6785) | 3,195円 | 3.50% | 11.57倍 | 18点 |
| 日本精化(4362) | 2,693円 | 3.86% | 11.26倍 | 18点 |
株価・PER・予想利回りは2026年9月4日時点(株探)。業績・配当・キャッシュフローはIR BANK。
動画でも解説しています
この記事の5社を、グラフを見ながら約28分で説明しています。
日本セラミック(6929)
赤外線センサーで世界的に高いシェアを持つ電子部品メーカー。利益率と財務は5社で最も厚い一方、今期は純利益の減益予想です。
利益率・財務・現金の厚さは5社で抜けています。ただ利回り4.46%の裏では、前期に本業以外の利益が乗った反動で今期は純利益が減り、予想配当性向が73%まで上がります。配当の余力は営業利益の伸びにかかっています。
基本データ
| 市場・業種 | 東証プライム/電気機器 |
|---|---|
| 株価 | 3,700円 |
| 時価総額 | 約1,008億円 |
| 予想配当利回り | 4.46% |
| 予想PER/PBR | 16.11倍/1.64倍 |
| 決算期 | 12月31日 |
| 直近の実績 | 2025年 売上273億円・営業利益62.3億円・EPS324.58円 |
| 会社予想 | 2026年 売上280億円・営業利益65.0億円・EPS227.0円 |
| 予想1株配当 | 165.0円(予想配当性向73%) |
| 本社 | 鳥取市広岡176番地17 |
| 従業員数 | 単体 275名 (臨時28名) 連結 1,377名 (臨時2,335名) |
どんな会社か
各種センサー製品やモジュール製品などの電子部品を研究開発・製造販売する会社です。株探の概要では、赤外線センサーで世界的に高いシェアを持ち、超音波センサーも主力。家電と自動車向けに強みがあるとされています。
有価証券報告書に主要な顧客として挙がっているのは中外とオーデリック。本社は鳥取市で、東証プライムの電気機器に分類されます。連結の従業員は1,377名(ほかに臨時2,335名)、連結子会社は7社です。
設備投資は20億8000万円、研究開発費は5億700万円。10年前(2015年12月期)と比べて売上は1.4倍、純利益は4.1倍になっています。ただし売上は2020年12月期まで横ばいが続き、伸び始めたのは2021年12月期からです。
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。日本セラミックの加点は21点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+3.1% / 直近4年 年+5.4% |
| 2. 1株利益の伸び | ◎ | 全期間 年+14.9% / 直近4年 年+16.4% |
| 3. 営業利益率 | ◎ | 22.8% |
| 4. 自己資本比率 | ◎ | 84.4% |
| 5. 営業キャッシュフロー | ○ | 18年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で2.7倍 / 総資産の35.6% |
| 7. 配当の増え方 | △ | 連続増配2期 |
| 8. 配当性向 | ○ | 50.8% |
| 9. 株価の推移 | ○ | 5年+21% / 1年+6.3% / 12か月線-0.3%(横ばい) |
| 加点合計 | 21 | 27点満点 |
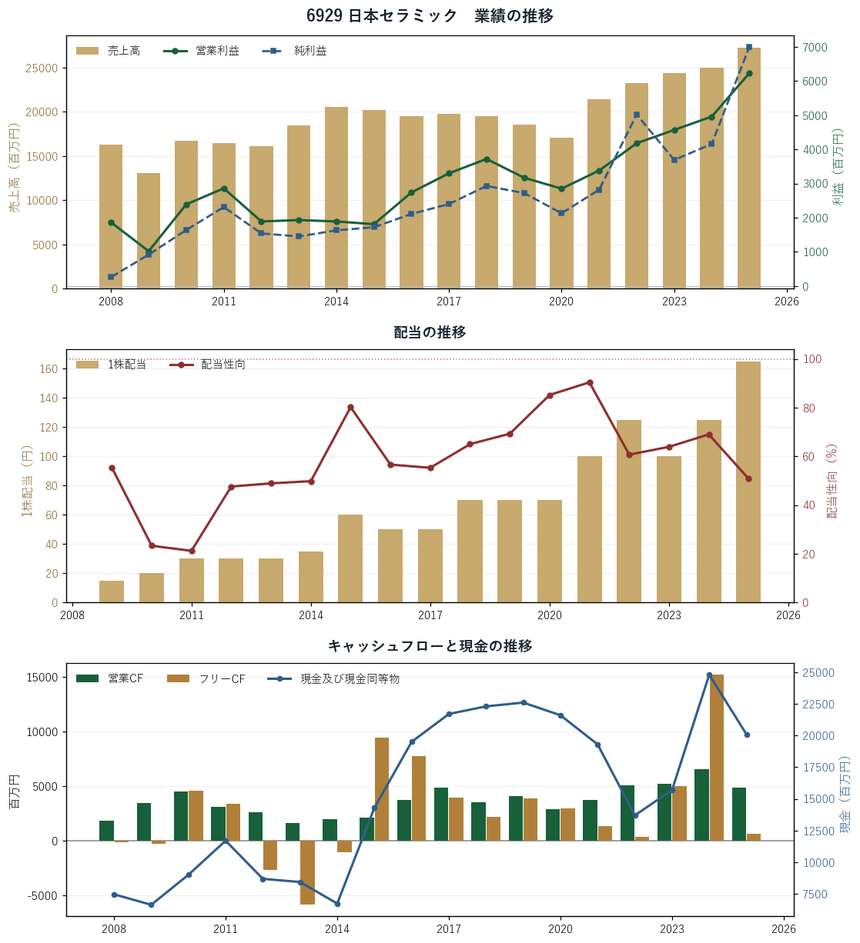
18年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 営業利益率22.8%・自己資本比率84.4%。どちらも今回の5社で最も高い水準です。現金は201億円で総資産の35.6%、2008年からの全期間で2.7倍に増えています。
- 1株利益の伸びが大きい。全期間で年14.9%、直近4年では年16.4%。営業利益は2008年12月期の18.6億円から2025年12月期は62.3億円まで増えました。
- 配当は17年で11.0倍。2009年12月期の15円から2025年12月期の165円へ。2016年と2023年の減額は記念配当の剥落とみなし、減配には数えていません。
減点と弱点
減点はFCFが恒常赤字-3点(合計3点)でした。
- フリーキャッシュフローの恒常赤字で-3点。2008・2009・2012・2013・2014年の5回。記録が18年のため19年換算で5.3回となります。2013年12月期はフリーキャッシュフローが-58.5億円でした。
- 連続増配は2期で△。2023年12月期に125円から100円へ下がっており、配当性向も2020年12月期85.2%、2021年12月期90.4%と高い年がありました。
- 売上の伸びは緩やか。全期間で年3.1%。2008年12月期の163億円から2020年12月期の171億円までほぼ横ばいで、減収の年が8回ありました。
直近の四半期
2026/12期の第2四半期までの進み具合です。
| 売上高(第2四半期まで累計) | 137億円(前年同期比 +0.1%) 通期予想280億円 に対して 48.9% |
|---|---|
| 営業利益(第2四半期まで累計) | 31.5億円(前年同期比 +0.0%) 通期予想65.0億円 に対して 48.5% |
気をつけたい点
- 今期は純利益32.9%減の予想。2026年12月期は売上280億円(+2.6%)、営業利益65.0億円(+4.3%)に対し、純利益は47.0億円。2025年12月期は純利益70.0億円が営業利益62.3億円を上回っており、その反動です。
- 予想配当性向は73%。予想配当165.0円は前期と同額で、利益が減るぶん性向が上がります。第2四半期までの営業利益は31.5億円で前年同期比+0.0%、通期予想に対する進捗は48.5%です。
- PER16.11倍・PBR1.64倍はどちらも5社で最も高い水準。株価は5年で+21%、直近1年で+6.3%、判定は横ばいです。
日本セラミックの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2009年 | 15.00円 | ― | 55.4% |
| 2010年 | 20.00円 | +33.3% | 23.3% |
| 2011年 | 30.00円 | +50.0% | 21.2% |
| 2012年 | 30.00円 | +0.0% | 47.6% |
| 2013年 | 30.00円 | +0.0% | 48.9% |
| 2014年 | 35.00円 | +16.7% | 49.8% |
| 2015年 | 60.00円 | +71.4% | 80.2% |
| 2016年 | 50.00円 | -16.7% | 56.6% |
| 2017年 | 50.00円 | +0.0% | 55.3% |
| 2018年 | 70.00円 | +40.0% | 65.0% |
| 2019年 | 70.00円 | +0.0% | 69.3% |
| 2020年 | 70.00円 | +0.0% | 85.2% |
| 2021年 | 100.00円 | +42.9% | 90.4% |
| 2022年 | 125.00円 | +25.0% | 60.7% |
| 2023年 | 100.00円 | -20.0% | 63.9% |
| 2024年 | 125.00円 | +25.0% | 69.0% |
| 2025年 | 165.00円 | +32.0% | 50.8% |
※2016・2023年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
キムラユニティー(9368)
トヨタ自動車の部品物流を主力とする総合物流会社。連続増配8期で、PBRは今回の5社で唯一1倍を下回ります。
連続増配8期と改善してきた利益率、PBR0.89倍という低めの評価が並ぶ一方、営業利益率7.7%は5社で最も低く、営業キャッシュフローは2期続けて減っています。今期の純利益20.3%増の予想が実現するかが確認点です。
基本データ
| 市場・業種 | 東証スタンダード/倉庫・運輸 |
|---|---|
| 株価 | 959円 |
| 時価総額 | 約451億円 |
| 予想配当利回り | 3.96% |
| 予想PER/PBR | 10.27倍/0.89倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上645億円・営業利益49.6億円・EPS77.91円 |
| 会社予想 | 2027年 売上660億円・営業利益51.0億円・EPS93.6円 |
| 予想1株配当 | 38.0円(予想配当性向41%) |
| 本社 | 名古屋市中区錦三丁目8番32号 |
| 従業員数 | 単体 1,688名 (臨時648名) 連結 2,328名 (臨時650名) |
どんな会社か
株探の概要では、トヨタの部品物流を主力とする総合物流業で、車両リースや整備も手がけています。事業は物流サービス・モビリティサービス・情報サービス・人材サービスの4つで、主要な顧客としてトヨタ自動車の名前が挙がっています。
2026年3月期のセグメント別売上は、物流サービス459億円(+6.3%)、モビリティサービス148億円(+2.6%)、情報サービス26.8億円(+13.5%)、人材サービス11.2億円(-0.9%)。物流サービスが全体の約7割を占めます。
本社は名古屋市中区で、東証スタンダード上場。連結の従業員は2,328名(ほかに臨時650名)、連結子会社は6社。10年前(2016年3月期)と比べて売上は1.3倍、純利益は3.1倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 物流サービス事業 | 431億 | 459億 |
| 情報サービス事業 | 23.6億 | 26.8億 |
| 人材サービス事業 | 11.3億 | 11.2億 |
| モビリティサービス事業 | 145億 | 148億 |
| その他 | 44百万 | 44百万 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。キムラユニティーの加点は20点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+2.6% / 直近4年 年+3.0% |
| 2. 1株利益の伸び | ○ | 全期間 年+10.9% / 直近4年 年+12.7% |
| 3. 営業利益率 | △ | 7.7% |
| 4. 自己資本比率 | ○ | 62.1% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ○ | 全期間で4.2倍 / 総資産の15.8% |
| 7. 配当の増え方 | ◎ | 連続増配8期 |
| 8. 配当性向 | ◎ | 43.6% |
| 9. 株価の推移 | ◎ | 5年+151% / 1年+10.0% / 12か月線+3.6%(上昇) |
| 加点合計 | 20 | 27点満点 |
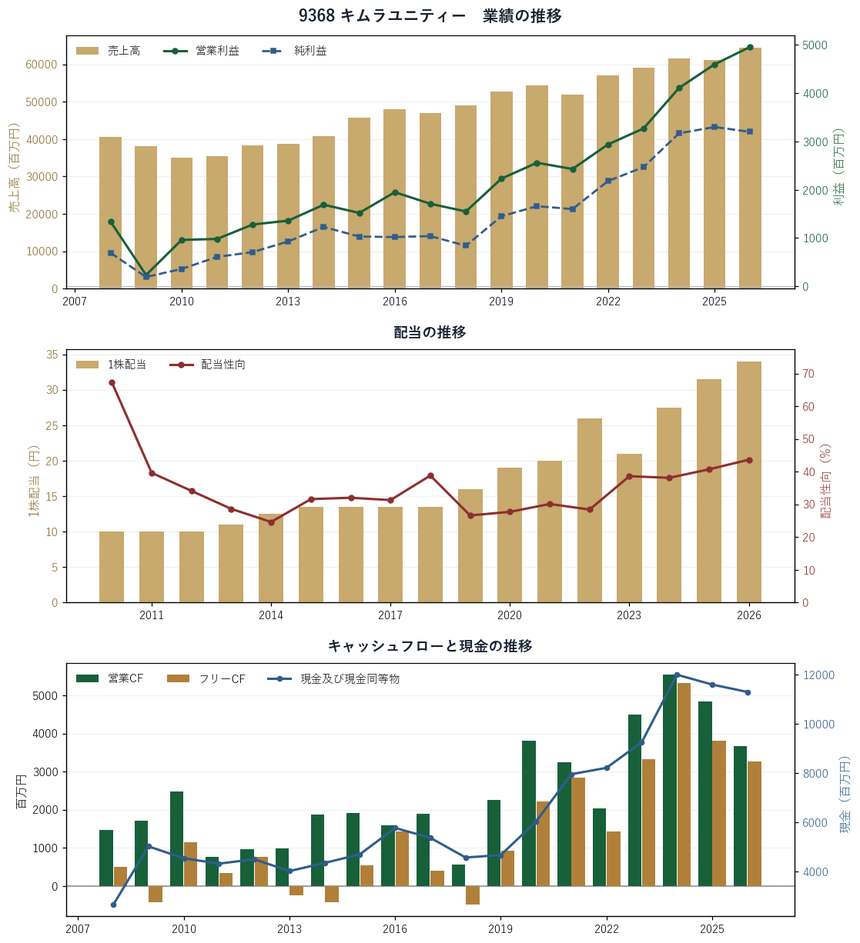
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 連続増配8期、配当性向43.6%。配当は2010年3月期の10円から2026年3月期の34円へ3.4倍。2023年3月期の26円→21円は記念配当の剥落とみなし、減配に数えていません。
- 営業利益率は19年で大きく改善。2009年3月期の0.6%から2026年3月期は7.7%へ。売上は2008年3月期の405億円から645億円、営業利益は13.4億円から49.6億円に増えています。
- 株価は5年で+151%。直近1年も+10.0%で判定は上昇。それでもPER10.27倍・PBR0.89倍にとどまっています。
減点と弱点
減点はFCFが恒常赤字-2点(合計2点)でした。
- フリーキャッシュフローの恒常赤字で-2点。2009・2013・2014・2018年の4回、投資が営業キャッシュフローを上回りました。赤字の幅は最大で5.0億円(2018年3月期)です。
- 営業利益率7.7%は△。改善してきたとはいえ5社で最も低く、自己資本比率62.1%も5社で最も低い水準。現金の総資産比率も15.8%です。
- 営業キャッシュフローが縮小。2024年3月期の55.4億円から48.4億円、36.7億円と2期続けて減っています。2026年3月期は純利益も33.0億円から32.0億円へ減りました。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 165億円(前年同期比 +9.3%) 通期予想660億円 に対して 25.0% |
|---|---|
| 営業利益(第1四半期累計) | 13.4億円(前年同期比 +21.8%) 通期予想51.0億円 に対して 26.3% |
気をつけたい点
- 今期は純利益20.3%増の予想。2027年3月期は売上660億円(+2.3%)、営業利益51.0億円(+2.8%)、純利益38.5億円。純利益の伸びが売上・営業利益に比べて大きい点は、決算で中身を確認したいところです。
- 第1四半期は売上165億円(+9.3%)、営業利益13.4億円(+21.8%)で、営業利益の進捗は26.3%。予想配当38.0円、予想配当性向は41%です。
- 主要な顧客がトヨタ自動車で、売上の約7割を物流サービスが占めます。取引先の生産の動きが業績に響きやすい構造です。
キムラユニティーの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 10.00円 | ― | 67.3% |
| 2011年 | 10.00円 | +0.0% | 39.6% |
| 2012年 | 10.00円 | +0.0% | 34.1% |
| 2013年 | 11.00円 | +10.0% | 28.6% |
| 2014年 | 12.50円 | +13.6% | 24.6% |
| 2015年 | 13.50円 | +8.0% | 31.6% |
| 2016年 | 13.50円 | +0.0% | 32.0% |
| 2017年 | 13.50円 | +0.0% | 31.3% |
| 2018年 | 13.50円 | +0.0% | 38.8% |
| 2019年 | 16.00円 | +18.5% | 26.6% |
| 2020年 | 19.00円 | +18.8% | 27.7% |
| 2021年 | 20.00円 | +5.3% | 30.1% |
| 2022年 | 26.00円 | +30.0% | 28.4% |
| 2023年 | 21.00円 | -19.2% | 38.6% |
| 2024年 | 27.50円 | +31.0% | 38.1% |
| 2025年 | 31.50円 | +14.5% | 40.7% |
| 2026年 | 34.00円 | +7.9% | 43.6% |
※2023年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
昭和システムエンジニアリング(4752)
証券業務に集中したシステム開発会社。時価総額は約75億円と5社で最も小さく、PERは9.26倍と最も低い水準です。
赤字のない営業キャッシュフロー、厚い現金、上がり続けた利益率と、配当を支える中身はそろっています。一方で時価総額は約75億円と小さく、今期は純利益の減益予想と、前期を下回る予想配当が示されています。
基本データ
| 市場・業種 | 東証スタンダード/情報・通信業 |
|---|---|
| 株価 | 1,566円 |
| 時価総額 | 約75億円 |
| 予想配当利回り | 3.90% |
| 予想PER/PBR | 9.26倍/1.14倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上87.3億円・営業利益10.2億円・EPS179.58円 |
| 会社予想 | 2027年 売上90.0億円・営業利益10.5億円・EPS168.7円 |
| 予想1株配当 | 61.1円(予想配当性向36%) |
| 本社 | 東京都中央区日本橋小伝馬町1番5号 |
| 従業員数 | 単体 489名 (臨時9名) |
どんな会社か
株探の概要では、証券業務に集中したシステム開発会社で、データ入力や受託計算、ソフト開発などを一貫して手がけています。セグメントはソフトウエア開発事業とBPO(業務受託)事業の2つです。
主要な顧客として、日興システムソリューションズ、BIPROGY、日本ユニシス、みずほ情報総研、東証システムサービス、エヌ・ティ・ティ・データ・システム技術などの名前が挙がっています。
本社は東京都中央区日本橋小伝馬町、東証スタンダード上場。従業員は489名(ほかに臨時9名)、平均年齢38.5歳、平均年収602万円。10年前(2016年3月期)と比べて売上は1.3倍、純利益は3.9倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 調整額 | – | – |
| ソフトウエア開発事業 | +5.2% | +5% |
| BPO事業 | -42% | +5.9% |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。昭和システムエンジニアリングの加点は22点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+3.3% / 直近4年 年+7.2% |
| 2. 1株利益の伸び | ◎ | 全期間 年+37.7% / 直近4年 年+14.2% |
| 3. 営業利益率 | ○ | 11.7% |
| 4. 自己資本比率 | ○ | 63.0% |
| 5. 営業キャッシュフロー | ◎ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で2.7倍 / 総資産の47.8% |
| 7. 配当の増え方 | ○ | 連続増配6期 |
| 8. 配当性向 | ◎ | 36.8% |
| 9. 株価の推移 | ○ | 5年+101% / 1年-1.6% / 12か月線-1.3%(横ばい) |
| 加点合計 | 22 | 27点満点 |
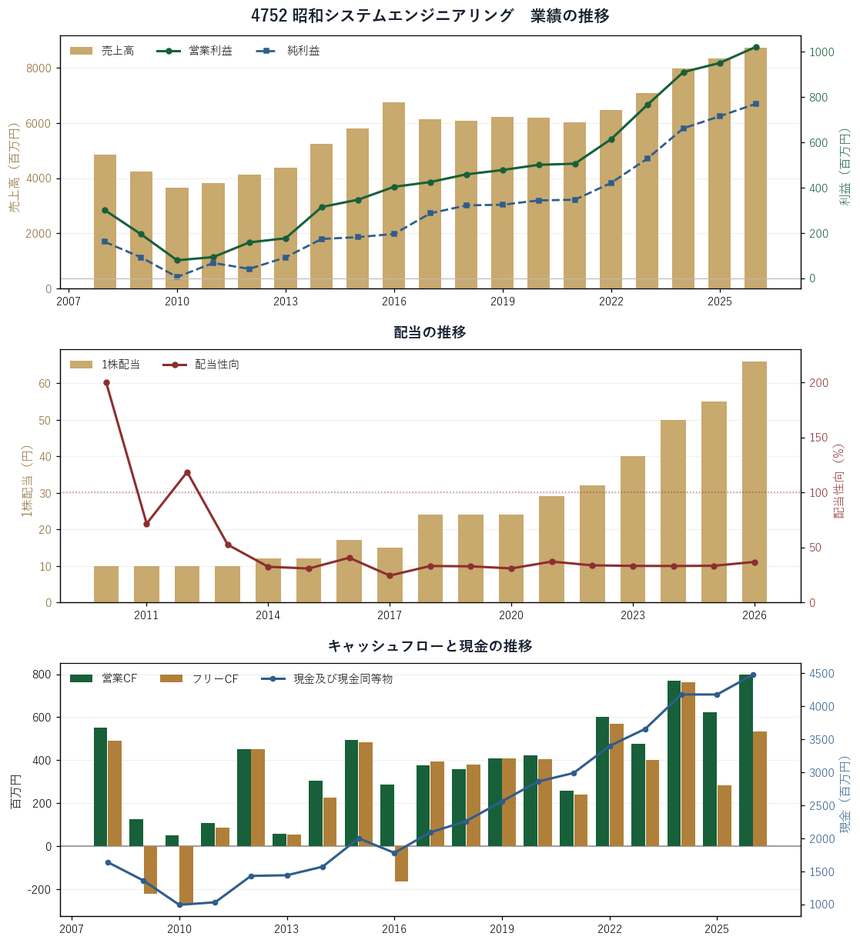
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 営業キャッシュフローは19年間黒字で、2026年3月期の8.0億円が最高。現金は44.8億円で総資産の47.8%、2008年からの全期間で2.7倍に増えています。
- 利益率が段階的に上昇。営業利益率は2010年3月期の2.1%から2026年3月期は11.7%へ。売上87.3億円、営業利益10.2億円、純利益7.7億円はいずれも過去最高です。
- 連続増配6期、配当性向36.8%。配当は2010年3月期の10円から2026年3月期の66円へ6.6倍。2017年3月期の17円→15円は記念配当の剥落とみなし、減配に数えていません。
減点と弱点
減点はタコ足配当-2点/FCFが恒常赤字-2点(合計4点)でした。
- 利益を超える配当で-2点。2010年3月期は純利益0.05億円に対し配当性向935.1%、2012年3月期は118.5%でした。利益が小さい年にも配当を維持した結果です。
- フリーキャッシュフローの恒常赤字で-2点。2009・2010・2016年の3回。いずれも赤字の幅は2.7億円以下で、2017年3月期以降はマイナスになっていません。
- 規模が小さい。時価総額は約75億円で5社のなかで最小。売上の伸びは全期間で年3.3%と緩やかで、減収の年が6回あります。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 22.6億円(前年同期比 +9.7%) 通期予想90.0億円 に対して 25.1% |
|---|---|
| 営業利益(第1四半期累計) | 3.4億円(前年同期比 +17.4%) 通期予想10.5億円 に対して 32.2% |
気をつけたい点
- 今期は純利益6.1%減の予想。2027年3月期は売上90.0億円(+3.1%)、営業利益10.5億円(+2.9%)に対し、純利益は7.2億円です。
- 予想配当は前期を下回る計算。株探の予想利回り3.90%と株価から逆算した予想配当は61.1円で、2026年3月期の66円より少なくなります。予想配当性向は36%です。
- 第1四半期は売上22.6億円(+9.7%)、営業利益3.4億円(+17.4%)で、営業利益の進捗は32.2%と順調な出だしです。PER9.26倍・PBR1.14倍。
昭和システムエンジニアリングの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 10.00円 | ― | 935.1% |
| 2011年 | 10.00円 | +0.0% | 71.6% |
| 2012年 | 10.00円 | +0.0% | 118.5% |
| 2013年 | 10.00円 | +0.0% | 52.5% |
| 2014年 | 12.00円 | +20.0% | 32.4% |
| 2015年 | 12.00円 | +0.0% | 30.8% |
| 2016年 | 17.00円 | +41.7% | 40.6% |
| 2017年 | 15.00円 | -11.8% | 24.4% |
| 2018年 | 24.00円 | +60.0% | 33.1% |
| 2019年 | 24.00円 | +0.0% | 32.8% |
| 2020年 | 24.00円 | +0.0% | 30.9% |
| 2021年 | 29.00円 | +20.8% | 37.1% |
| 2022年 | 32.00円 | +10.3% | 33.7% |
| 2023年 | 40.00円 | +25.0% | 33.2% |
| 2024年 | 50.00円 | +25.0% | 33.1% |
| 2025年 | 55.00円 | +10.0% | 33.3% |
| 2026年 | 66.00円 | +20.0% | 36.8% |
※2017年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
鈴木(6785)
自動車・携帯電話向けコネクターと精密金型の部品メーカー。売上は2期続けて2割増えましたが、減点は5社で最も多い5点です。
業績の勢い、営業キャッシュフロー、配当の伸びは5社のなかでも目立ちます。一方で過去の赤字・減配・利益を超える配当が減点に残り、株価が大きく上がったぶん利回りは3.50%まで下がっています。
基本データ
| 市場・業種 | 東証プライム/電気機器 |
|---|---|
| 株価 | 3,195円 |
| 時価総額 | 約460億円 |
| 予想配当利回り | 3.50% |
| 予想PER/PBR | 11.57倍/1.44倍 |
| 決算期 | 6月30日 |
| 直近の実績 | 2026年 売上404億円・営業利益55.6億円・EPS261.13円 |
| 会社予想 | 2027年 売上432億円・営業利益60.3億円・EPS276.1円 |
| 予想1株配当 | 111.8円(予想配当性向40%) |
| 本社 | 須坂市大字小河原2150番地1 |
| 従業員数 | 連結 1,091名 (臨時123名) 単体 495名 (臨時34名) |
どんな会社か
株探の概要では、自動車・携帯電話向けコネクターが主力で、精密金型に強みを持ち、医療器具事業も手がける会社です。有価証券報告書では、金型・部品・機械器具の製造・販売を主な業務としています。
2025年6月期のセグメント別売上は、部品256億円(+25.4%)、機械器具64.4億円(+12.4%)、金型12.5億円(-19.8%)。主要な顧客として住友電装、テルモ、DDK(THAILAND)Ltd.、日本モレックスの名前が挙がっています。
本社は須坂市で、東証プライム上場。連結の従業員は1,091名(ほかに臨時123名)、連結子会社は6社。設備投資は28億2530万円です。10年前(2016年6月期)と比べて売上は1.8倍、純利益は22.6倍になりました。
| セグメント別売上高 | 2025/06 | 2026/06 |
|---|---|---|
| 金型 | 12.5億 | – |
| 部品 | 256億 | – |
| 賃貸 | 7.7百万 | ― |
| 機械器具 | 64.4億 | ― |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。鈴木の加点は23点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ◎ | 全期間 年+5.2% / 直近4年 年+15.2% |
| 2. 1株利益の伸び | ◎ | 全期間 年+26.9% / 直近4年 年+24.2% |
| 3. 営業利益率 | ◎ | 13.7% |
| 4. 自己資本比率 | ○ | 66.4% |
| 5. 営業キャッシュフロー | ◎ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ○ | 全期間で10.6倍 / 総資産の14.8% |
| 7. 配当の増え方 | △ | 連続増配4期 |
| 8. 配当性向 | ◎ | 40.2% |
| 9. 株価の推移 | ◎ | 5年+243% / 1年+33.5% / 12か月線+3.5%(上昇) |
| 加点合計 | 23 | 27点満点 |
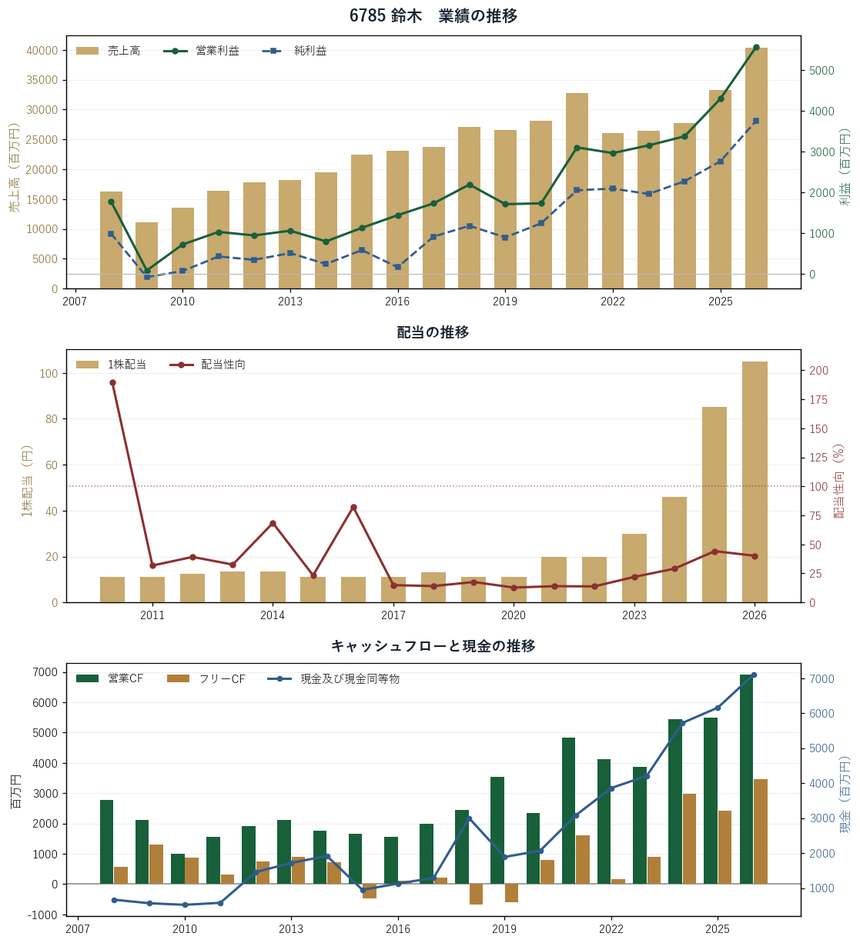
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 売上と1株利益がどちらも◎。売上は直近4年で年15.2%、1株利益は年24.2%。2026年6月期は売上404億円(+21.3%)、営業利益55.6億円で、営業利益率は13.7%です。
- 営業キャッシュフローは19年間黒字で、2026年6月期の69.1億円が最高。現金は2008年6月期の6.7億円から71.0億円へ、全期間で10.6倍に増えました。
- 配当は2年で2倍超。2024年6月期の46円から85円、105円へ。配当性向は2020年6月期の12.8%から2026年6月期は40.2%へ上がり、30〜50%の範囲に入っています。
減点と弱点
減点は純利益が赤字-1点/配当の減配-1点/タコ足配当-1点/FCFが恒常赤字-2点(合計5点)でした。
- 減点は5点で4種類。純利益の赤字(2009年6月期、-0.74億円)、減配(2015年6月期、13.5円→11円)、利益を超える配当(2010年6月期、配当性向189.7%)で各-1点、フリーキャッシュフローの赤字3回で-2点です。
- 設備投資が重い。フリーキャッシュフローは2015・2018・2019年にマイナスで、2019年6月期は投資が41.3億円。現金の総資産比率14.8%は5社で最も低い水準です。
- 連続増配は4期で△。2019年6月期に13円から11円へ下がっており(記念配当の剥落とみなし減配には数えず)、2020年6月期までは11円が続いていました。
気をつけたい点
- 今期も増収増益の予想。2027年6月期は売上432億円(+6.9%)、営業利益60.3億円(+8.5%)、純利益39.8億円(+6.1%)。予想配当性向は40%です。今期の四半期データはまだありません。
- 株価は5年で+243%、直近1年で+33.5%。12か月移動平均を3.5%上回り、判定は上昇。その結果、予想配当利回りは3.50%と5社で最も低くなっています。PER11.57倍・PBR1.44倍。
- 配当性向は2024年6月期の29.1%から2025年6月期に44.2%へ上がりました。性向を引き上げる余地は以前より小さく、ここからの増配は利益の伸び次第になります。
鈴木の配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 11.00円 | ― | 189.7% |
| 2011年 | 11.00円 | +0.0% | 31.8% |
| 2012年 | 12.50円 | +13.6% | 39.2% |
| 2013年 | 13.50円 | +8.0% | 32.6% |
| 2014年 | 13.50円 | +0.0% | 68.5% |
| 2015年 | 11.00円 | -18.5% | 23.3% |
| 2016年 | 11.00円 | +0.0% | 82.3% |
| 2017年 | 11.00円 | +0.0% | 14.9% |
| 2018年 | 13.00円 | +18.2% | 14.1% |
| 2019年 | 11.00円 | -15.4% | 17.6% |
| 2020年 | 11.00円 | +0.0% | 12.8% |
| 2021年 | 20.00円 | +81.8% | 14.0% |
| 2022年 | 20.00円 | +0.0% | 13.8% |
| 2023年 | 30.00円 | +50.0% | 22.0% |
| 2024年 | 46.00円 | +53.3% | 29.1% |
| 2025年 | 85.00円 | +84.8% | 44.2% |
| 2026年 | 105.00円 | +23.5% | 40.2% |
※2019年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
日本精化(4362)
樟脳・脂肪酸誘導体で高シェアの化学メーカー。連続増配9期で利益率も上がってきた一方、売上は19年でほとんど伸びていません。
連続増配9期と厚い財務、上がってきた利益率は評価できる一方、売上は19年でほぼ横ばいです。今期の2桁増収の予想が実現するか、第1四半期に続く数字で確認したい銘柄です。
基本データ
| 市場・業種 | 東証プライム/化学 |
|---|---|
| 株価 | 2,693円 |
| 時価総額 | 約641億円 |
| 予想配当利回り | 3.86% |
| 予想PER/PBR | 11.26倍/1.15倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上338億円・営業利益53.4億円・EPS202.39円 |
| 会社予想 | 2027年 売上374億円・営業利益57.0億円・EPS239.8円 |
| 予想1株配当 | 103.9円(予想配当性向43%) |
| 本社 | 大阪市中央区備後町2丁目4番9号 |
| 従業員数 | 連結 713名 (臨時55名) 単体 415名 (臨時12名) |
どんな会社か
株探の概要では、樟脳・脂肪酸誘導体で高いシェアを持ち、化粧品原料、医薬中間体、防臭消毒剤が成長している会社です。事業は機能性製品と環境衛生製品の2つで、ほかにその他の事業を営んでいます。
2026年3月期のセグメント別売上は、機能性製品264億円(-7.4%)、環境衛生製品72.1億円(+3.1%)、その他2.33億円。主要な顧客として稲畑産業とマツモト交商の名前が挙がっています。
本社は大阪市中央区で、東証プライム上場。連結の従業員は713名(ほかに臨時55名)、連結子会社は5社。研究開発費は9億4700万円、平均年収は818万円です。10年前(2016年3月期)と比べて売上は1.3倍、純利益は2.5倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 環境衛生製品 | 69.9億 | 72.1億 |
| 機能性製品 | 284億 | 264億 |
| その他 | 2.26億 | 2.33億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。日本精化の加点は21点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | × | 全期間 年+0.5% / 直近4年 年-2.8% |
| 2. 1株利益の伸び | △ | 全期間 年+7.8% / 直近4年 年+5.1% |
| 3. 営業利益率 | ◎ | 15.8% |
| 4. 自己資本比率 | ◎ | 78.5% |
| 5. 営業キャッシュフロー | ◎ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で9.3倍 / 総資産の20.3% |
| 7. 配当の増え方 | ◎ | 連続増配9期 |
| 8. 配当性向 | ◎ | 48.4% |
| 9. 株価の推移 | ○ | 5年+25% / 1年+5.9% / 12か月線+3.7%(上昇) |
| 加点合計 | 21 | 27点満点 |
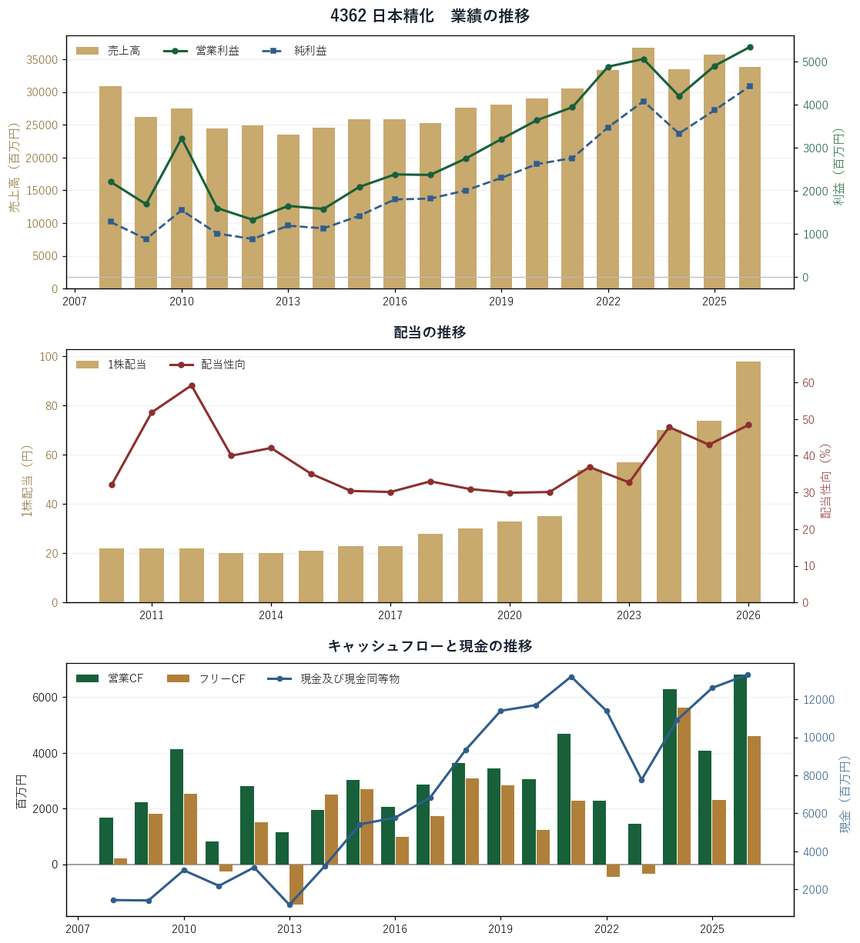
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 利益率が大きく改善。営業利益率は2012年3月期の5.3%から2026年3月期は15.8%へ。売上はほぼ横ばいのまま、営業利益は2008年3月期の22.1億円から53.4億円に増えています。
- 連続増配9期、配当性向48.4%。配当は2010年3月期の22円から2026年3月期の98円へ4.5倍。2026年3月期は74円から98円へ+32.4%でした。
- 自己資本比率78.5%、営業キャッシュフローは19年間黒字。現金は2008年3月期の14.3億円から133億円へ、全期間で9.3倍になっています。
減点と弱点
減点は配当の減配-1点/FCFが恒常赤字-2点(合計3点)でした。
- 売上高は×。全期間で年+0.5%、直近4年は年-2.8%。2008年3月期の309億円に対し2026年3月期は338億円で、減収の年が6回あります。2026年3月期も-5.3%でした。
- 減配1回で-1点。2013年3月期に22円から20円へ。配当の記録が17年のため、19年換算で1.1回となります。1株利益も△で、直近4年の伸びは年5.1%です。
- フリーキャッシュフローの恒常赤字で-2点。2011・2013・2022・2023年の4回。2022年と2023年は2年続けてマイナスで、現金は2021年3月期の132億円から77.7億円まで減りました。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 88.9億円(前年同期比 +9.5%) 通期予想374億円 に対して 23.8% |
|---|---|
| 営業利益(第1四半期累計) | 14.4億円(前年同期比 +16.1%) 通期予想57.0億円 に対して 25.3% |
気をつけたい点
- 今期は増収増益の予想。2027年3月期は売上374億円(+10.7%)、営業利益57.0億円(+6.7%)、純利益52.0億円(+17.4%)。売上が1割伸びる前提になっている点は確認しておきたいところです。
- 第1四半期は売上88.9億円(+9.5%)、営業利益14.4億円(+16.1%)で、進捗は売上23.8%、営業利益25.3%。予想配当性向は43%です。
- PER11.26倍・PBR1.15倍。株価は5年で+25%、直近1年で+5.9%。12か月移動平均を3.7%上回り、判定は上昇です。
日本精化の配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 22.00円 | ― | 32.2% |
| 2011年 | 22.00円 | +0.0% | 51.8% |
| 2012年 | 22.00円 | +0.0% | 59.2% |
| 2013年 | 20.00円 | -9.1% | 40.0% |
| 2014年 | 20.00円 | +0.0% | 42.1% |
| 2015年 | 21.00円 | +5.0% | 35.1% |
| 2016年 | 23.00円 | +9.5% | 30.4% |
| 2017年 | 23.00円 | +0.0% | 30.1% |
| 2018年 | 28.00円 | +21.7% | 33.0% |
| 2019年 | 30.00円 | +7.1% | 30.9% |
| 2020年 | 33.00円 | +10.0% | 29.9% |
| 2021年 | 35.00円 | +6.1% | 30.1% |
| 2022年 | 54.00円 | +54.3% | 36.9% |
| 2023年 | 57.00円 | +5.6% | 32.7% |
| 2024年 | 70.00円 | +22.8% | 47.8% |
| 2025年 | 74.00円 | +5.7% | 43.0% |
| 2026年 | 98.00円 | +32.4% | 48.4% |
5社を比べて
| 銘柄 | 予想利回り | 営業利益率 | 自己資本比率 | 今期の営業利益予想 | 総合点 |
|---|---|---|---|---|---|
| 日本セラミック | 4.46% | 22.8% | 84.4% | +4.3% | 18点 |
| キムラユニティー | 3.96% | 7.7% | 62.1% | +2.8% | 18点 |
| 昭和システムエンジニアリング | 3.90% | 11.7% | 63.0% | +2.9% | 18点 |
| 鈴木 | 3.50% | 13.7% | 66.4% | +8.5% | 18点 |
| 日本精化 | 3.86% | 15.8% | 78.5% | +6.7% | 18点 |
- 利回りの順と評価の中身は一致しません。予想配当利回りは日本セラミック4.46%が最も高く、鈴木3.50%が最も低い一方、総合点は5社とも同じです。鈴木は加点が最も高く、減点も5社で最も多い形です。
- 利益率と財務は日本セラミックが突出。営業利益率22.8%・自己資本比率84.4%はどちらも5社で最も高く、キムラユニティーは営業利益率7.7%・自己資本比率62.1%で最も低い水準です。
- 5社ともフリーキャッシュフローの赤字で減点。投資が営業キャッシュフローを上回った年が、日本セラミックは5回、キムラユニティーと日本精化は4回、昭和システムエンジニアリングと鈴木は3回ありました。
- 今期の会社予想は5社とも営業増益。ただし純利益では日本セラミックが-32.9%、昭和システムエンジニアリングが-6.1%の減益予想で、日本セラミックの予想配当性向は73%まで上がります。
- 株価の動きは大きく違います。5年の騰落は鈴木+243%、キムラユニティー+151%、昭和システムエンジニアリング+101%に対し、日本精化+25%、日本セラミック+21%。PBRが1倍を下回るのはキムラユニティーだけです。
まとめ
5社の総合点は同じでも、弱点の場所は違いました。日本セラミックは今期の純利益の減益予想と高い予想配当性向、キムラユニティーは利益率の低さ、昭和システムエンジニアリングは規模の小ささと前期を下回る予想配当、鈴木は過去の減点の多さと株価上昇で下がった利回り、日本精化は19年で伸びていない売上です。利回りの数字だけでなく、どの弱点なら受け入れられるかで見方が変わる5社です。
このシリーズの記事一覧
独自に分析した高配当株ランキングの銘柄を、5社ずつ取り上げています。公開前の回は銘柄名だけ先に載せています。
- 日本セラミック・キムラユニティー・昭和システムエンジニアリング・鈴木・日本精化 ← この記事
- オカムラ・キューブシステム・愛知時計電機・イエローハット・TYK(09/21公開)
- 学情・エクストリーム・デンソー・三洋貿易・WDBココ(09/22公開)
- 東鉄工業・鴻池運輸・アドバンテッジリスクマネジメント・JFEシステムズ・南陽(09/23公開)
- ビジネスブレイン太田昭和・クレオ・澁澤倉庫・コンドーテック・新日本建設(09/24公開)
- アイモバイル・ヤマックス・スターツ出版・ハイマックス・東洋テック(09/25公開)
- 東海ソフト・日比谷総合設備・アイエックス・ナレッジ・巴工業・前澤給装工業(09/26公開)
本記事はIR BANK・株探で公開されているデータをもとに、独自の基準で機械的に採点した結果をまとめたものです。特定の銘柄の売買を推奨するものではなく、将来の株価や配当を保証するものでもありません。数値は2026年9月4日時点のもので、その後の決算発表や配当予想の修正は反映されていません。投資の判断はご自身の責任でお願いします。
コメント