シリーズ「高配当株分析|5銘柄ずつ」
今回取り上げるのは、就職情報の学情、ゲーム開発と技術者派遣のエクストリーム、トヨタ系の自動車部品大手デンソー、ゴム・化学品商社の三洋貿易、医薬品の安全性情報管理を受託するWDBココの5社です。予想配当利回りは3.44〜4.36%。独自の採点では4社が16点、WDBココが15点とほぼ並びましたが、加点と減点の内訳はまったく違います。エクストリームとWDBココは配当の記録が12年分と短く、19年に換算した減点が重く出ています。2008年からの記録で、配当が途切れずに続きそうかを1社ずつ確かめます。
今回取り上げるのは、学情(2301)、エクストリーム(6033)、デンソー(6902)、三洋貿易(3176)、WDBココ(7079)の5社です。ランキング全体はこちらの記事にまとめています。
このランキングは、配当利回り3%以上・時価総額100億円以上などで絞り込んだ120銘柄を、企業の実力を測る加点9項目(27点満点)と、2008年からの全期間で配当が途切れた事実を数える減点8項目で採点したものです。記録が19年に満たない会社は、回数を19年に換算して数えています。データはIR BANKと株探から取得しています。
今回の5社
| 銘柄 | 株価 | 予想利回り | 予想PER | 総合点 |
|---|---|---|---|---|
| 学情(2301) | 1,723円 | 4.36% | 11.3倍 | 16点 |
| エクストリーム(6033) | 1,662円 | 4.09% | 9.66倍 | 16点 |
| デンソー(6902) | 1,916円 | 3.87% | 12.61倍 | 16点 |
| 三洋貿易(3176) | 1,163円 | 3.44% | 11.09倍 | 16点 |
| WDBココ(7079) | 2,541円 | 3.94% | 9.03倍 | 15点 |
株価・PER・予想利回りは2026年9月4日時点(株探)。業績・配当・キャッシュフローはIR BANK。
動画でも解説しています
この記事の5社を、グラフを見ながら約29分で説明しています。
学情(2301)
就職情報の老舗。自己資本比率86.9%と財務は厚い一方、減点は5社で最も多い8点でした。
自己資本比率と営業利益率は5社で最も高く、利回りも4.36%と最も高い会社です。一方で2009〜2012年の苦しい時期に赤字と利益を超える配当が重なり、減点は8点。今期は第2四半期までの営業利益が大きく減っており、通期予想を達成できるかが焦点です。
基本データ
| 市場・業種 | 東証プライム/サービス業 |
|---|---|
| 株価 | 1,723円 |
| 時価総額 | 約268億円 |
| 予想配当利回り | 4.36% |
| 予想PER/PBR | 11.3倍/1.54倍 |
| 決算期 | 10月31日 |
| 直近の実績 | 2025年 売上110億円・営業利益23.3億円・EPS139.97円 |
| 会社予想 | 2026年 売上120億円・営業利益26.0億円・EPS148.9円 |
| 予想1株配当 | 75.1円(予想配当性向50%) |
| 本社 | 東京都中央区銀座六丁目10番1号 |
| 従業員数 | 単体 392名 (臨時15名) |
どんな会社か
第二新卒や20代・30代の転職希望者、大学・短大の新卒者に向けて、企業のPRや情報提供を行う就職情報の会社です。採用コンサルティングや人材紹介・人材派遣も手がけ、東京・名古屋・大阪で開く合同企業説明会に強みがあります。朝日新聞と提携しています。
主要な顧客として全国中小企業団体中央会の名前が挙がっています。本社は東京都中央区銀座。単体の従業員は392名(ほかに臨時15名)、平均年齢は30.83歳と若い会社です。
10年前(2015年10月期)と比べて売上は2.4倍、純利益は2.5倍。2025年10月期は売上110億円、営業利益23.3億円でした。ただし前の期の営業利益26.6億円、純利益22.3億円からは減っています。
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。学情の加点は24点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ◎ | 全期間 年+6.0% / 直近4年 年+17.6% |
| 2. 1株利益の伸び | ◎ | 全期間 年+20.5% / 直近4年 年+12.1% |
| 3. 営業利益率 | ◎ | 21.2% |
| 4. 自己資本比率 | ◎ | 86.9% |
| 5. 営業キャッシュフロー | ○ | 18年間で赤字1回 |
| 6. 現金の量と伸び | ◎ | 全期間で11.2倍 / 総資産の27.4% |
| 7. 配当の増え方 | ○ | 連続増配5期 |
| 8. 配当性向 | ◎ | 47.9% |
| 9. 株価の推移 | ○ | 5年+36% / 1年+0.8% / 12か月線+3.8%(横ばい) |
| 加点合計 | 24 | 27点満点 |
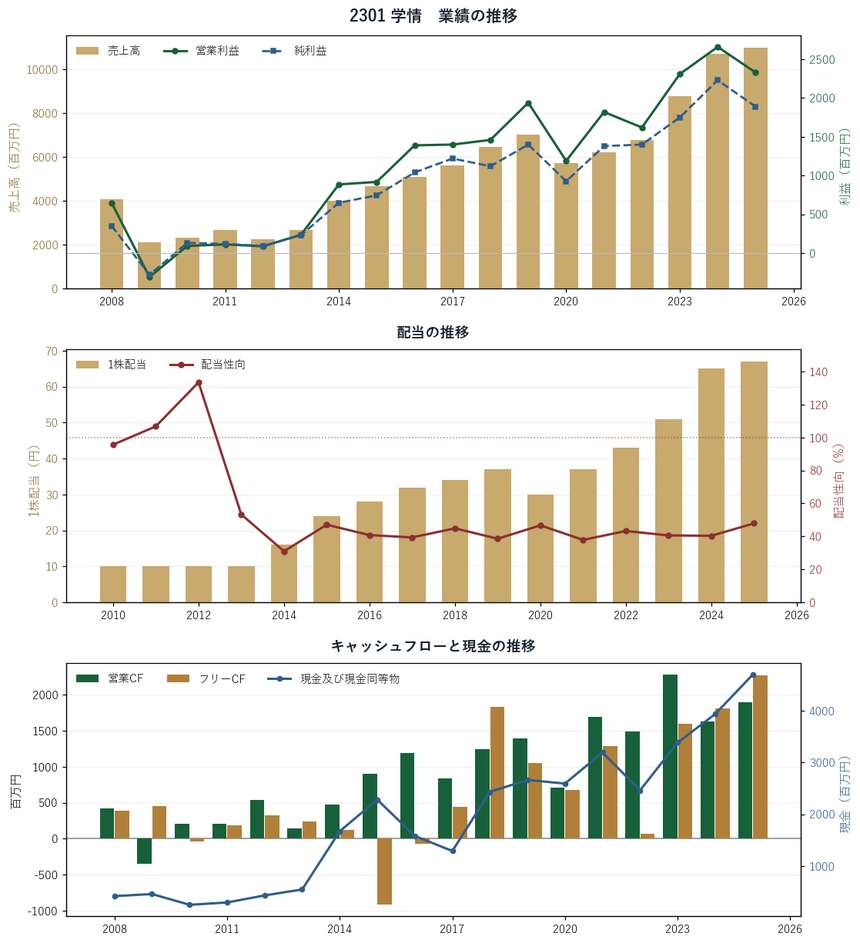
18年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 営業利益率21.2%・自己資本比率86.9%。どちらも最高評価です。現金は2025年10月期に46.9億円で、全期間で11.2倍に増え、総資産の27.4%を占めます。
- 売上もEPSも◎。売上は全期間で年+6.0%、直近4年で年+17.6%。2022年10月期の67.7億円から2025年10月期の110億円へ伸びました。EPSは全期間で年+20.5%です。
- 配当は2010年の10円から2025年の67円へ6.7倍。連続増配は5期で、2025年10月期の配当性向47.9%は最高評価の30〜50%の範囲に入っています。
減点と弱点
減点は純利益が赤字-1点/営業CFが赤字-1点/配当の減配-1点/タコ足配当-3点/FCFが恒常赤字-2点(合計8点)でした。
- 利益を超える配当:-3点。2010〜2012年の3回で、配当性向は2011年10月期106.7%、2012年10月期133.4%でした。純利益が1億円前後だった時期に10円配当を続けた結果です。
- 赤字と減配。2009年10月期は売上が48.5%減り、純利益-2.8億円・営業CF-3.5億円の赤字(各-1点)。2020年10月期は37円から30円へ減配しています(-1点)。
- フリーCFの恒常赤字:-2点。2010・2015・2016年の3回で、2015年10月期は投資CFが-18.3億円と大きく、フリーCFは-9.2億円でした。18年分の記録を19年に換算し、3回は3.2回と数えられています。
直近の四半期
2026/10期の第2四半期までの進み具合です。
| 売上高(第2四半期まで累計) | 46.2億円(前年同期比 +6.0%) 通期予想120億円 に対して 38.5% |
|---|---|
| 営業利益(第2四半期まで累計) | 3.5億円(前年同期比 -25.3%) 通期予想26.0億円 に対して 13.4% |
気をつけたい点
- 会社の2026年10月期予想は売上120億円(+9.1%)、営業利益26.0億円(+11.6%)の増収増益です。ただし第2四半期までの累計は営業利益3.5億円(前年同期比-25.3%)で、通期予想に対する進捗は13.4%にとどまっています。
- 予想配当は約75円で、予想配当性向は50%。最高評価の範囲の上限です。予想どおりに利益が伸びなければ、増配の余地は小さくなります。
- 株価1,723円は5年で+36%、直近1年は+0.8%で、判定は「横ばい」。PERは11.3倍、PBRは1.54倍です。
学情の配当の記録(16年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 10.00円 | ― | 95.6% |
| 2011年 | 10.00円 | +0.0% | 106.7% |
| 2012年 | 10.00円 | +0.0% | 133.4% |
| 2013年 | 10.00円 | +0.0% | 53.3% |
| 2014年 | 16.00円 | +60.0% | 31.0% |
| 2015年 | 24.00円 | +50.0% | 47.1% |
| 2016年 | 28.00円 | +16.7% | 40.8% |
| 2017年 | 32.00円 | +14.3% | 39.4% |
| 2018年 | 34.00円 | +6.2% | 44.9% |
| 2019年 | 37.00円 | +8.8% | 38.6% |
| 2020年 | 30.00円 | -18.9% | 46.7% |
| 2021年 | 37.00円 | +23.3% | 37.9% |
| 2022年 | 43.00円 | +16.2% | 43.3% |
| 2023年 | 51.00円 | +18.6% | 40.6% |
| 2024年 | 65.00円 | +27.5% | 40.4% |
| 2025年 | 67.00円 | +3.1% | 47.9% |
エクストリーム(6033)
ゲーム開発の技術者派遣と受託開発の会社。配当の記録は12年分と短く、4回の減配が重く数えられました。
売上と利益を10年で大きく伸ばし、財務も厚い成長企業です。ただ配当は利益に連動して上下してきた歴史があり、12年で4回の減配。今期は減益予想のなかで増配を掲げており、利益が予想を下回ったときの配当の動きが焦点です。
基本データ
| 市場・業種 | 東証グロース/サービス業 |
|---|---|
| 株価 | 1,662円 |
| 時価総額 | 約92億円 |
| 予想配当利回り | 4.09% |
| 予想PER/PBR | 9.66倍/1.32倍 |
| 決算期 | 3月末日 |
| 直近の実績 | 2026年 売上118億円・営業利益14.4億円・EPS220.00円 |
| 会社予想 | 2027年 売上130億円・営業利益13.0億円・EPS171.8円 |
| 予想1株配当 | 68.0円(予想配当性向40%) |
| 本社 | 東京都豊島区西池袋1-11-1メトロポリタンプラザビル21F |
| 従業員数 | 単体 588名 連結 828名 |
どんな会社か
スマホゲームの開発を中心に、技術者派遣や受託開発、ライセンス供与を手がける会社です。M&Aにも積極的で、連結子会社は5社。東証グロースに上場し、連結の従業員は828名です。
2026年3月期のセグメント別売上は、デジタル人材事業71.3億円(+12.6%)、受託開発事業37.4億円(+5.7%)、コンテンツプロパティ事業9.24億円(-37%)。コンテンツプロパティ事業は前期に14.7億円(+252.7%)と急増したあと、今期は減りました。
主要な顧客にはパン・パシフィック・インターナショナルHD、アイフラッグ、EPARKコンサルティング、香港紫龍互娯などが並びます。本社は東京都豊島区。10年前と比べて売上4.9倍、純利益9.8倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 受託開発事業 | 35.4億 | 37.4億 |
| デジタル人材事業 | 63.3億 | 71.3億 |
| コンテンツプロパティ事業 | 14.7億 | 9.24億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。エクストリームの加点は23点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ◎ | 全期間 年+21.1% / 直近4年 年+10.2% |
| 2. 1株利益の伸び | ◎ | 全期間 年+23.3% / 直近4年 年+14.1% |
| 3. 営業利益率 | ◎ | 12.2% |
| 4. 自己資本比率 | ◎ | 72.9% |
| 5. 営業キャッシュフロー | ○ | 15年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で30.9倍 / 総資産の48.1% |
| 7. 配当の増え方 | △ | 連続増配4期 |
| 8. 配当性向 | ○ | 28.2% |
| 9. 株価の推移 | ◎ | 5年+40% / 1年+22.6% / 12か月線+14.5%(上昇) |
| 加点合計 | 23 | 27点満点 |
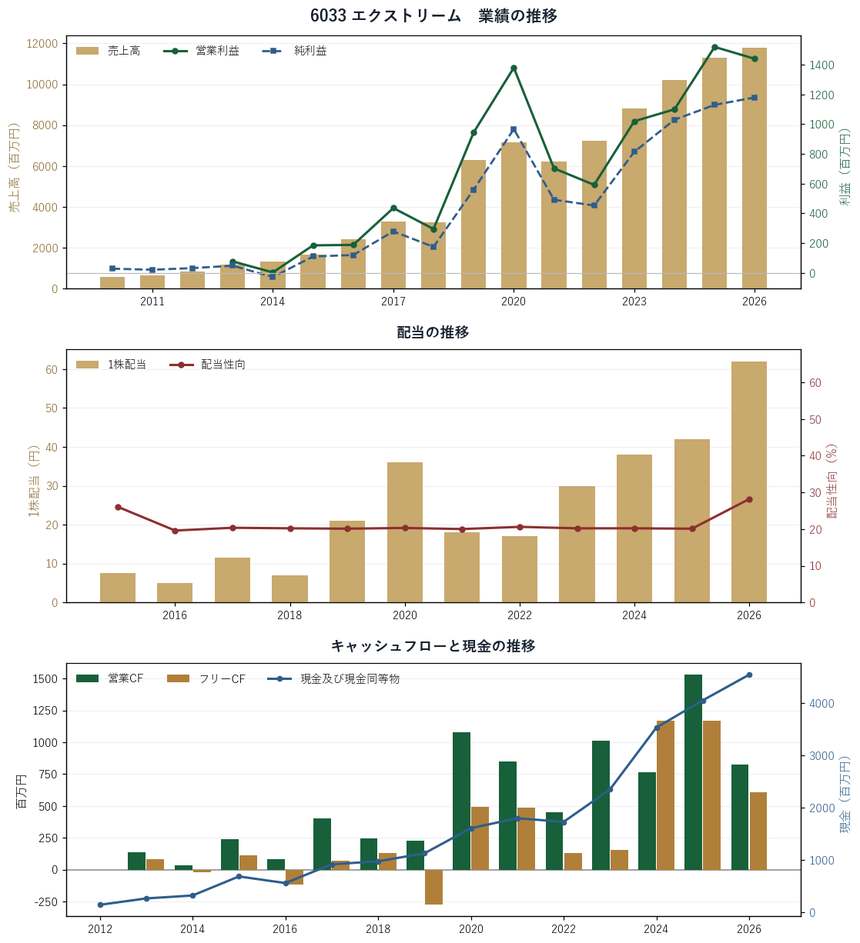
17年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 10年で売上4.9倍・純利益9.8倍。売上は全期間で年+21.1%、EPSは年+23.3%で、どちらも◎。2026年3月期の売上は118億円、1株利益は220.00円でした。
- 自己資本比率72.9%、現金45.4億円。現金は総資産の48.1%を占め、記録のある全期間で30.9倍に増えています。営業CFは記録のある15年間、赤字がありません。
- 株価は「上昇」判定。5年で+40%、直近1年で+22.6%。PERは9.66倍と、5社のなかでWDBココに次いで低い水準です。
減点と弱点
減点は純利益が赤字-1点/配当の減配-3点/配当実績が短い-1点/FCFが恒常赤字-2点(合計7点)でした。
- 配当の減配:-3点。2016・2018・2021・2022年の4回です。配当の記録が2015年3月期からの12年分しかないため、19年に換算すると6.3回と重く数えられます。さらに配当実績が短い:-1点も付いています。
- 配当性向は2016〜2025年3月期にかけてほぼ20%で推移しており、利益が減った年にはそのまま配当も減っています。2021年3月期は36円から18円へ半減しました。
- 純利益の赤字(2014年、-1点)とフリーCFの恒常赤字(2014・2016・2019年、-2点)。フリーCFは15年で3回の赤字が19年換算で3.8回です。連続増配は4期で、配当金の評価は△でした。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 31.0億円(前年同期比 +10.3%) 通期予想130億円 に対して 23.8% |
|---|---|
| 営業利益(第1四半期累計) | 2.7億円(前年同期比 -25.4%) 通期予想13.0億円 に対して 20.5% |
気をつけたい点
- 会社の2027年3月期予想は、売上130億円(+10.2%)に対して営業利益13.0億円(-9.7%)・純利益9.2億円(-22.0%)の増収減益。第1四半期は営業利益2.7億円で前年同期比-25.4%、通期予想に対する進捗は20.5%です。
- 予想配当は68円で2026年3月期の62円から増える一方、利益は減る想定のため、予想配当性向は40%に上がります。これまでの20%前後から配当の方針が変わるのかは見ておきたい点です。
- 株価1,662円は12か月移動平均を14.5%上回っています。営業CFは2025年3月期の15.3億円から2026年3月期は8.2億円へ減りました。
エクストリームの配当の記録(12年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2015年 | 7.50円 | ― | 26.1% |
| 2016年 | 5.00円 | -33.3% | 19.6% |
| 2017年 | 11.50円 | +130.0% | 20.4% |
| 2018年 | 7.00円 | -39.1% | 20.2% |
| 2019年 | 21.00円 | +200.0% | 20.1% |
| 2020年 | 36.00円 | +71.4% | 20.3% |
| 2021年 | 18.00円 | -50.0% | 20.0% |
| 2022年 | 17.00円 | -5.6% | 20.6% |
| 2023年 | 30.00円 | +76.5% | 20.2% |
| 2024年 | 38.00円 | +26.7% | 20.2% |
| 2025年 | 42.00円 | +10.5% | 20.1% |
| 2026年 | 62.00円 | +47.6% | 28.2% |
デンソー(6902)
トヨタ系の自動車部品で国内首位。17年間減配がなく、減点は5社で最も少ない2点でした。
19年間で減点2点、17年間減配なしという記録の安定感は5社で際立っています。その一方で営業利益率は7%台と低く、今期は減益予想、株価も下落判定です。配当の続きやすさを取るか、利益率と株価の弱さを重く見るかで評価が分かれます。
基本データ
| 市場・業種 | 東証プライム/輸送用機器 |
|---|---|
| 株価 | 1,916円 |
| 時価総額 | 約55,789億円 |
| 予想配当利回り | 3.87% |
| 予想PER/PBR | 12.61倍/0.94倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上75,400億円・営業利益5,525億円・EPS162.96円 |
| 会社予想 | 2027年 売上77,500億円・営業利益5,000億円・EPS168.3円 |
| 予想1株配当 | 74.2円(予想配当性向44%) |
| 本社 | 刈谷市昭和町1丁目1番地 |
| 従業員数 | 単体 43,889名 (臨時7,120名) 連結 154,716名 (臨時27,960名) |
どんな会社か
トヨタ系の自動車部品メーカーで、国内首位です。カーエアコンで高いシェアを持ち、技術力に強みがあります。事業は日本・北米・欧州・アジア・その他の地域別セグメントで開示されており、主要な顧客はトヨタ自動車です。
本社は刈谷市。連結の従業員は154,716名(ほかに臨時27,960名)、平均年齢44.8歳・平均勤続22.9年・平均年収915万円です。設備投資は3,692億6,700万円、研究開発費は6,900億7,300万円にのぼります。
10年前(2016年3月期)と比べて売上は1.7倍、純利益は1.8倍。2026年3月期は売上75,400億円、営業利益5,525億円、純利益4,438億円で、いずれも記録のある19年で最高でした。
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。デンソーの加点は18点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+3.5% / 直近4年 年+5.6% |
| 2. 1株利益の伸び | ◎ | 全期間 年+13.7% / 直近4年 年+16.1% |
| 3. 営業利益率 | △ | 7.3% |
| 4. 自己資本比率 | ○ | 62.9% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ○ | 全期間で2.9倍 / 総資産の13.6% |
| 7. 配当の増え方 | ○ | 連続増配5期 |
| 8. 配当性向 | ◎ | 41.1% |
| 9. 株価の推移 | △ | 5年+4% / 1年-10.3% / 12か月線-4.9%(下落) |
| 加点合計 | 18 | 27点満点 |
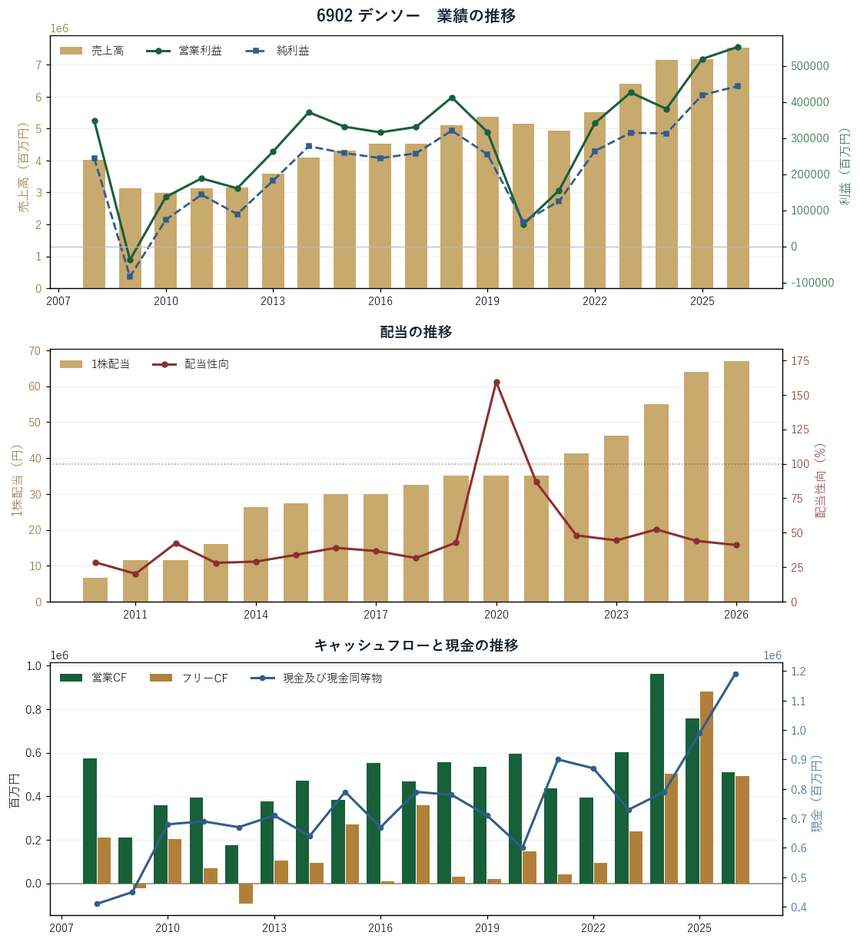
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 配当は17年間減配ゼロ。2010年3月期の6.75円から2026年3月期の67円へ9.9倍。連続増配は5期で、配当性向41.1%は最高評価です。
- EPSは◎。全期間で年+13.7%、直近4年で年+16.1%。2021年3月期の40.35円から2026年3月期は162.96円まで伸びました。
- 営業CFは19年間一度も赤字がない。2026年3月期の営業CFは5,110億円、現金は11,900億円で、全期間で2.9倍に増えています。自己資本比率は62.9%です。
減点と弱点
減点は純利益が赤字-1点/タコ足配当-1点(合計2点)でした。
- 減点は2点。2009年3月期に純利益-841億円の赤字(-1点)。2020年3月期は純利益が681億円まで落ち、35円の配当で配当性向159.3%となり、利益を超える配当(-1点)と数えられました。
- 営業利益率7.3%は△。2020年3月期は1.2%、2021年3月期は3.1%まで下がった年もあります。売上高の伸びも全期間で年+3.5%と緩やかで、○判定です。
- 株価は△。5年で+4%、直近1年は-10.3%で「下落」判定。現金は総資産の13.6%で、5社のなかで最も低い比率です。
気をつけたい点
- 会社の2027年3月期予想は、売上77,500億円(+2.8%)に対して営業利益5,000億円(-9.5%)・純利益4,220億円(-4.9%)の減益です。一方でEPSは168.33円と、前期の162.96円を上回る予想です。
- 今回のデータには今期の四半期の数字が含まれていないため、進捗は確認できていません。予想配当は約74円で、予想配当性向は44%です。
- 営業CFは2024年3月期の9,618億円をピークに、2026年3月期は5,110億円まで46.9%減っています。PERは12.61倍、PBRは0.94倍で、5社のなかで唯一1倍を下回ります。
デンソーの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 6.75円 | ― | 28.5% |
| 2011年 | 11.50円 | +70.4% | 20.3% |
| 2012年 | 11.50円 | +0.0% | 42.4% |
| 2013年 | 16.00円 | +39.1% | 28.2% |
| 2014年 | 26.25円 | +64.1% | 29.1% |
| 2015年 | 27.50円 | +4.8% | 34.0% |
| 2016年 | 30.00円 | +9.1% | 39.1% |
| 2017年 | 30.00円 | +0.0% | 36.8% |
| 2018年 | 32.50円 | +8.3% | 31.7% |
| 2019年 | 35.00円 | +7.7% | 42.9% |
| 2020年 | 35.00円 | +0.0% | 159.3% |
| 2021年 | 35.00円 | +0.0% | 86.7% |
| 2022年 | 41.25円 | +17.9% | 48.1% |
| 2023年 | 46.25円 | +12.1% | 44.5% |
| 2024年 | 55.00円 | +18.9% | 52.4% |
| 2025年 | 64.00円 | +16.4% | 44.1% |
| 2026年 | 67.00円 | +4.7% | 41.1% |
三洋貿易(3176)
ゴム・化学品の商社で、自動車向けが主力。連続増配9期、株価は5年で+103%と大きく上がりました。
連続増配9期、純利益は18年間黒字、今期も進捗が順調と、配当の続きやすさには安心感があります。一方で営業利益率4.8%と利幅は薄く、2022年には営業CFが赤字になりました。株価がすでに大きく上がっている点も踏まえて判断したい銘柄です。
基本データ
| 市場・業種 | 東証プライム/卸売業 |
|---|---|
| 株価 | 1,163円 |
| 時価総額 | 約675億円 |
| 予想配当利回り | 3.44% |
| 予想PER/PBR | 11.09倍/1.2倍 |
| 決算期 | 9月30日 |
| 直近の実績 | 2025年 売上1,327億円・営業利益64.3億円・EPS80.11円 |
| 会社予想 | 2026年 売上1,380億円・営業利益75.0億円・EPS104.0円 |
| 予想1株配当 | 40.0円(予想配当性向38%) |
| 本社 | 東京都千代田区神田錦町二丁目11番地 |
| 従業員数 | 連結 747名 (臨時55名) 単体 323名 (臨時17名) |
どんな会社か
ゴム、化学品、機械機器、自動車部品、科学機器などの輸出入と国内販売を手がける商社で、自動車向けが主力です。飼料・肥料の粉体やバイオマスも扱い、海外展開を広げています。連結子会社は18社です。
2025年9月期のセグメント別売上は、ファインケミカル424億円、ライフサイエンス387億円、インダストリアル・プロダクツ368億円、サステナビリティ135億円(+38.4%)、その他13.2億円。サステナビリティ以外の大きな3部門は、前期比でほぼ横ばいでした。
本社は東京都千代田区。連結の従業員は747名、平均年収は1,020万円です。10年前(2015年9月期)と比べて売上は2.2倍、純利益は1.7倍になっています。
| セグメント別売上高 | 2024/09 | 2025/09 |
|---|---|---|
| ライフサイエンス | 383億 | 387億 |
| ファインケミカル | 97.6億 | 424億 |
| サステナビリティ | 12.2億 | 135億 |
| インダストリアル・プロダクツ | ― | 368億 |
| その他 | ― | 13.2億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。三洋貿易の加点は19点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ◎ | 全期間 年+5.5% / 直近4年 年+7.3% |
| 2. 1株利益の伸び | △ | 全期間 年+11.4% / 直近4年 年+2.8% |
| 3. 営業利益率 | × | 4.8% |
| 4. 自己資本比率 | ○ | 62.9% |
| 5. 営業キャッシュフロー | ○ | 18年間で赤字1回 |
| 6. 現金の量と伸び | ○ | 全期間で8.7倍 / 総資産の14.4% |
| 7. 配当の増え方 | ◎ | 連続増配9期 |
| 8. 配当性向 | ◎ | 35.6% |
| 9. 株価の推移 | ◎ | 5年+103% / 1年+48.8% / 12か月線+38.0%(上昇) |
| 加点合計 | 19 | 27点満点 |
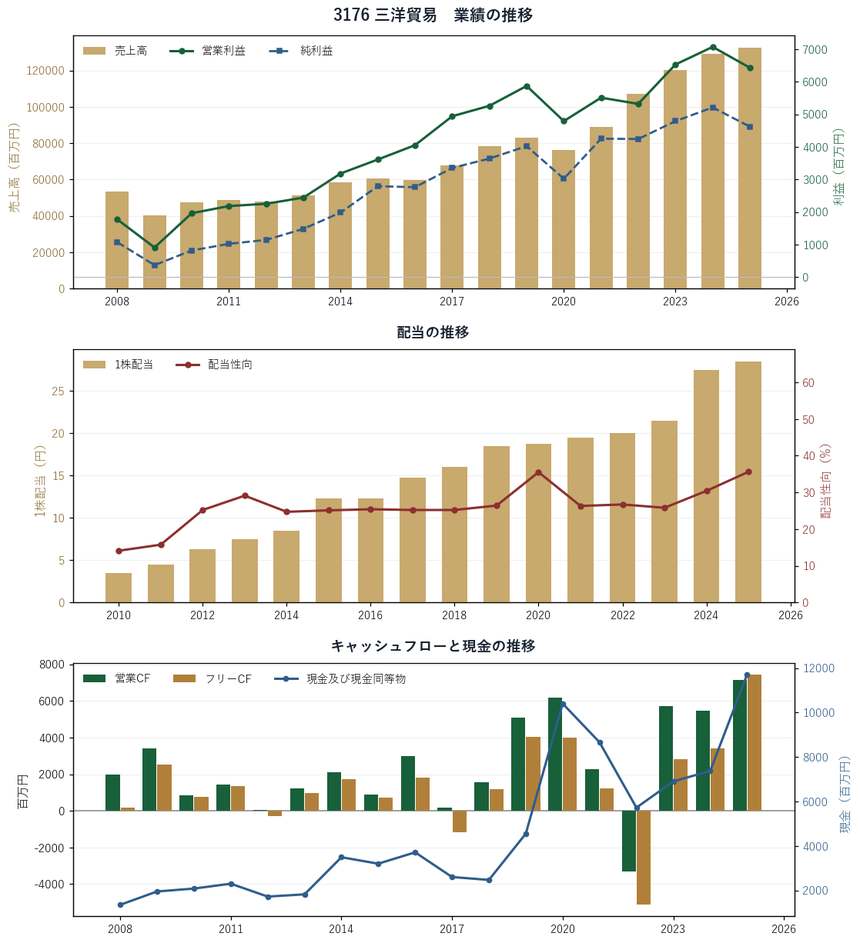
18年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 配当は16年間減配ゼロ、連続増配9期。2010年9月期の3.50円から2025年9月期の28.50円へ8.1倍。配当性向は35.6%で、最高評価の範囲です。
- 売上高は◎。全期間で年+5.5%、直近4年で年+7.3%。2021年9月期の891億円から2025年9月期は1,327億円まで伸びました。純利益は18年間一度も赤字がありません。
- 株価は◎。5年で+103%、直近1年で+48.8%で「上昇」判定。2025年9月期の現金は117億円と、記録のなかで最も多くなっています。
減点と弱点
減点は営業CFが赤字-1点/FCFが恒常赤字-2点(合計3点)でした。
- 営業利益率4.8%は×。商社のため利幅は薄く、2025年9月期は前の期の5.5%から下がりました。EPSも直近4年は年+2.8%にとどまり、△です。
- 営業CFの赤字(2022年、-1点)とフリーCFの恒常赤字(2012・2017・2022年、-2点)。2022年9月期は売上が20.4%増えた一方、営業CFが-33.2億円、フリーCFが-51.3億円でした。18年分の記録を19年に換算し、3回は3.2回と数えられています。
直近の四半期
2026/09期の第3四半期までの進み具合です。
| 売上高(第3四半期まで累計) | 1,075億円(前年同期比 +8.8%) 通期予想1,380億円 に対して 77.9% |
|---|---|
| 営業利益(第3四半期まで累計) | 65.6億円(前年同期比 +18.6%) 通期予想75.0億円 に対して 87.5% |
気をつけたい点
- 会社の2026年9月期予想は、売上1,380億円(+4.0%)、営業利益75.0億円(+16.6%)、純利益60.0億円(+29.9%)の増益です。第3四半期までの累計で営業利益は65.6億円(前年同期比+18.6%)、進捗87.5%と順調です。
- 予想配当は40円で、2025年9月期の28.50円から大きく増える予想です。それでも予想配当性向は38%に収まります。
- 株価は12か月移動平均を38.0%上回っています。直近1年で+48.8%と上昇が際立っており、PERは11.09倍、PBRは1.2倍です。すでに大きく上がった水準であることは意識しておきたいところです。
三洋貿易の配当の記録(16年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 3.50円 | ― | 14.1% |
| 2011年 | 4.50円 | +28.6% | 15.7% |
| 2012年 | 6.25円 | +38.9% | 25.2% |
| 2013年 | 7.50円 | +20.0% | 29.1% |
| 2014年 | 8.50円 | +13.3% | 24.7% |
| 2015年 | 12.25円 | +44.1% | 25.1% |
| 2016年 | 12.25円 | +0.0% | 25.4% |
| 2017年 | 14.75円 | +20.4% | 25.2% |
| 2018年 | 16.00円 | +8.5% | 25.2% |
| 2019年 | 18.50円 | +15.6% | 26.4% |
| 2020年 | 18.75円 | +1.4% | 35.5% |
| 2021年 | 19.50円 | +4.0% | 26.3% |
| 2022年 | 20.00円 | +2.6% | 26.7% |
| 2023年 | 21.50円 | +7.5% | 25.8% |
| 2024年 | 27.50円 | +27.9% | 30.4% |
| 2025年 | 28.50円 | +3.6% | 35.6% |
WDBココ(7079)
製薬会社の安全性情報管理を受託する会社。利益率と財務は高水準ですが、直近は減収減益で、株価は5年で-47%です。
利益率、財務、現金の厚さは5社のなかでも高い水準で、キャッシュフローの赤字もありません。一方で記録が12年分と短く、直近は減収減益、今期も減収予想で、株価は5年で47%下がっています。減収に歯止めがかかるかが焦点の銘柄です。
基本データ
| 市場・業種 | 東証グロース/サービス業 |
|---|---|
| 株価 | 2,541円 |
| 時価総額 | 約61億円 |
| 予想配当利回り | 3.94% |
| 予想PER/PBR | 9.03倍/1.3倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上48.2億円・営業利益9.6億円・EPS282.47円 |
| 会社予想 | 2027年 売上46.6億円・営業利益9.6億円・EPS282.8円 |
| 予想1株配当 | 100.1円(予想配当性向35%) |
| 本社 | 東京都中央区晴海一丁目8-11 |
| 従業員数 | 単体 516名 (臨時95名) |
どんな会社か
医薬品・医療機器の開発を代行・支援する会社で、主軸は「安全性情報管理サービス」。このほか「ドキュメントサポートサービス」「製造販売後調査支援サービス」「臨床研究支援サービス」を展開しています。WDBHDの傘下で、東証グロースに上場しています。
主要な顧客には日本イーライリリー、中外製薬、グラクソ・スミスクライン、MSD、アッヴィなどの製薬会社が並びます。本社は東京都中央区晴海、単体の従業員は516名(ほかに臨時95名)です。
10年前(2016年3月期)と比べて売上は4.9倍、純利益は5.0倍。ただし2026年3月期は売上48.2億円(-9.6%)、純利益6.8億円と、記録のある12年で初めての減収になりました。
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。WDBココの加点は19点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ◎ | 全期間 年+18.0% / 直近4年 年+5.8% |
| 2. 1株利益の伸び | × | 全期間 年+20.3% / 直近4年 年-3.2% |
| 3. 営業利益率 | ◎ | 19.9% |
| 4. 自己資本比率 | ◎ | 83.8% |
| 5. 営業キャッシュフロー | ○ | 10年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で14.3倍 / 総資産の66.0% |
| 7. 配当の増え方 | ○ | 連続増配6期 |
| 8. 配当性向 | ◎ | 33.6% |
| 9. 株価の推移 | × | 5年-47% / 1年-4.9% / 12か月線-2.8%(下落) |
| 加点合計 | 19 | 27点満点 |
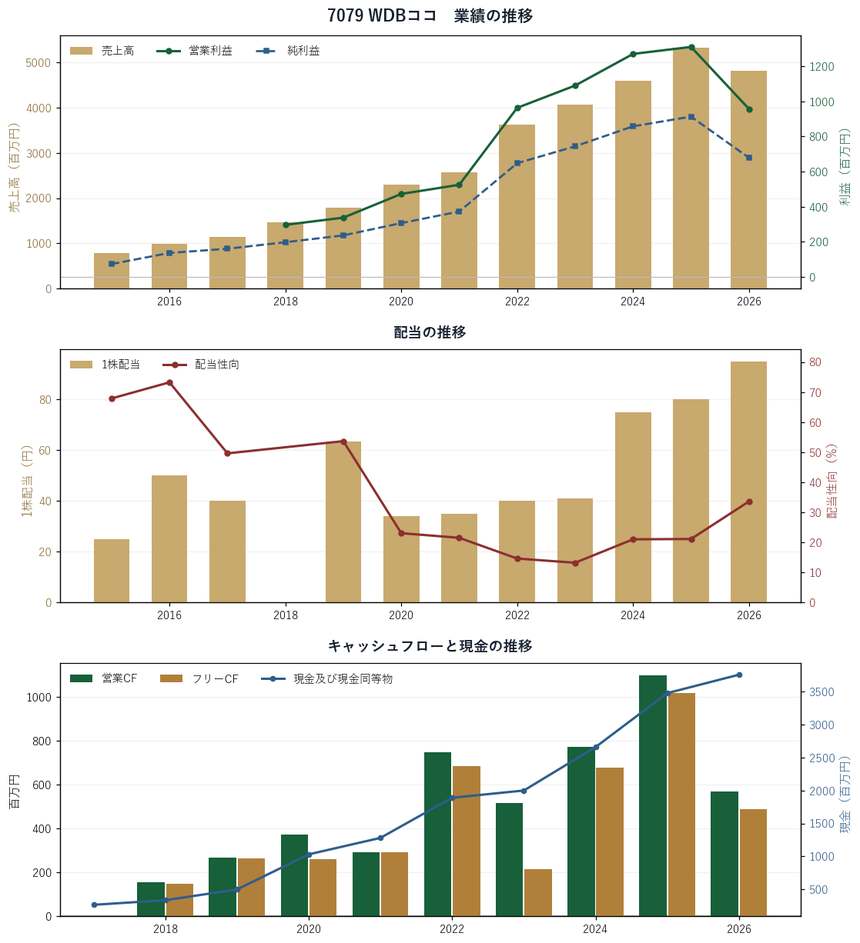
12年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 営業利益率19.9%・自己資本比率83.8%。営業利益率は2023年3月期26.7%、2024年3月期27.7%でした。現金は37.6億円で総資産の66.0%を占め、5社で最も高い比率です。
- 営業CFもフリーCFも赤字なし。キャッシュフローの記録は10年分ですが、その間に営業CF・フリーCFともに一度もマイナスになっていません。純利益も12年間黒字です。
- 配当は2020年3月期の34円から2026年3月期の95円へ。連続増配は6期で、2026年3月期の配当性向33.6%は最高評価の範囲です。
減点と弱点
減点は配当の減配-3点/配当実績が短い-1点(合計4点)でした。
- 配当の減配:-3点。記録のうえでは2018年と2020年の2回の減配と数えられています。ただし2018年と2019年の配当額には記録の異常の可能性があり(上場前後や株式分割などで株数が変わった影響)、額の比較には注意が必要です。12年で2回を19年に換算すると3.2回です。
- 2017年3月期は50円から40円へ下がりましたが、記念配当の剥落とみなして減配には数えていません。配当を確認できるのは12年分(2015〜2026年)のみで、配当実績が短い:-1点も付いています。
- EPSと株価は×。EPSは直近4年で年-3.2%、2026年3月期は282.47円と前期の379.61円から減りました。株価は5年で-47%で「下落」判定です。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 11.5億円(前年同期比 -8.7%) 通期予想46.6億円 に対して 24.7% |
|---|---|
| 営業利益(第1四半期累計) | 2.0億円(前年同期比 -15.3%) 通期予想9.6億円 に対して 20.7% |
気をつけたい点
- 会社の2027年3月期予想は売上46.6億円(-3.3%)と2期連続の減収、営業利益9.6億円(+0.3%)・純利益6.8億円(+0.1%)はほぼ横ばいです。第1四半期は売上11.5億円(前年同期比-8.7%)、営業利益2.0億円(-15.3%)で、進捗は20.7%でした。
- 予想配当は約100円で、2026年3月期の95円から増配の予想。予想配当性向は35%です。営業CFは2025年3月期の11.0億円から2026年3月期は5.7億円へ減っています。
- PERは9.03倍で5社のなかで最も低く、PBRは1.3倍。時価総額は約61億円と5社で最も小さく、売買の厚みには注意が必要です。
WDBココの配当の記録(12年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2015年 | 25.00円 | ― | 67.9% |
| 2016年 | 50.00円 | +100.0% | 73.2% |
| 2017年 | 40.00円 | -20.0% | 49.6% |
| 2018年 | ― | ― | ― |
| 2019年 | 63.50円 | ― | 53.7% |
| 2020年 | 34.00円 | -46.5% | 23.0% |
| 2021年 | 35.00円 | +2.9% | 21.5% |
| 2022年 | 40.00円 | +14.3% | 14.6% |
| 2023年 | 41.00円 | +2.5% | 13.2% |
| 2024年 | 75.00円 | +82.9% | 21.0% |
| 2025年 | 80.00円 | +6.7% | 21.1% |
| 2026年 | 95.00円 | +18.8% | 33.6% |
※上場前や株式分割の前後で1株あたりの金額を比べられない年は「―」としています。
※2017年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
5社を比べて
| 銘柄 | 予想利回り | 営業利益率 | 自己資本比率 | 今期の営業利益予想 | 総合点 |
|---|---|---|---|---|---|
| 学情 | 4.36% | 21.2% | 86.9% | +11.6% | 16点 |
| エクストリーム | 4.09% | 12.2% | 72.9% | -9.7% | 16点 |
| デンソー | 3.87% | 7.3% | 62.9% | -9.5% | 16点 |
| 三洋貿易 | 3.44% | 4.8% | 62.9% | +16.6% | 16点 |
| WDBココ | 3.94% | 19.9% | 83.8% | +0.3% | 15点 |
- 利回りと総合点の順番は一致しません。予想利回りが最も高い学情(4.36%)は減点が8点で5社中最多、利回りが最も低い三洋貿易(3.44%)は減点3点です。減点が最も少ないのはデンソーの2点でした。
- 営業利益率には4倍以上の開きがあります。学情21.2%、WDBココ19.9%、エクストリーム12.2%、デンソー7.3%、三洋貿易4.8%。自己資本比率も学情86.9%、WDBココ83.8%が高く、デンソーと三洋貿易は62.9%です。
- 今期の会社予想は増益2社・減益2社・横ばい1社。営業利益の増減は、学情+11.6%、三洋貿易+16.6%、エクストリーム-9.7%、デンソー-9.5%、WDBココ+0.3%です。
- 記録の短い2社は減配の重みが大きくなります。エクストリームは12年で4回の減配が19年換算で6.3回、WDBココは12年で2回が3.2回と数えられ、どちらも「配当実績が短い」の減点も付いています。
- 株価の動きは対照的です。三洋貿易は5年で+103%、12か月移動平均を38.0%上回る一方、WDBココは5年で-47%、デンソーは直近1年で-10.3%と、2社は「下落」判定です。
まとめ
5社は総合点こそほぼ並びましたが、学情は「厚い財務と高い利回り、ただし過去の減点が多い」、デンソーは「減点が少なく減配もないが、利益率は低め」、三洋貿易は「連続増配9期だが、株価はすでに大きく上昇」と、評価のされ方が異なります。エクストリームとWDBココは記録が12年分と短く、配当の歴史そのものがまだ浅い点に注意が必要です。利回りの数字だけで選ばず、減点の中身と今期の会社予想をあわせて確認してください。
このシリーズの記事一覧
独自に分析した高配当株ランキングの銘柄を、5社ずつ取り上げています。公開前の回は銘柄名だけ先に載せています。
- 日本セラミック・キムラユニティー・昭和システムエンジニアリング・鈴木・日本精化(09/20公開)
- オカムラ・キューブシステム・愛知時計電機・イエローハット・TYK(09/21公開)
- 学情・エクストリーム・デンソー・三洋貿易・WDBココ ← この記事
- 東鉄工業・鴻池運輸・アドバンテッジリスクマネジメント・JFEシステムズ・南陽(09/23公開)
- ビジネスブレイン太田昭和・クレオ・澁澤倉庫・コンドーテック・新日本建設(09/24公開)
- アイモバイル・ヤマックス・スターツ出版・ハイマックス・東洋テック(09/25公開)
- 東海ソフト・日比谷総合設備・アイエックス・ナレッジ・巴工業・前澤給装工業(09/26公開)
本記事はIR BANK・株探で公開されているデータをもとに、独自の基準で機械的に採点した結果をまとめたものです。特定の銘柄の売買を推奨するものではなく、将来の株価や配当を保証するものでもありません。数値は2026年9月4日時点のもので、その後の決算発表や配当予想の修正は反映されていません。投資の判断はご自身の責任でお願いします。
コメント