シリーズ「高配当株分析|5銘柄ずつ」
今回はオフィス家具のオカムラ、システム開発のキューブシステム、水道・ガスメーターの愛知時計電機、カー用品のイエローハット、鉄鋼向け耐火物のTYKの5社です。予想配当利回りは3.84〜4.48%。業種も規模も違う5社ですが、独自の採点ではそろって16〜17点に並びました。2008年からの19年分の業績・配当・キャッシュフローで、赤字や減配、利益を超える配当の記録がないかを確かめ、今期の会社予想と第1四半期の進み具合もあわせて見ていきます。株価と指標は2026年9月4日終値換算です。
今回取り上げるのは、オカムラ(7994)、キューブシステム(2335)、愛知時計電機(7723)、イエローハット(9882)、TYK(5363)の5社です。ランキング全体はこちらの記事にまとめています。
このランキングは、配当利回り3%以上・時価総額100億円以上などで絞り込んだ120銘柄を、企業の実力を測る加点9項目(27点満点)と、2008年からの全期間で配当が途切れた事実を数える減点8項目で採点したものです。記録が19年に満たない会社は、回数を19年に換算して数えています。データはIR BANKと株探から取得しています。
今回の5社
| 銘柄 | 株価 | 予想利回り | 予想PER | 総合点 |
|---|---|---|---|---|
| オカムラ(7994) | 2,390円 | 4.40% | 10.74倍 | 17点 |
| キューブシステム(2335) | 1,098円 | 4.19% | 11.12倍 | 17点 |
| 愛知時計電機(7723) | 2,867円 | 4.19% | 12.36倍 | 17点 |
| イエローハット(9882) | 1,771円 | 3.84% | 12.21倍 | 17点 |
| TYK(5363) | 682円 | 4.48% | 6.73倍 | 16点 |
株価・PER・予想利回りは2026年9月4日時点(株探)。業績・配当・キャッシュフローはIR BANK。
動画でも解説しています
この記事の5社を、グラフを見ながら約29分で説明しています。
オカムラ(7994)
オフィス家具の大手。2010年3月期から17年間、1株配当が前年を下回った年はなく、予想利回りは4.40%です。
配当を減らさずに17年間積み上げてきた記録と、19年間黒字の営業キャッシュフローが強みです。一方で営業利益率は2年続けて下がり、今期は純利益の減益予想。第1四半期の営業利益の進捗13.2%から、通期予想にどう近づくかを確かめたい銘柄です。
基本データ
| 市場・業種 | 東証プライム/その他製品 |
|---|---|
| 株価 | 2,390円 |
| 時価総額 | 約2,404億円 |
| 予想配当利回り | 4.40% |
| 予想PER/PBR | 10.74倍/1.11倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上3,290億円・営業利益241億円・EPS236.80円 |
| 会社予想 | 2027年 売上3,470億円・営業利益260億円・EPS222.9円 |
| 予想1株配当 | 105.2円(予想配当性向47%) |
| 本社 | 横浜市西区北幸二丁目7番18号 |
| 従業員数 | 連結 6,082名 単体 4,494名 |
どんな会社か
オフィス家具の大手で、首都圏に強みを持ち、商品開発に定評があります。オフィス環境機器、商環境機器、物流システム機器の製造販売を主な事業とし、関連する物流・施工・サービスまで手がけています。店舗の陳列棚や什器も扱います。
2026年3月期のセグメント別売上は、オフィス環境事業1,919億円(前期比+14.6%)、商環境事業1,162億円(-1.8%)、物流システム事業147億円(-34.9%)、その他63億円(+1.3%)。オフィス環境事業が売上の半分以上を占めます。
本社は横浜市西区。連結の従業員は6,082名、連結子会社33社。有価証券報告書に主要な顧客の記載はありません。10年前(2016年3月期)と比べて、売上は1.4倍、純利益は2.5倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 物流システム事業 | 226億 | 147億 |
| 商環境事業 | 1183億 | 1162億 |
| オフィス環境事業 | 1674億 | 1919億 |
| その他 | 62.2億 | 63億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。オカムラの加点は19点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+2.4% / 直近4年 年+5.9% |
| 2. 1株利益の伸び | ◎ | 全期間 年+27.5% / 直近4年 年+13.2% |
| 3. 営業利益率 | △ | 7.3% |
| 4. 自己資本比率 | ○ | 67.6% |
| 5. 営業キャッシュフロー | ◎ | 19年間で赤字0回 |
| 6. 現金の量と伸び | △ | 全期間で1.6倍 / 総資産の10.6% |
| 7. 配当の増え方 | ○ | 連続増配5期 |
| 8. 配当性向 | ◎ | 43.9% |
| 9. 株価の推移 | ○ | 5年+45% / 1年+1.3% / 12か月線-0.1%(横ばい) |
| 加点合計 | 19 | 27点満点 |
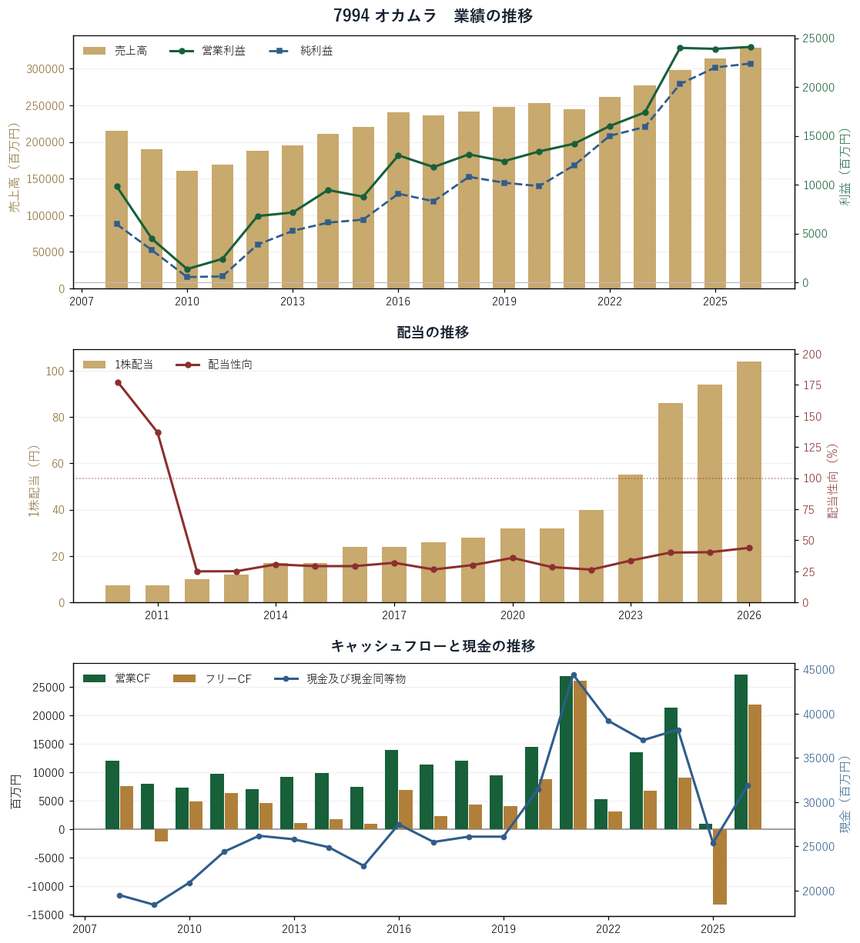
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 配当が17年間、前年を下回っていない。2010年3月期の7.50円から2026年3月期の104円まで13.9倍。据え置きの年はあるものの減配はなく、連続増配は5期です。
- 1株利益の伸びが◎。直近4年で年13.2%。2026年3月期の1株利益は236.80円で、配当性向は43.9%と30〜50%の範囲に収まっています。
- 営業キャッシュフローは19年間黒字。2026年3月期は272億円でした。自己資本比率も2008年3月期の42.7%から67.6%まで上がっています。
減点と弱点
減点はタコ足配当-2点(合計2点)でした。
- 利益を超える配当が2回(-2点)。2010年3月期と2011年3月期は、1株利益4.85円・5.37円に対して配当7.50円を出し、配当性向は177.1%と136.9%でした。
- 営業利益率は7.3%で△。2024年3月期の8.1%から2年続けて下がっています。現金も総資産の10.6%で△です。
- 2025年3月期は営業キャッシュフローが9.8億円まで落ち、フリーキャッシュフローは-133億円でした。物流システム事業の売上は2026年3月期に34.9%減っています。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 740億円(前年同期比 -1.9%) 通期予想3,470億円 に対して 21.3% |
|---|---|
| 営業利益(第1四半期累計) | 34.4億円(前年同期比 +10.3%) 通期予想260億円 に対して 13.2% |
気をつけたい点
- 会社の2027年3月期予想は、売上3,470億円(+5.5%)、営業利益260億円(+7.9%)に対して、純利益は211億円(-5.8%)の減益です。予想配当性向は47%。
- 第1四半期は売上740億円(前年同期比-1.9%)、営業利益34.4億円(+10.3%)。営業利益は増えていますが、通期予想に対する進捗は13.2%です。
- 株価は5年で+45%、直近1年は+1.3%で、12か月移動平均とほぼ同じ位置(-0.1%)。判定は横ばい、予想PER10.74倍、PBR1.11倍です。
オカムラの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 7.50円 | ― | 177.1% |
| 2011年 | 7.50円 | +0.0% | 136.9% |
| 2012年 | 10.00円 | +33.3% | 25.0% |
| 2013年 | 12.00円 | +20.0% | 25.1% |
| 2014年 | 17.00円 | +41.7% | 30.6% |
| 2015年 | 17.00円 | +0.0% | 29.2% |
| 2016年 | 24.00円 | +41.2% | 29.2% |
| 2017年 | 24.00円 | +0.0% | 31.9% |
| 2018年 | 26.00円 | +8.3% | 26.5% |
| 2019年 | 28.00円 | +7.7% | 30.1% |
| 2020年 | 32.00円 | +14.3% | 35.8% |
| 2021年 | 32.00円 | +0.0% | 28.4% |
| 2022年 | 40.00円 | +25.0% | 26.4% |
| 2023年 | 55.00円 | +37.5% | 33.7% |
| 2024年 | 86.00円 | +56.4% | 40.1% |
| 2025年 | 94.00円 | +9.3% | 40.4% |
| 2026年 | 104.00円 | +10.6% | 43.9% |
キューブシステム(2335)
金融・通信・流通向けに強いシステム開発会社。現金が総資産の45.8%を占め、予想利回りは4.19%です。
赤字のない19年と厚い現金は、配当を支える土台として十分です。ただし2023年3月期の大幅増配の翌年に減配した記録があり、今期は増益予想に対して第1四半期が営業減益。増配がどう続くかを確かめたい銘柄です。
基本データ
| 市場・業種 | 東証プライム/情報・通信業 |
|---|---|
| 株価 | 1,098円 |
| 時価総額 | 約173億円 |
| 予想配当利回り | 4.19% |
| 予想PER/PBR | 11.12倍/1.49倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上185億円・営業利益15.6億円・EPS103.35円 |
| 会社予想 | 2027年 売上200億円・営業利益18.0億円・EPS98.8円 |
| 予想1株配当 | 46.0円(予想配当性向47%) |
| 本社 | 東京都品川区大崎二丁目11番1号 |
| 従業員数 | 連結 938名 単体 704名 |
どんな会社か
ITを使って顧客のビジネスモデルの変革を促し、経営環境の変化への対応を支援する、システムソリューション・サービスを事業としています。金融・通信・流通向けに強く、SEのプロジェクト管理能力に定評があります。
有価証券報告書に載る主要な顧客は、野村総合研究所、富士通、イオンアイビスの3社。2026年3月期の売上は185億円(前期比+0.5%)、営業利益は15.6億円でした。
本社は東京都品川区。連結の従業員は938名で平均年齢34歳、連結子会社3社。研究開発費は1億2200万円です。10年前(2016年3月期)と比べて、売上は1.5倍、純利益は2.5倍です。
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。キューブシステムの加点は18点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+4.7% / 直近4年 年+4.3% |
| 2. 1株利益の伸び | ○ | 全期間 年+9.9% / 直近4年 年+13.7% |
| 3. 営業利益率 | △ | 8.4% |
| 4. 自己資本比率 | ◎ | 76.5% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で3.5倍 / 総資産の45.8% |
| 7. 配当の増え方 | △ | 連続増配2期 |
| 8. 配当性向 | ◎ | 44.5% |
| 9. 株価の推移 | △ | 5年+7% / 1年-4.2% / 12か月線+3.3%(横ばい) |
| 加点合計 | 18 | 27点満点 |
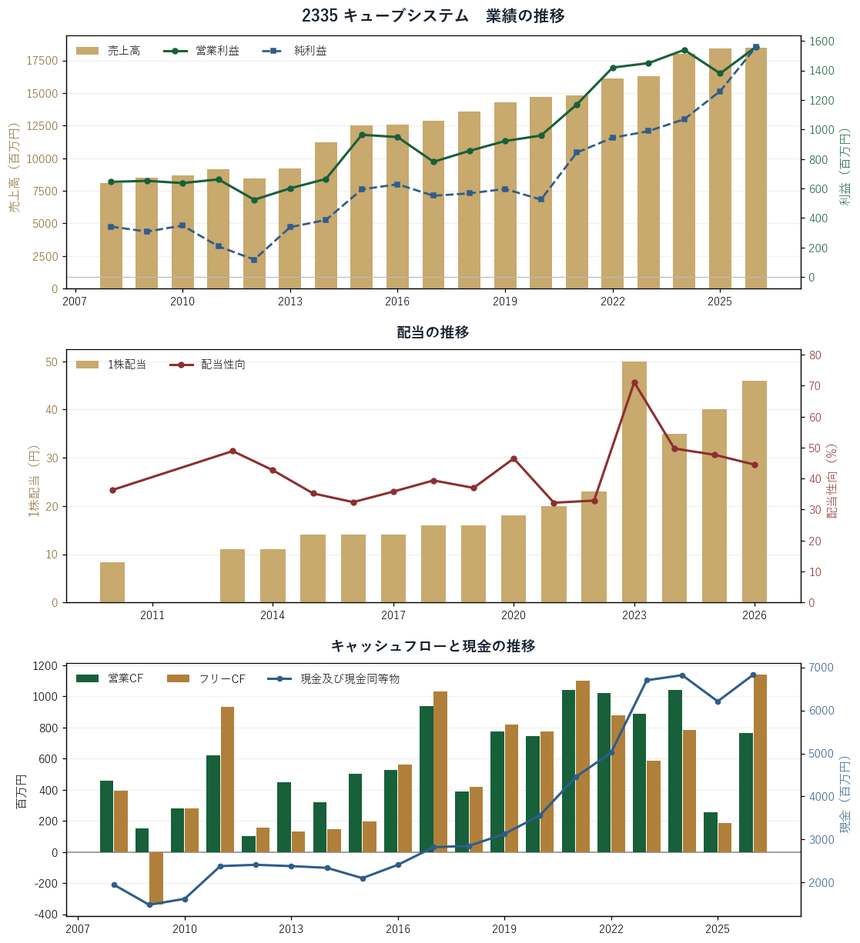
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 財務が厚い。自己資本比率76.5%、現金68.3億円は総資産の45.8%。現金は全期間で3.5倍に増え、どちらも◎評価です。
- 19年間、赤字がない。純利益も営業キャッシュフローも一度も赤字になっておらず、減収も2012年3月期の1回だけです。
- 配当性向44.5%。2026年3月期の配当は46円で、2010年3月期の8.33円から5.5倍。配当性向は30〜50%の範囲に収まっています。
減点と弱点
減点は配当の減配-1点(合計1点)でした。
- 減配が1回(-1点)。2024年3月期に配当を50円から35円へ30%減らしました。前年の2023年3月期に23円から50円へ増やし、配当性向が71.1%まで上がった翌年です。記録17年で1回を、19年換算で1.1回と数えています。
- 連続増配は2期で△、営業利益率8.4%も△。株価は5年で+7%、直近1年で-4.2%で、株価の推移も△です。
- 営業キャッシュフローは2025年3月期に2.5億円まで落ち込み、2026年3月期は7.7億円。2021年3月期と2024年3月期の10.4億円を下回っています。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 45.5億円(前年同期比 +0.0%) 通期予想200億円 に対して 22.8% |
|---|---|
| 営業利益(第1四半期累計) | 3.5億円(前年同期比 -11.7%) 通期予想18.0億円 に対して 19.7% |
気をつけたい点
- 会社の2027年3月期予想は、売上200億円(+8.1%)、営業利益18.0億円(+15.4%)、純利益15.0億円(-3.8%)。予想配当性向は47%です。
- 第1四半期は売上45.5億円(前年同期比+0.0%)、営業利益3.5億円(-11.7%)。営業利益の通期予想に対する進捗は19.7%で、増益予想とは逆向きの出だしです。
- 時価総額は約173億円と5社で最も小さく、予想PER11.12倍、PBR1.49倍です。株価は12か月移動平均を3.3%上回り、判定は横ばいです。
キューブシステムの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 8.33円 | ― | 36.3% |
| 2013年 | 11.00円 | +32.1% | 48.9% |
| 2014年 | 11.00円 | +0.0% | 42.7% |
| 2015年 | 14.00円 | +27.3% | 35.2% |
| 2016年 | 14.00円 | +0.0% | 32.4% |
| 2017年 | 14.00円 | +0.0% | 35.8% |
| 2018年 | 16.00円 | +14.3% | 39.4% |
| 2019年 | 16.00円 | +0.0% | 37.0% |
| 2020年 | 18.00円 | +12.5% | 46.5% |
| 2021年 | 20.00円 | +11.1% | 32.2% |
| 2022年 | 23.00円 | +15.0% | 32.9% |
| 2023年 | 50.00円 | +117.4% | 71.1% |
| 2024年 | 35.00円 | -30.0% | 49.7% |
| 2025年 | 40.00円 | +14.3% | 47.7% |
| 2026年 | 46.00円 | +15.0% | 44.5% |
愛知時計電機(7723)
水道・ガスメーターの大手。2026年3月期に配当を50.7%増やしましたが、今期は営業利益20.8%減の予想です。
財務は厚く株価も上昇基調で、配当は直近3年で大きく増えました。ただ今期は営業利益20.8%減の予想で、第1四半期は営業赤字。予想配当性向52%のなかで、配当を増やし続けられるかを見極めたい銘柄です。
基本データ
| 市場・業種 | 東証プライム/精密機器 |
|---|---|
| 株価 | 2,867円 |
| 時価総額 | 約443億円 |
| 予想配当利回り | 4.19% |
| 予想PER/PBR | 12.36倍/0.86倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上591億円・営業利益47.1億円・EPS312.12円 |
| 会社予想 | 2027年 売上605億円・営業利益37.3億円・EPS232.7円 |
| 予想1株配当 | 120.1円(予想配当性向52%) |
| 本社 | 名古屋市熱田区千年一丁目2番70号 |
| 従業員数 | 連結 1,719名 単体 1,182名 |
どんな会社か
水道・ガスメーターの大手で、計測技術に強みを持ちます。官公需の比率が高い一方、民需向けを強化しています。事業は計測器関連事業とその他の製造・販売で構成されます。
2026年3月期の売上は591億円(前期比+8.8%)、営業利益47.1億円、純利益48.0億円。研究開発費は12億9200万円、設備投資は24億2600万円です。有価証券報告書に主要な顧客の記載はありません。
本社は名古屋市熱田区。連結の従業員は1,719名で平均勤続17.5年、連結子会社5社。10年前(2016年3月期)と比べて、売上は1.4倍、純利益は3.4倍です。
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。愛知時計電機の加点は19点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+3.0% / 直近4年 年+5.6% |
| 2. 1株利益の伸び | ○ | 全期間 年+10.6% / 直近4年 年+11.5% |
| 3. 営業利益率 | △ | 8.0% |
| 4. 自己資本比率 | ◎ | 74.8% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ○ | 全期間で2.4倍 / 総資産の12.7% |
| 7. 配当の増え方 | △ | 連続増配4期 |
| 8. 配当性向 | ◎ | 36.2% |
| 9. 株価の推移 | ◎ | 5年+84% / 1年+4.4% / 12か月線+1.5%(上昇) |
| 加点合計 | 19 | 27点満点 |
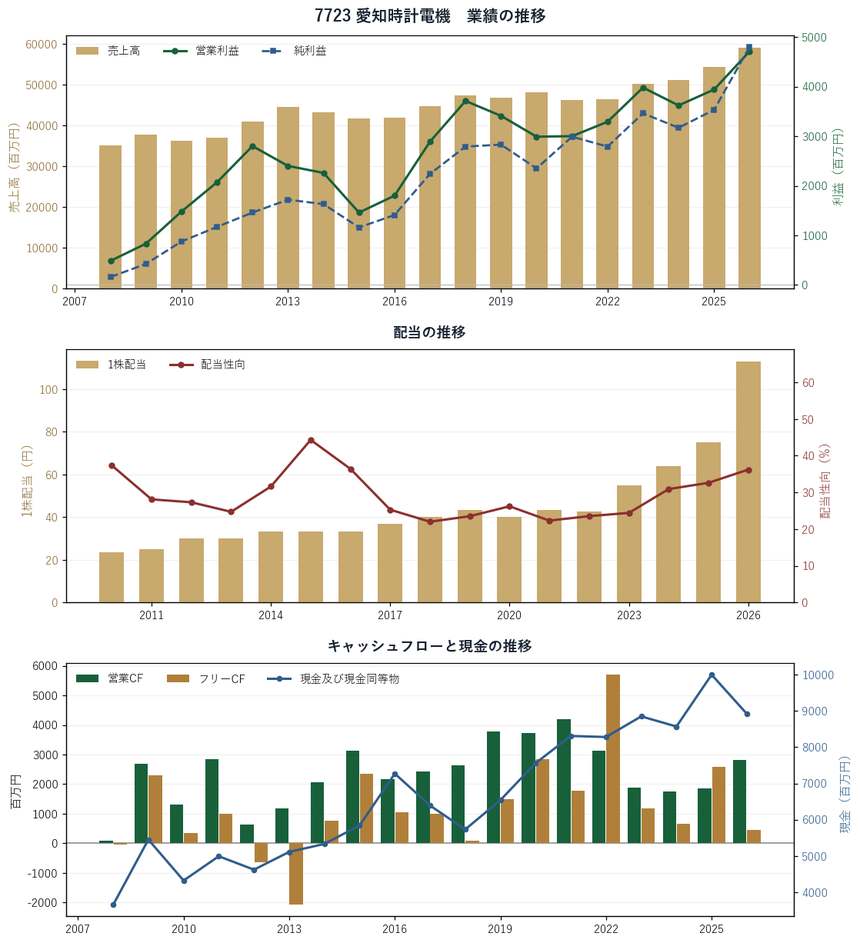
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 株価の推移が◎。5年で+84%、直近1年で+4.4%。12か月移動平均も半年で+9.8%切り上がり、判定は上昇です。それでもPBRは0.86倍です。
- 自己資本比率74.8%。2008年3月期の41.0%から大きく高まり、◎評価。営業キャッシュフローは19年間黒字です。
- 配当は17年で4.8倍。2010年3月期の23.33円から2026年3月期の113円へ。直近は64円→75円→113円と増え、配当性向は36.2%です。
減点と弱点
減点はFCFが恒常赤字-2点(合計2点)でした。
- フリーキャッシュフローの恒常赤字(-2点)。2008年3月期(-0.42億円)、2012年3月期(-6.4億円)、2013年3月期(-20.8億円)の3回です。2026年3月期も4.5億円にとどまりました。
- 2020年3月期(40円)と2022年3月期(42.67円)は配当が前年を下回りましたが、記念配当の剥落とみなして減配には数えていません。
- 連続増配は4期、営業利益率は8.0%で、どちらも△。売上は19年のうち5回、前年を下回っています。営業キャッシュフローは2021年3月期の41.9億円から、2026年3月期は28.2億円に減っています。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 138億円(前年同期比 +10.4%) 通期予想605億円 に対して 22.8% |
|---|---|
| 営業利益(第1四半期累計) | -7.4億円(前年同期比 -187.8%) 通期予想37.3億円 に対して -19.7% |
気をつけたい点
- 今期は減益予想。2027年3月期は売上605億円(+2.4%)に対し、営業利益37.3億円(-20.8%)、純利益35.7億円(-25.6%)。予想配当性向は52%に上がります。
- 第1四半期は売上138億円(前年同期比+10.4%)ながら、営業損益は-7.4億円の赤字。前年同期の黒字から赤字に転じています。
- 2026年3月期の純利益48.0億円は営業利益47.1億円を上回っていました。1株利益は312.12円から、今期予想では232.70円に下がる見込みです。予想PERは12.36倍。
愛知時計電機の配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 23.33円 | ― | 37.4% |
| 2011年 | 25.00円 | +7.2% | 28.1% |
| 2012年 | 30.00円 | +20.0% | 27.3% |
| 2013年 | 30.00円 | +0.0% | 24.7% |
| 2014年 | 33.33円 | +11.1% | 31.6% |
| 2015年 | 33.33円 | +0.0% | 44.3% |
| 2016年 | 33.33円 | +0.0% | 36.4% |
| 2017年 | 36.67円 | +10.0% | 25.3% |
| 2018年 | 40.00円 | +9.1% | 22.0% |
| 2019年 | 43.33円 | +8.3% | 23.5% |
| 2020年 | 40.00円 | -7.7% | 26.2% |
| 2021年 | 43.33円 | +8.3% | 22.3% |
| 2022年 | 42.67円 | -1.5% | 23.5% |
| 2023年 | 55.00円 | +28.9% | 24.4% |
| 2024年 | 64.00円 | +16.4% | 30.9% |
| 2025年 | 75.00円 | +17.2% | 32.6% |
| 2026年 | 113.00円 | +50.7% | 36.2% |
※2020・2022年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
イエローハット(9882)
カー用品販売の大手。連続増配10期で、配当は17年で24.8倍になりました。予想利回りは3.84%です。
17年間減配なし、連続増配10期という配当の記録は、5社で最も長いものです。一方で自己資本比率は2年で大きく下がり、営業利益率も低下。今期は増益予想ながら第1四半期は営業減益で、利回りが5社で最も低い点も含めて見ておきたい銘柄です。
基本データ
| 市場・業種 | 東証プライム/卸売業 |
|---|---|
| 株価 | 1,771円 |
| 時価総額 | 約1,524億円 |
| 予想配当利回り | 3.84% |
| 予想PER/PBR | 12.21倍/1.2倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上1,713億円・営業利益151億円・EPS137.85円 |
| 会社予想 | 2027年 売上1,760億円・営業利益160億円・EPS143.8円 |
| 予想1株配当 | 68.0円(予想配当性向47%) |
| 本社 | 東京都大田区北千束1-4-6 |
| 従業員数 | 単体 137名 (臨時64名) 連結 4,176名 (臨時1,591名) |
どんな会社か
カー用品販売の大手で、直営店での販売とFC向けの卸売りが事業の軸です。カー用品・二輪用品等の製造、卸売、小売に加えて賃貸不動産事業も行い、バイク・自転車の販売も手がけます。
2026年3月期のセグメント別売上は、カー用品・二輪用品等販売事業1,655億円(前期比+11.6%)、賃貸不動産事業57.9億円(+0.2%)。有価証券報告書に載る主要な顧客はホットマンです。
本社は東京都大田区。連結の従業員は4,176名(ほかに臨時1,591名)、連結子会社43社。10年前(2016年3月期)と比べて、売上は1.4倍、純利益は2.1倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 賃貸不動産事業 | 57.8億 | 57.9億 |
| カー用品・二輪用品等販売事業 | 1483億 | 1655億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。イエローハットの加点は19点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+2.7% / 直近4年 年+5.2% |
| 2. 1株利益の伸び | ○ | 全期間 年+14.2% / 直近4年 年+6.1% |
| 3. 営業利益率 | △ | 8.8% |
| 4. 自己資本比率 | △ | 59.8% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ○ | 全期間で9.0倍 / 総資産の19.2% |
| 7. 配当の増え方 | ◎ | 連続増配10期 |
| 8. 配当性向 | ◎ | 45.0% |
| 9. 株価の推移 | ◎ | 5年+83% / 1年+5.6% / 12か月線+6.2%(上昇) |
| 加点合計 | 19 | 27点満点 |
19年分のグラフ
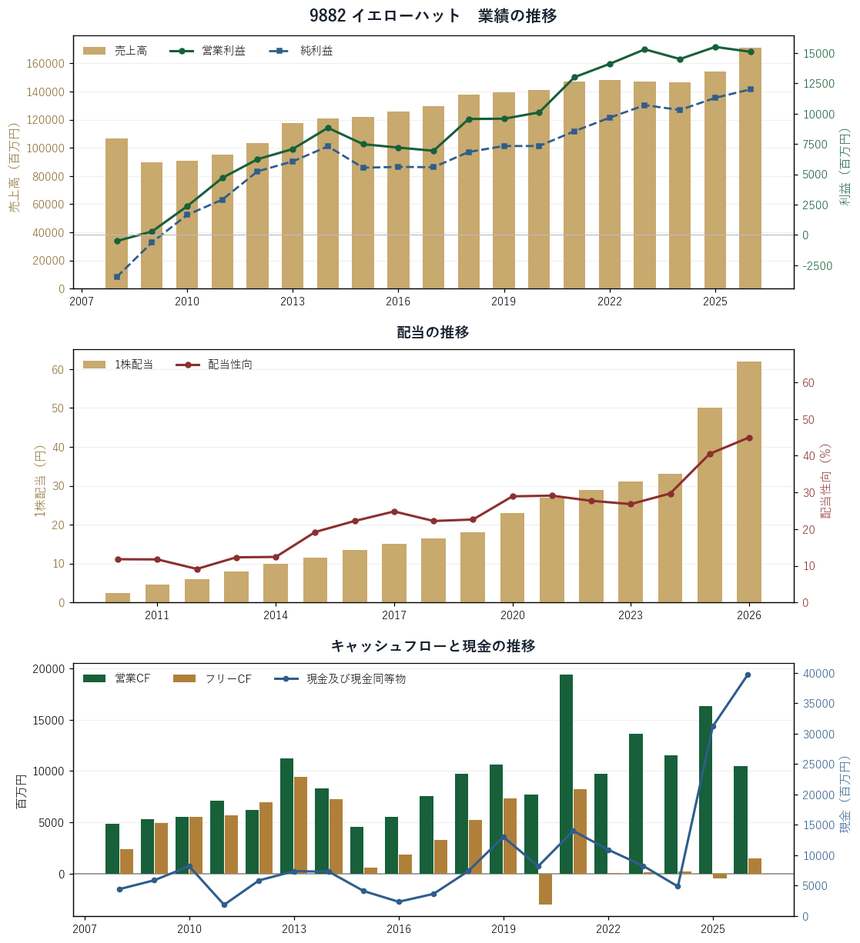
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 連続増配10期。2010年3月期の2.50円から2026年3月期の62円まで、17年間一度も前年を下回っていません。2025年3月期は33円から50円へ+51.5%でした。
- 配当性向45.0%。2024年3月期まで30%未満だった配当性向が、2025年3月期に40.5%、2026年3月期に45.0%へ上がり、30〜50%の範囲に入りました。
- 株価の推移が◎。5年で+83%、直近1年で+5.6%、判定は上昇。現金も2026年3月期に397億円まで増えています。
減点と弱点
減点は純利益が赤字-2点(合計2点)でした。
- 純利益の赤字が2回(-2点)。2008年3月期は-34.7億円、2009年3月期は-6.2億円。2010年3月期以降の17年間は黒字が続いています。
- 自己資本比率が59.8%まで低下して△。2024年3月期の80.8%から2年で21ポイント下がりました。同じ期間に現金は48.4億円から397億円へ増えています。
- 営業利益率は8.8%で△。2023年3月期の10.4%から下がり、2026年3月期は増収でも営業利益が155億円から151億円に減りました。フリーキャッシュフローは2020年3月期と2025年3月期に赤字です。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 412億円(前年同期比 +2.2%) 通期予想1,760億円 に対して 23.4% |
|---|---|
| 営業利益(第1四半期累計) | 29.1億円(前年同期比 -16.9%) 通期予想160億円 に対して 18.2% |
気をつけたい点
- 会社の2027年3月期予想は、売上1,760億円(+2.7%)、営業利益160億円(+6.0%)、純利益122億円(+1.7%)の増益。予想配当は68円、予想配当性向は47%です。
- 第1四半期は売上412億円(前年同期比+2.2%)に対し、営業利益29.1億円(-16.9%)。営業利益の通期予想に対する進捗は18.2%です。
- 予想利回り3.84%は5社で最も低く、予想PER12.21倍、PBR1.2倍。株価は12か月移動平均を6.2%上回っています。
イエローハットの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 2.50円 | ― | 11.8% |
| 2011年 | 4.50円 | +80.0% | 11.7% |
| 2012年 | 6.00円 | +33.3% | 9.1% |
| 2013年 | 8.00円 | +33.3% | 12.3% |
| 2014年 | 10.00円 | +25.0% | 12.4% |
| 2015年 | 11.50円 | +15.0% | 19.2% |
| 2016年 | 13.50円 | +17.4% | 22.2% |
| 2017年 | 15.00円 | +11.1% | 24.8% |
| 2018年 | 16.50円 | +10.0% | 22.2% |
| 2019年 | 18.00円 | +9.1% | 22.6% |
| 2020年 | 23.00円 | +27.8% | 28.9% |
| 2021年 | 27.00円 | +17.4% | 29.1% |
| 2022年 | 29.00円 | +7.4% | 27.7% |
| 2023年 | 31.00円 | +6.9% | 26.8% |
| 2024年 | 33.00円 | +6.5% | 29.7% |
| 2025年 | 50.00円 | +51.5% | 40.5% |
| 2026年 | 62.00円 | +24.0% | 45.0% |
TYK(5363)
鉄鋼向け耐火物の大手。予想利回り4.48%、PER6.73倍、PBR0.6倍は5社で最も割安な水準ですが、過去の減点も最も多い銘柄です。
利益率・財務・株価の評価は5社で最も高く、配当も直近5期で増えています。ただ2010年3月期までの赤字や2020年3月期の減配の記録が残り、今期の純利益の伸びは営業利益の伸びを大きく上回る予想です。本業の伸びで配当が増えるかを確かめたい銘柄です。
基本データ
| 市場・業種 | 東証スタンダード/ガラス・土石 |
|---|---|
| 株価 | 682円 |
| 時価総額 | 約310億円 |
| 予想配当利回り | 4.48% |
| 予想PER/PBR | 6.73倍/0.6倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上315億円・営業利益34.4億円・EPS84.19円 |
| 会社予想 | 2027年 売上318億円・営業利益35.5億円・EPS102.0円 |
| 予想1株配当 | 30.6円(予想配当性向30%) |
| 本社 | 東京都港区港南二丁目11番1号 |
| 従業員数 | 単体 400名 (臨時40名) 連結 927名 (臨時115名) |
どんな会社か
鉄鋼向けの耐火煉瓦、不定形耐火物、非鉄金属向けの黒鉛坩堝、ニューセラミックス等の製造販売が主な事業です。JFE系の耐火物大手で、技術力に強く、海外展開で先行し、炭素製品にも進出しています。
2026年3月期の地域別売上は、日本217億円(前期比+0.8%)、ヨーロッパ45.2億円(+2.3%)、北米40.7億円(-12.5%)。主要な顧客として、村田製作所、日本製鉄、JFEスチールなどが挙がっています。
本社は東京都港区で、東証スタンダード上場。連結の従業員は927名、連結子会社13社。10年前(2016年3月期)と比べて、売上は1.6倍、純利益は5.8倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 日本 | 216億 | 217億 |
| 北米 | 46.5億 | 40.7億 |
| ヨーロッパ | 44.2億 | 45.2億 |
| アジア | 896百万 | 829百万 |
| その他 | 410百万 | 341百万 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。TYKの加点は23点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+2.4% / 直近4年 年+3.2% |
| 2. 1株利益の伸び | ◎ | 全期間 年+12.3% / 直近4年 年+20.8% |
| 3. 営業利益率 | ○ | 10.9% |
| 4. 自己資本比率 | ◎ | 70.4% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で9.7倍 / 総資産の21.3% |
| 7. 配当の増え方 | ○ | 連続増配5期 |
| 8. 配当性向 | ◎ | 30.0% |
| 9. 株価の推移 | ◎ | 5年+110% / 1年+29.8% / 12か月線+9.5%(上昇) |
| 加点合計 | 23 | 27点満点 |
19年分のグラフ
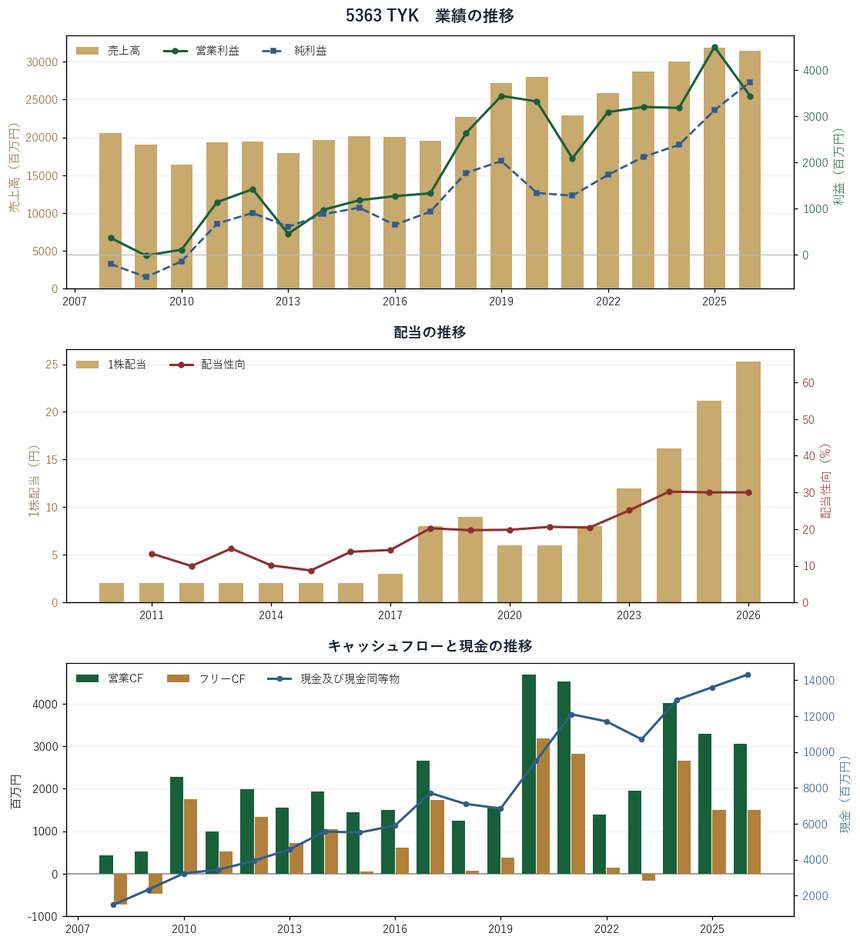
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 利益率と財務がそろって高い。営業利益率10.9%は5社で最も高く、自己資本比率70.4%、現金143億円は総資産の21.3%です。
- 1株利益の伸びが◎。直近4年で年20.8%。2026年3月期の1株利益は84.19円で、2021年3月期の29.08円から伸びています。
- 株価の推移が◎。5年で+110%、直近1年で+29.8%、判定は上昇。それでもPBRは0.6倍、予想PERは6.73倍です。
減点と弱点
減点は純利益が赤字-3点/配当の減配-1点/タコ足配当-1点/FCFが恒常赤字-2点(合計7点)でした。
- 減点は7点で5社で最多。純利益の赤字が2008〜2010年3月期の3回(-3点)、フリーキャッシュフローの赤字が2008・2009・2023年3月期の3回(-2点)です。
- 減配と利益を超える配当が各1回。2020年3月期に9円から6円へ減配(記録17年を19年換算して1.1回、-1点)。2010年3月期は赤字のなかで2円を配当しました(-1点)。
- 配当は2010〜2016年3月期に2円のまま据え置かれていました。2026年3月期は1.3%の減収で、営業利益も45.0億円から34.4億円に減っています。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 79.5億円(前年同期比 -3.2%) 通期予想318億円 に対して 25.0% |
|---|---|
| 営業利益(第1四半期累計) | 8.9億円(前年同期比 -17.1%) 通期予想35.5億円 に対して 25.2% |
気をつけたい点
- 純利益が営業利益を上回る。2026年3月期は営業利益34.4億円に対し純利益37.4億円。2027年3月期予想も営業利益35.5億円(+3.2%)に対し、純利益45.3億円(+21.1%)です。低いPERはこの純利益で計算されています。
- 第1四半期は売上79.5億円(前年同期比-3.2%)、営業利益8.9億円(-17.1%)。営業利益の通期予想に対する進捗は25.2%です。
- 予想配当性向は30%。株価は12か月移動平均を9.5%上回り、5年で+110%上がったあとの水準です。
TYKの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 2.00円 | ― | ― |
| 2011年 | 2.00円 | +0.0% | 13.3% |
| 2012年 | 2.00円 | +0.0% | 9.9% |
| 2013年 | 2.00円 | +0.0% | 14.7% |
| 2014年 | 2.00円 | +0.0% | 10.1% |
| 2015年 | 2.00円 | +0.0% | 8.7% |
| 2016年 | 2.00円 | +0.0% | 13.8% |
| 2017年 | 3.00円 | +50.0% | 14.3% |
| 2018年 | 8.00円 | +166.7% | 20.2% |
| 2019年 | 9.00円 | +12.5% | 19.7% |
| 2020年 | 6.00円 | -33.3% | 19.8% |
| 2021年 | 6.00円 | +0.0% | 20.6% |
| 2022年 | 8.00円 | +33.3% | 20.4% |
| 2023年 | 12.00円 | +50.0% | 25.1% |
| 2024年 | 16.20円 | +35.0% | 30.2% |
| 2025年 | 21.20円 | +30.9% | 30.0% |
| 2026年 | 25.30円 | +19.3% | 30.0% |
5社を比べて
| 銘柄 | 予想利回り | 営業利益率 | 自己資本比率 | 今期の営業利益予想 | 総合点 |
|---|---|---|---|---|---|
| オカムラ | 4.40% | 7.3% | 67.6% | +7.9% | 17点 |
| キューブシステム | 4.19% | 8.4% | 76.5% | +15.4% | 17点 |
| 愛知時計電機 | 4.19% | 8.0% | 74.8% | -20.8% | 17点 |
| イエローハット | 3.84% | 8.8% | 59.8% | +6.0% | 17点 |
| TYK | 4.48% | 10.9% | 70.4% | +3.2% | 16点 |
- 利回りの順と総合点の順は一致しない。予想利回りが最も高いのはTYKの4.48%で、加点も5社で最も高い23点ですが、減点7点を引いた総合は16点と、5社で最も低くなりました。
- 減点の中身がそれぞれ違う。同じ17点の4社でも、オカムラは利益を超える配当2回、キューブシステムは減配1回、愛知時計電機はフリーキャッシュフローの赤字3回、イエローハットは2008・2009年3月期の最終赤字2回です。
- 営業利益率は4社が△。7.3〜8.8%に並び、10%を超えたのはTYKの10.9%だけです。自己資本比率はキューブシステムの76.5%が最も高く、イエローハットの59.8%が最も低くなっています。
- 今期は4社が営業増益予想、第1四半期は4社が営業減益。通期で営業減益を見込むのは愛知時計電機(-20.8%)だけですが、第1四半期に営業利益が前年同期を上回ったのはオカムラ(+10.3%)だけでした。
- PBR1倍割れは2社。TYKが0.6倍、愛知時計電機が0.86倍です。予想PERはTYKの6.73倍から愛知時計電機の12.36倍まで開きがあります。
まとめ
5社とも19年間、営業キャッシュフローは一度も赤字になっておらず、2026年3月期の配当もそろって前期から増えています。ただ、今期の見通しは分かれます。愛知時計電機は減益予想で第1四半期は営業赤字、TYKは純利益の伸びが営業利益の伸びを大きく上回る予想、キューブシステムとイエローハットは増益予想に対して第1四半期が営業減益です。利回りの数字だけでなく、減点の中身と今期の進み具合をあわせて確かめてください。
このシリーズの記事一覧
独自に分析した高配当株ランキングの銘柄を、5社ずつ取り上げています。公開前の回は銘柄名だけ先に載せています。
- 日本セラミック・キムラユニティー・昭和システムエンジニアリング・鈴木・日本精化(09/20公開)
- オカムラ・キューブシステム・愛知時計電機・イエローハット・TYK ← この記事
- 学情・エクストリーム・デンソー・三洋貿易・WDBココ(09/22公開)
- 東鉄工業・鴻池運輸・アドバンテッジリスクマネジメント・JFEシステムズ・南陽(09/23公開)
- ビジネスブレイン太田昭和・クレオ・澁澤倉庫・コンドーテック・新日本建設(09/24公開)
- アイモバイル・ヤマックス・スターツ出版・ハイマックス・東洋テック(09/25公開)
- 東海ソフト・日比谷総合設備・アイエックス・ナレッジ・巴工業・前澤給装工業(09/26公開)
本記事はIR BANK・株探で公開されているデータをもとに、独自の基準で機械的に採点した結果をまとめたものです。特定の銘柄の売買を推奨するものではなく、将来の株価や配当を保証するものでもありません。数値は2026年9月4日時点のもので、その後の決算発表や配当予想の修正は反映されていません。投資の判断はご自身の責任でお願いします。
コメント