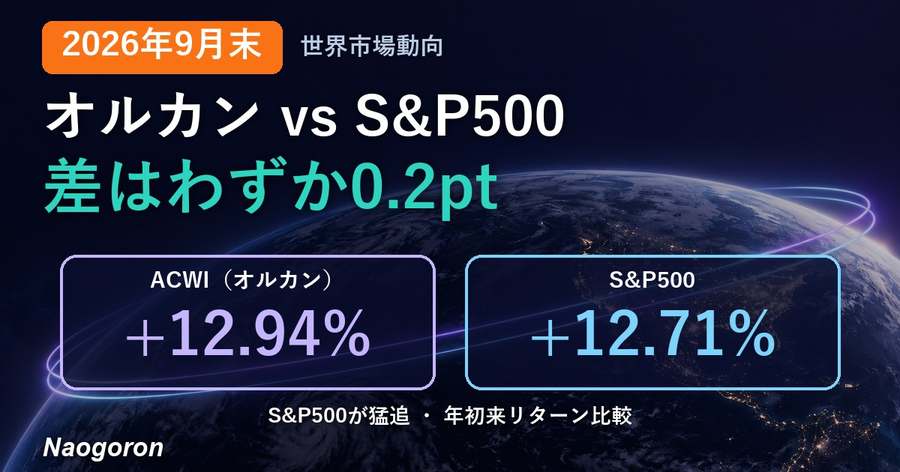
2026年も9ヶ月が経過しました。前回(8月末)記事の続編として、9月末時点の世界市場をデータで振り返ります。
8月は「アジアが力強く反発」したほぼ全面高の月でしたが、9月は一転して米国以外が軟調。欧州・中国・インドが水準を切り下げる一方、ナスダック100は年初来高値を更新しました。ACWI(オルカン)は年初来+12.9%、S&P500は+12.7%。4ヶ月連続で ACWI > S&P500 は守ったものの、差はわずか0.2ptまで縮まっています。
2026年9ヶ月経過 世界市場の動向は?
主要4指数の年初来パフォーマンス(2025年末=100)です。9月は日経225だけが水準を保ち、米国小型株が大きく値を下げました。
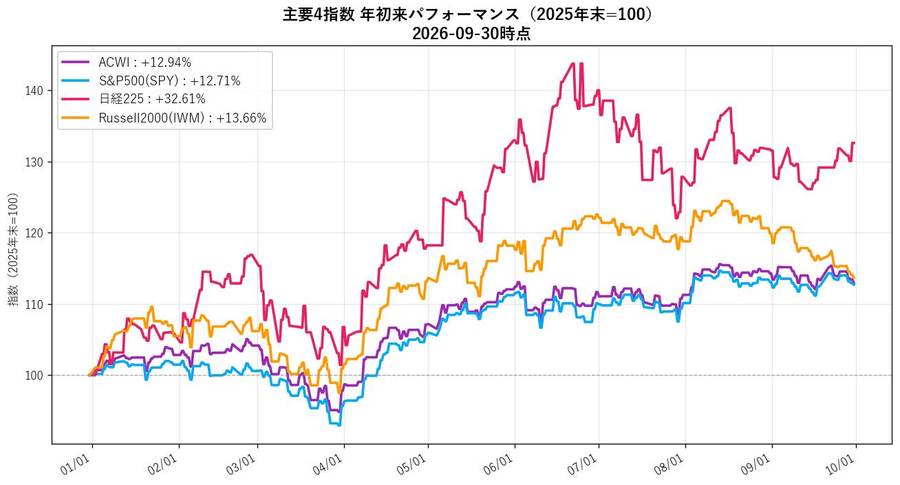
- 日経225 +32.6% — 8月の+31.7%からさらに上昇(6万6千円台後半)
- Russell2000(IWM) +13.7% — 8月の+19.9%から9月だけで約5%下落
- ACWI +12.9% / S&P500(SPY) +12.7% — どちらも8月末から小幅に下落
9月の騰落は、ACWI −1.2%、S&P500 −0.3%、ナスダック100 +3.3%、Russell2000 −5.2%。同じ米国でも、大型ハイテクだけが上がり、小型株は売られるという二極化の月でした。ナスダック100は年初来+20.8%と、今年はじめて+20%台に乗せています。
今年の特徴は? ACWI > S&P500(4ヶ月連続、ただし差は0.2pt)
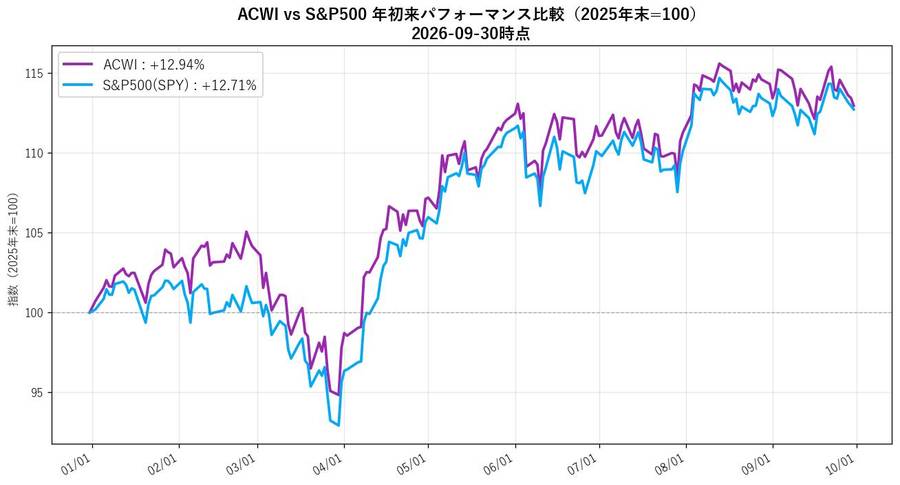
- ACWI: +12.94%(紫)
- S&P500(SPY): +12.71%(水色)
- 差分: +0.23pt(8月末の+1.22ptから約1pt縮小)
6月末+1.57pt → 7月末+1.15pt → 8月末+1.22pt → 9月末+0.23pt。ここ3ヶ月は1〜1.5ptのレンジで安定していましたが、9月にはじめてそのレンジを下に抜けました。
理由はシンプルで、ACWIの約4割を占める米国以外の株が9月に大きく下げたからです。計算すると、ACWIのうち米国以外の部分は9月に約−2.6%。一方で米国はほぼ横ばいでした。月中の差は9月8日の+1.70ptが最大で、そこから月末にかけてじりじりと縮み続けたのがチャートからも分かります。年末に向けて逆転がありうる水準まで来ています。
あなたは S&P500派、それともオルカン(ACWI)派?
2年連続のACWI勝ちが見えてきた…と思ったら、ここに来てS&P500が猛追。長期データで確認しておきましょう。
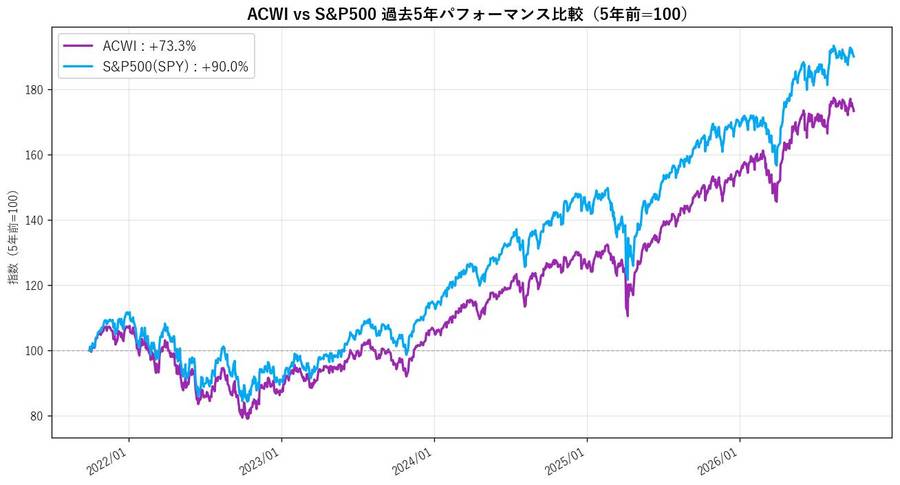
- 過去5年(2021/09 → 2026/09):S&P500 +90.0% / ACWI +73.3%
- 絶対差は +16.7pt で S&P500 の勝ち
先月は「この差が着実に縮んできている(6月+17.5pt → 7月+15.7pt → 8月+13.7pt)」と書きましたが、9月末は+16.7ptと再び広がりました。5年の起点が2021年9月末に移ったこと(2021年9月はS&P500 −4.7%、ACWI −4.2%とS&P500のほうが大きく下げた月で、その下げた後が起点になった)と、9月の米国優位の両方が効いています。
月ごとの起点の違いでこれだけ動くので、「差が縮んだ/広がった」は数ヶ月単位のブレの範囲と見ておくのが良さそうです。
長期で見るとどっちが勝つ?1988年からの累積成長
MSCI ACWI 指数本体(ETFではなく指数)の1988年からのデータで、38年の累積成長を比較します。
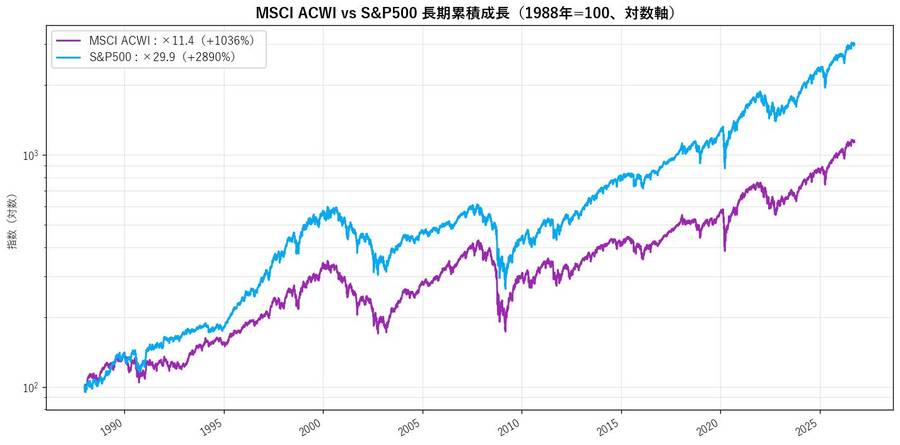
- S&P500: 1988年=100 → ×29.9 倍(+2,890%)
- MSCI ACWI: ×11.4 倍(+1,036%)
- 差は 約2.6倍。長期では圧倒的にS&P500が勝ち続けている
先月30倍の大台に乗ったS&P500は、9月の小幅安で29.9倍とわずかに下回りました。とはいえ100万円が約3,000万円、ACWIは約1,140万円。38年で約2.6倍の差という構図は変わりません。年単位の0.2ptの差とは、桁がまるで違います。
ACWI > S&P500 の発生確率は?1989-2026の38年データ
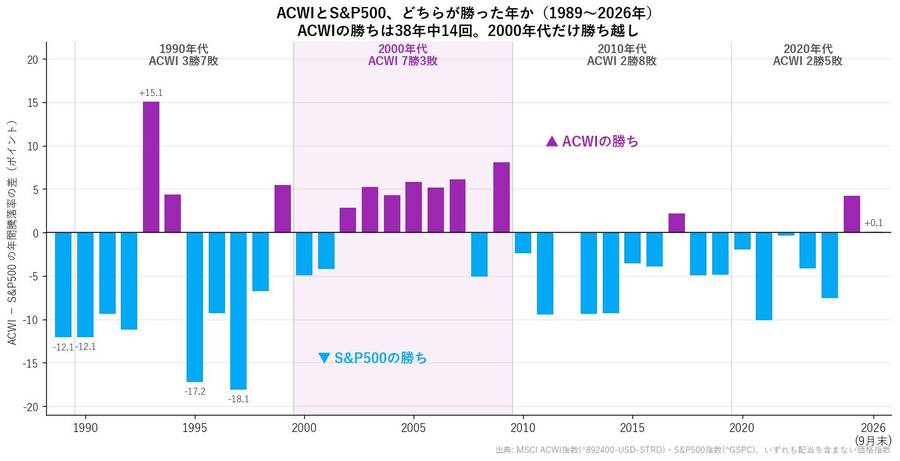
38年の年間騰落率で見ると、ACWI が S&P500 を上回った年は 14年(36.8%)。S&P500 が勝った年が 24年(63.2%)です。
なお指数ベース(配当を含まない価格指数)で見た2026年の年初来は、MSCI ACWI +11.84%、S&P500 +11.77%。差は0.07ptしかなく、2026年の▲がこのまま残るかは本当に最後まで分かりません。
10年区切りで見ると傾向がはっきり
| 年代 | ACWI 勝ち(年) | ACWI 平均年利(%) | S&P500 平均年利(%) | 傾向 |
|---|---|---|---|---|
| 1990年代 | 3 / 10年 | +10.2% | +16.1% | 米国優勢(ITバブル) |
| 2000年代 | 7 / 10年 | +1.7% | −0.6% | 米国「失われた10年」。BRICs/新興国優勢 |
| 2010年代 | 2 / 10年 | +7.3% | +11.8% | 米国一極集中(GAFAM) |
| 2020年代 | 2 / 7年 | +11.4% | +14.2% | 米国優勢継続(2025-26は僅差でACWI) |
2000年代だけ ACWI が圧倒したのがポイントです。この10年には、米国の不振と米国以外の好調が同時に起きていました。
米国側:「失われた10年」
2000年のITバブル崩壊、2001年の同時多発テロ、2008年のリーマンショックと、米国株は大きな下げを2度経験しました。S&P500の2000年代の平均年利は−0.6%。2000年初めに買った人は、10年たっても元本割れという状態でした。
米国以外:BRICsブーム
一方で、同じ時期に盛り上がったのがBRICs(ブリックス)です。2001年に米ゴールドマン・サックスのリポートが、ブラジル・ロシア・インド・中国の頭文字をとって「これからの成長の主役」と名付けたのが始まりでした。
- 中国の高成長:2001年にWTO(世界貿易機関)に加盟し、「世界の工場」として急成長。鉄鉱石・原油・銅などの資源を大量に買い付けた
- 資源価格の高騰:原油先物は2001年の1バレル17ドル台から、2008年7月には145ドル台へ(約8倍)。資源国のブラジル・ロシアが潤った
- 新興国株の急騰:新興国株のETF(EEM)は2003年4月から2007年10月までに約5倍、ブラジル株のETF(EWZ)は2002年10月から2008年5月までに約20倍(いずれも配当込み)
- ドル安:ドル指数は2001年の約121から2008年4月には約71へと約4割下落。ACWIはドル建ての指数なので、ドル安の分だけ米国以外の株の値上がりがさらに大きく見えた
つまり2000年代のACWIの勝ちは、米国の不振・新興国の高成長・資源高・ドル安という4つの条件が重なった結果でした。2010年代に入ると、中国の成長が鈍って資源価格も下がり、主役はGAFAMを中心とする米国の大型ハイテク株に移ります。BRICsという言葉も、いつの間にか聞かれなくなりました。
「米国がコケる10年」と「米国以外が伸びる10年」が重ならない限り、ACWI は S&P500 を超えにくい。これが過去38年から読み取れることです。
国別ETFの年初来騰落率でみると?
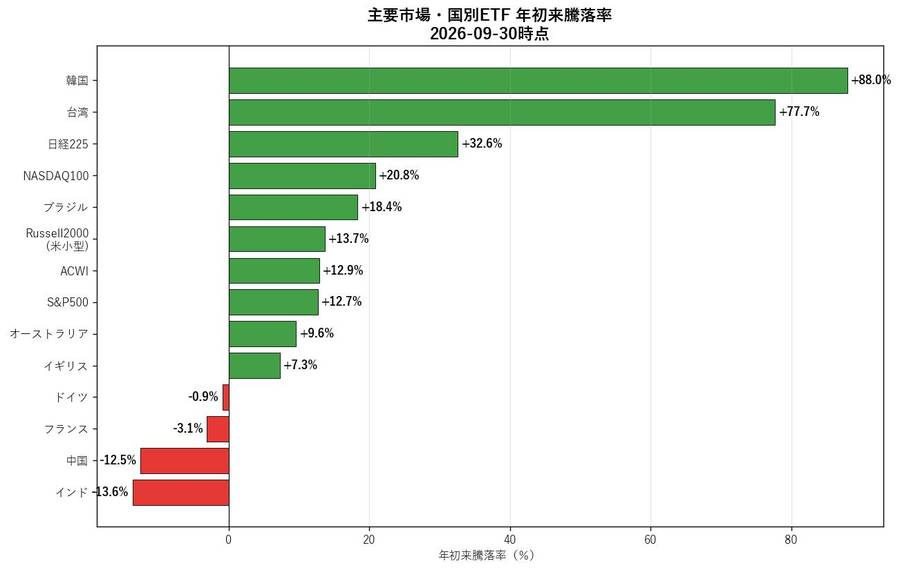
- 🥇 韓国(EWY): +88.0% — 8月の+86.0%からさらに上昇
- 🥈 台湾(EWT): +77.7% — 8月の+70.1%から7.6pt上昇
- 日経225: +32.6%(8月+31.7%)
- NASDAQ100(QQQ): +20.8%(8月+17.0%) / ブラジル(EWZ): +18.4%(8月+14.5%)
- Russell2000(IWM): +13.7%(8月+19.9%)
- ACWI: +12.9% / S&P500: +12.7%
- オーストラリア(EWA): +9.6%(8月+16.2%) / イギリス(EWU): +7.3%(8月+11.6%)
- ⚠️ ドイツ(EWG): -0.9%(8月+6.2%) / フランス(EWQ): -3.1%(8月+4.4%)
- ⚠️ 中国(MCHI): -12.5% / インド(INDA): -13.6%
9月ははっきりと明暗が分かれた月でした。韓国・台湾の半導体と、米国の大型ハイテクは上昇を続けた一方、欧州はドイツ・フランスが年初来マイナスに転落。中国・インドも下げ幅を広げ、年初来マイナスは14市場中4市場に増えました。
「アジアのハイテクと米国ハイテクが強く、それ以外は弱い」。今年の相場の性格が、9月でいっそう鮮明になった印象です。
ACWIの構成国比率はどう変化した?63〜64%で一進一退
ACWI(オルカン)は時価総額加重なので、値上がりした国の比率が自動的に増えていく仕組みです。
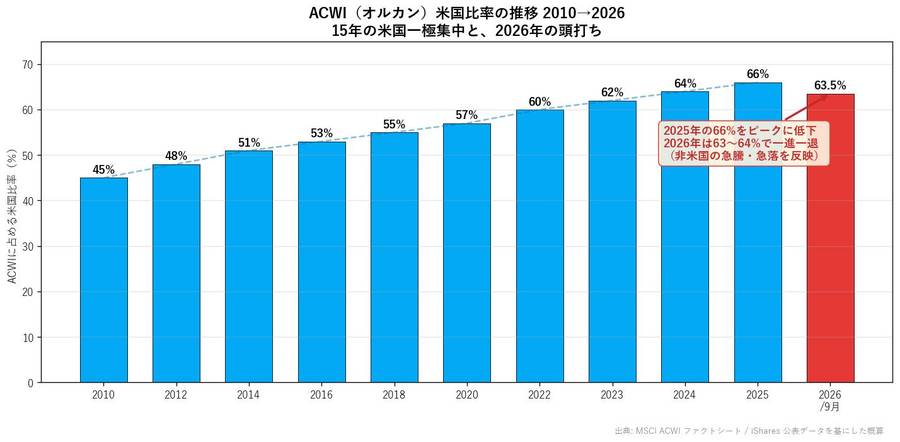
- 2010年に 約45% だった米国比率は、2025年に 約66% でピークをつけた
- 2026年は 63〜64%で一進一退(6月63% → 7月64% → 8月63% → 9月63.5%)
- 9月は米国以外が下げたぶん、米国比率がわずかに上昇
4ヶ月見ても、米国比率は63〜64%の狭い範囲を行ったり来たりしています。「上昇トレンドは止まったが、明確な下降トレンドにも入っていない」という先月の見立ては9月も変わりません。
米国一極集中が本当に終わるのかどうかは、やはり年単位で見ていく必要があります。
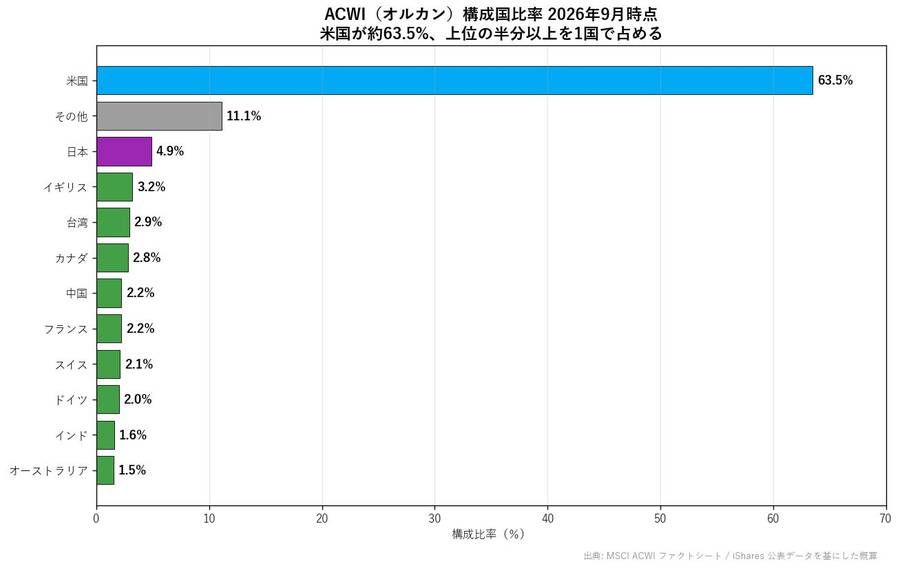
現在のACWI構成国比率です。米国が約63.5%と、1国でほぼ3分の2。2位の日本が約4.9%、以下イギリス・台湾・カナダと続きます。株価が上がり続けた台湾は2.9%まで比率を伸ばし、9月に下げた中国(2.2%)との差を広げました。
※構成国比率は MSCI ACWI ファクトシート/iShares ACWI 公表データ(8月末)を、9月の各国ETFの騰落で補正した概算です。月次・市況により変動します。
まとめ
- 2026年9月末、ACWI +12.9% > S&P500 +12.7%。4ヶ月連続でACWI優位だが、差は+0.23ptまで縮小
- 9月は米国以外が軟調。ドイツ・フランスが年初来マイナスに転落、中国・インドも下げ幅拡大
- 一方でナスダック100は+20.8%、韓国・台湾も上昇を継続。強いのはハイテク
- 過去5年の差は+16.7ptに再拡大(起点の移動と9月の米国優位)
- S&P500は1988年比×29.9倍。長期の優位は依然として揺るがず
- 結論:年末の勝者はまだ分からない僅差。だからこそ結果論で勝者を追わず、決めた投資を続けることが大事。生きているうちに追い付かれても大差はつかない、、、たぶん
※本記事は公開データを集計した参考情報であり、特定銘柄の投資推奨ではありません。投資判断は必ずご自身の責任で行ってください。データ出典:MSCI ACWI 指数(^892400-USD-STRD)/S&P500 指数(^GSPC)/各ETF/MSCI・iShares 構成国データ。Yahoo Finance ほかより取得(2026-09-30 時点)。
コメント