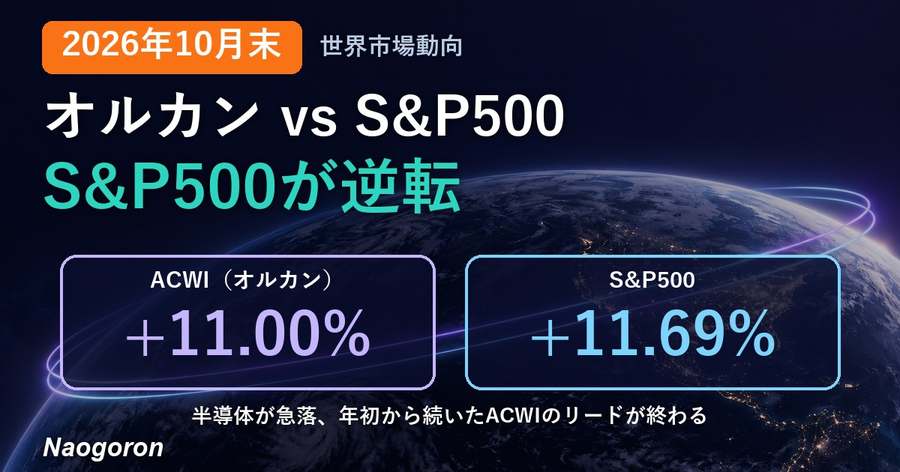
2026年も10ヶ月が経過しました。前回(9月末)記事の続編として、10月末時点の世界市場をデータで振り返ります。
9月末は「差はわずか0.2pt、S&P500が猛追」と書きましたが、10月はその流れのまま、ついにS&P500がACWI(オルカン)を逆転しました。10月末の年初来は、S&P500が+11.7%、ACWIが+11.0%。ACWIは1月から10月5日まで一度も抜かれずにリードしてきましたが、10月6日に今年はじめてS&P500が上に出て、そのまま月末まで抜き返せませんでした。
2026年10ヶ月経過 世界市場の動向は?
主要4指数の年初来パフォーマンス(2025年末=100)です。10月は日経225が大きく値を下げ、米国小型株だけがわずかに上がりました。
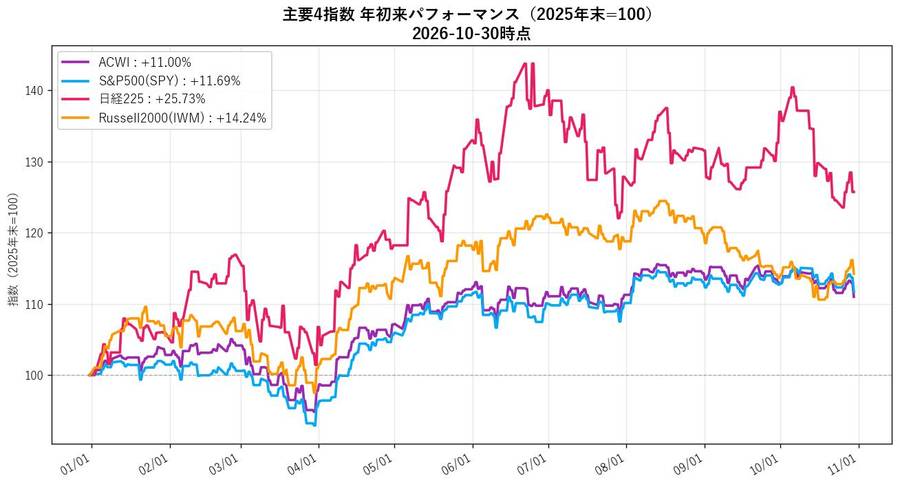
- 日経225 +25.7% — 9月末の+32.6%から10月だけで5.2%下落(6万3千円台)
- Russell2000(IWM) +14.2% — 9月末の+13.7%からわずかに上昇
- S&P500(SPY) +11.7% / ACWI +11.0% — 順位が入れ替わった
10月1ヶ月の騰落は、ACWI −1.7%、S&P500 −0.9%、ナスダック100 −6.7%、Russell2000 +0.5%。9月に一人勝ちだったナスダック100が一転して大きく下げたのが10月の特徴です。年初来も+20.8%から+12.8%まで縮みました。
今年の特徴は? 10月6日、S&P500がACWIを逆転
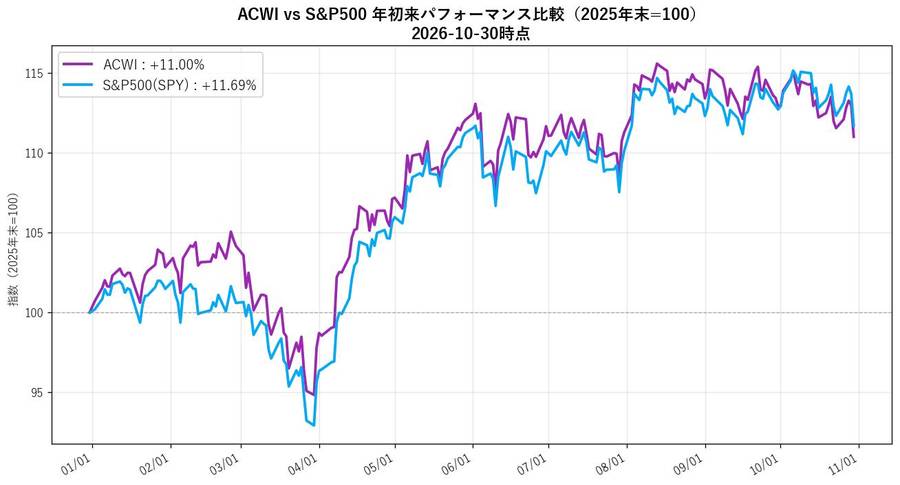
- ACWI: +11.00%(紫)
- S&P500(SPY): +11.69%(水色)
- 差分: −0.69pt(S&P500の勝ち)。9月末は+0.23ptでACWIの勝ちだった
月末ごとの差(ACWI − S&P500)を並べると、6月末+1.57pt → 7月末+1.15pt → 8月末+1.22pt → 9月末+0.23pt → 10月末−0.69pt。9月に縮み始めた差が、10月でマイナスに転じました。
日ごとに見ると、逆転したのは10月6日。そこから月末までS&P500がリードを守り、差が一番開いたのは10月26日の1.03ptでした。
なぜ逆転した? 半導体の急落と、半導体以外の上昇
10月の値動きを、米国の業種別ETFで分けてみると理由がはっきりします。
| 対象(ETF) | 10月の騰落率(%) |
|---|---|
| 米国の半導体株(SOXX) | −17.1% |
| 米国のハイテク株(XLK) | −8.3% |
| ナスダック100(QQQ) | −6.7% |
| S&P500(SPY) | −0.9% |
| S&P500 均等加重(RSP) | +5.0% |
| 金融(XLF) | +5.8% |
| ヘルスケア(XLV) | +9.8% |
| 公益(XLU) | +10.1% |
| 生活必需品(XLP) | +10.9% |
| エネルギー(XLE) | +13.9% |
米国では半導体とハイテクが大きく下げた一方、それ以外の業種は軒並み上昇しました。500社を同じ比率で持つ均等加重版のS&P500は+5.0%です。S&P500は時価総額の大きいハイテク株の比率が高いので、その下げを半導体以外の上昇が打ち消して−0.9%で踏みとどまった、という形です。
一方、米国以外では半導体の比率が高い韓国(−16.4%)と台湾(−10.4%)が急落しました。今年の上昇をけん引してきた2市場が、そのままACWIの足を引っ張った格好です。計算すると、ACWIのうち米国以外の部分は10月に約−3.1%。米国の−0.9%より大きく下げたことで、順位が入れ替わりました。
あなたは S&P500派、それともオルカン(ACWI)派?
今年はACWIの年かと思われていましたが、残り2ヶ月で勝負は振り出しに戻りました。長期データで確認しておきましょう。
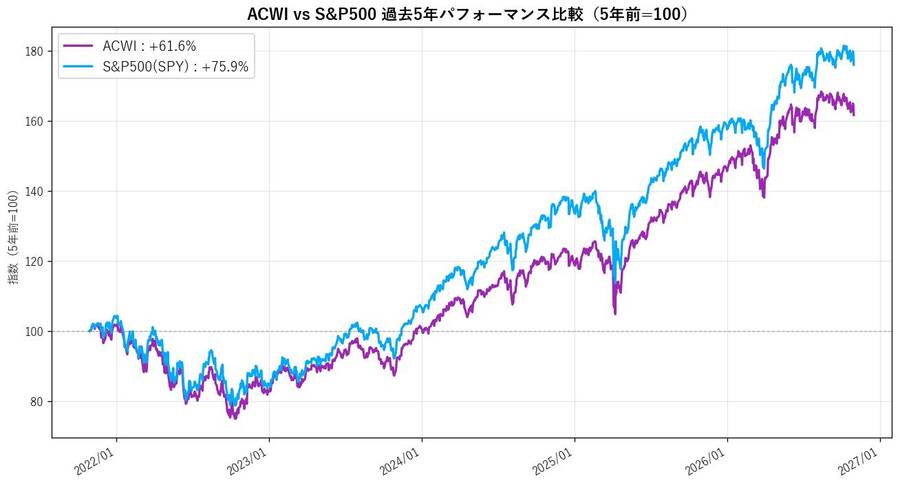
- 過去5年(2021/10 → 2026/10):S&P500 +75.9% / ACWI +61.6%
- 絶対差は +14.3pt で S&P500 の勝ち
同じ「過去5年」の差は、6月末+17.5pt → 7月末+15.7pt → 8月末+13.7pt → 9月末+16.7pt → 10月末+14.3pt。10月はS&P500が勝ったのに、5年の差は縮みました。5年の起点が2021年10月末に移り、2021年10月(S&P500 +7.0%、ACWI +5.4%とS&P500が大きく勝った月)が比較期間から外れたためです。先月も書いたとおり、起点が1ヶ月ずれるだけで数ptは動くので、この数字は数ヶ月単位のブレの範囲と見ておくのが良さそうです。
長期で見るとどっちが勝つ?1988年からの累積成長
MSCI ACWI 指数本体(ETFではなく指数)の1988年からのデータで、38年の累積成長を比較します。
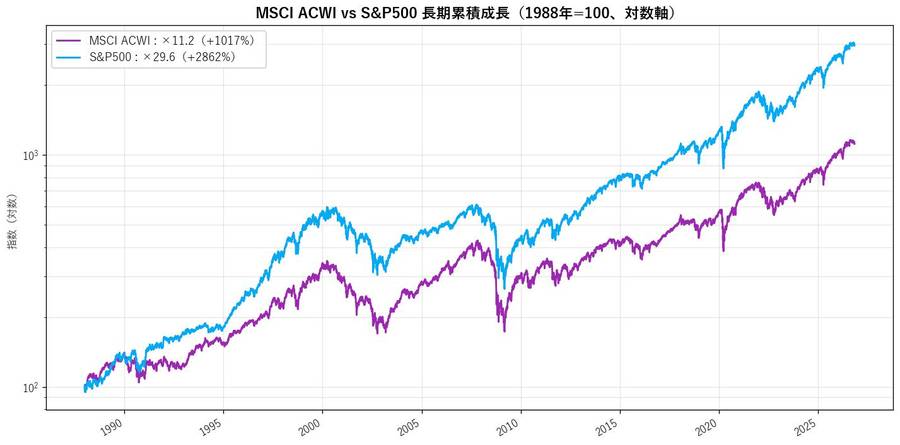
- S&P500: 1988年=100 → ×29.6 倍(+2,862%)
- MSCI ACWI: ×11.2 倍(+1,017%)
- 差は 約2.6倍。長期では圧倒的にS&P500が勝ち続けている
100万円が、S&P500なら約2,960万円、ACWIなら約1,120万円。38年で約2.6倍の差という構図は、今年どちらが勝っても変わりません。
ACWI > S&P500 の発生確率は?1989-2026の38年データ
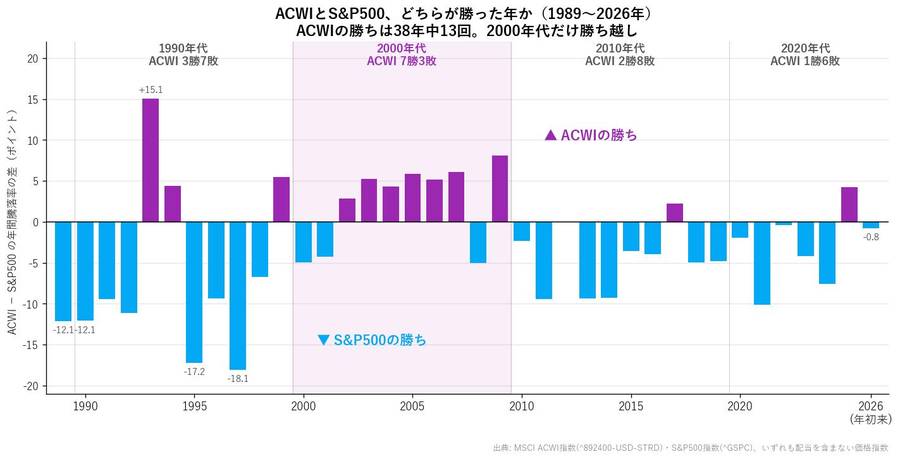
指数ベース(配当を含まない価格指数)で見た2026年の年初来は、MSCI ACWI +9.95%、S&P500 +10.73%。先月まで紫(ACWIの勝ち)だった2026年の棒が、今月は水色に変わりました。
このままいけば、38年でACWIが S&P500 を上回った年は 13年(34.2%)、S&P500 が勝った年が 25年(65.8%)です。
10年区切りで見ると傾向がはっきり
| 年代 | ACWI 勝ち(年) | ACWI 平均年利(%) | S&P500 平均年利(%) | 傾向 |
|---|---|---|---|---|
| 1990年代 | 3 / 10年 | +10.2% | +16.1% | 米国優勢(ITバブル) |
| 2000年代 | 7 / 10年 | +1.7% | −0.6% | 米国「失われた10年」。BRICs/新興国優勢 |
| 2010年代 | 2 / 10年 | +7.3% | +11.8% | 米国一極集中(GAFAM) |
| 2020年代 | 1 / 7年 | +11.1% | +14.1% | 米国優勢継続(ACWIの勝ちは2025年だけ) |
2000年代だけ ACWI が圧倒したのがポイントです。この10年には、米国の不振と米国以外の好調が同時に起きていました。
米国側:「失われた10年」
2000年のITバブル崩壊、2001年の同時多発テロ、2008年のリーマンショックと、米国株は大きな下げを2度経験しました。S&P500の2000年代の平均年利は−0.6%。2000年初めに買った人は、10年たっても元本割れという状態でした。
米国以外:BRICsブーム
一方で、同じ時期に盛り上がったのがBRICs(ブリックス)です。2001年に米ゴールドマン・サックスのリポートが、ブラジル・ロシア・インド・中国の頭文字をとって「これからの成長の主役」と名付けたのが始まりでした。
- 中国の高成長:2001年にWTO(世界貿易機関)に加盟し、「世界の工場」として急成長。鉄鉱石・原油・銅などの資源を大量に買い付けた
- 資源価格の高騰:原油先物は2001年の1バレル17ドル台から、2008年7月には145ドル台へ(約8倍)。資源国のブラジル・ロシアが潤った
- 新興国株の急騰:新興国株のETF(EEM)は2003年4月から2007年10月までに約5倍、ブラジル株のETF(EWZ)は2002年10月から2008年5月までに約20倍(いずれも配当込み)
- ドル安:ドル指数は2001年の約121から2008年4月には約71へと約4割下落。ACWIはドル建ての指数なので、ドル安の分だけ米国以外の株の値上がりがさらに大きく見えた
つまり2000年代のACWIの勝ちは、米国の不振・新興国の高成長・資源高・ドル安という4つの条件が重なった結果でした。2010年代に入ると、中国の成長が鈍って資源価格も下がり、主役はGAFAMを中心とする米国の大型ハイテク株に移ります。BRICsという言葉も、いつの間にか聞かれなくなりました。
「米国がコケる10年」と「米国以外が伸びる10年」が重ならない限り、ACWI は S&P500 を超えにくい。今年は米国以外が伸びた年でしたが、米国はコケていません。10月の逆転は、この38年の傾向どおりの結果とも言えます。
国別ETFの年初来騰落率でみると?
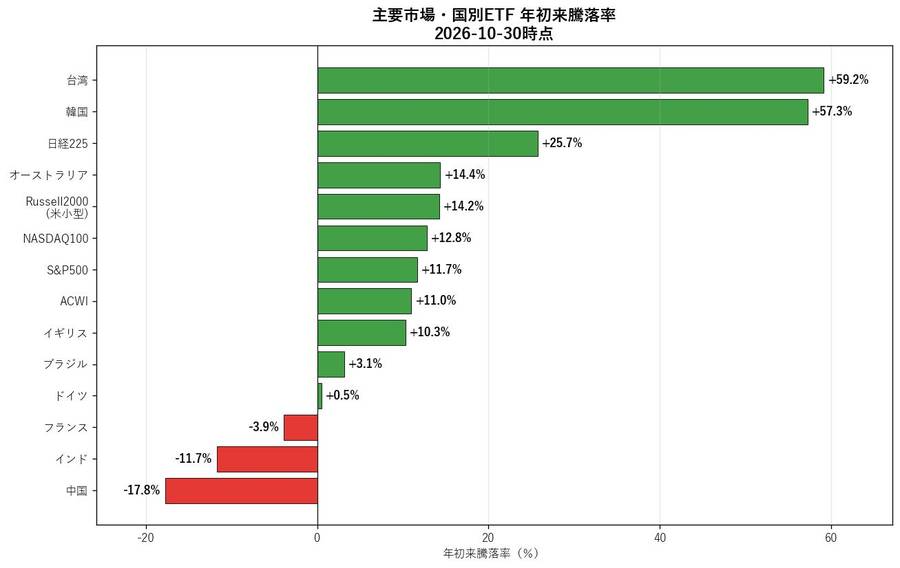
- 🥇 台湾(EWT): +59.2% — 9月末の+77.7%から18.5pt低下(10月 −10.4%)
- 🥈 韓国(EWY): +57.3% — 9月末の+88.0%から30.7pt低下(10月 −16.4%)
- 日経225: +25.7%(9月末+32.6%)
- オーストラリア(EWA): +14.4%(9月末+9.6%) / Russell2000(IWM): +14.2%(9月末+13.7%)
- NASDAQ100(QQQ): +12.8%(9月末+20.8%)
- S&P500: +11.7% / ACWI: +11.0%
- イギリス(EWU): +10.3%(9月末+7.3%)
- ブラジル(EWZ): +3.1%(9月末+18.4%、10月 −12.9%) / ドイツ(EWG): +0.5%(9月末−0.9%)
- ⚠️ フランス(EWQ): -3.9% / インド(INDA): -11.7% / 中国(MCHI): -17.8%
10月は9月と主役がほぼ入れ替わった月でした。9月に上がった韓国・台湾・ナスダック100が大きく下げ、9月に下げたイギリス・ドイツ・オーストラリアが上昇。ドイツは年初来プラスに戻り、年初来マイナスの市場は4つから3つに減りました。ブラジルは10月に−12.9%と、韓国に次ぐ下げでした。
韓国は10月だけで−16.4%。年初来+88%から+57%へ、1ヶ月で上昇分の3分の1以上を失いました。大きく上がった市場ほど、下げるときも速いことがよく分かる月です。
ACWIの構成国比率はどう変化した?米国比率は64%へ
ACWI(オルカン)は時価総額加重なので、値上がりした国の比率が自動的に増えていく仕組みです。
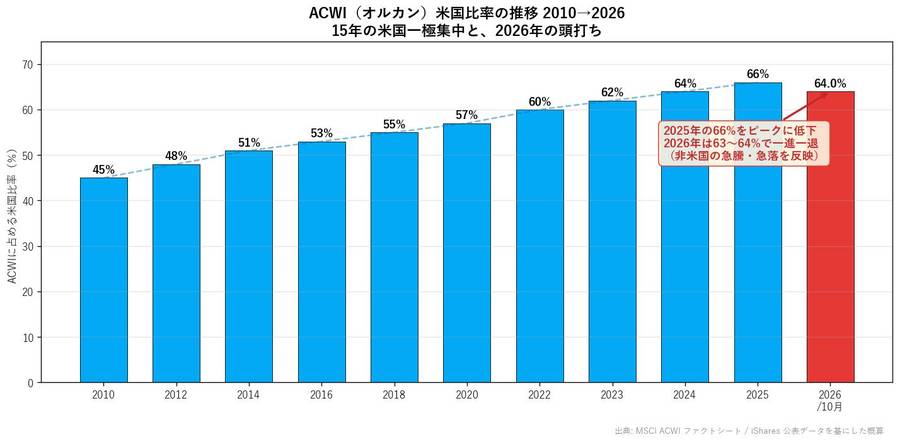
- 2010年に 約45% だった米国比率は、2025年に 約66% でピークをつけた
- 2026年は 63〜64%で一進一退(6月63% → 7月64% → 8月63% → 9月63.5% → 10月64%)
- 10月は米国以外(特にアジア)が下げたぶん、米国比率が2ヶ月続けて上昇
5ヶ月見ても、米国比率は63〜64%の範囲から出ていません。「上昇トレンドは止まったが、明確な下降トレンドにも入っていない」という見立ては10月も変わりませんでした。ただ、2ヶ月続けて上がっている点は、来月以降も見ておきたいところです。
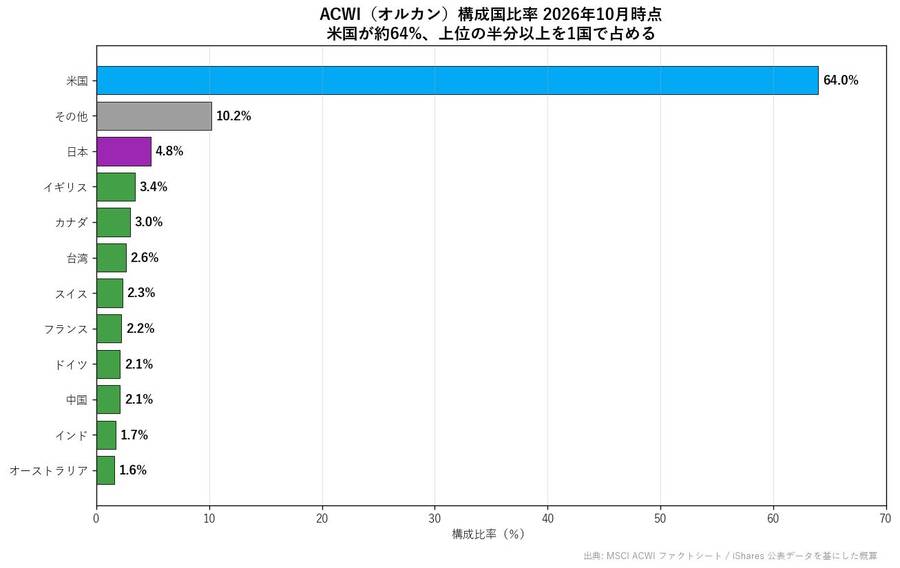
現在のACWI構成国比率です。米国が約64%と、1国でほぼ3分の2。2位の日本が約4.8%、以下イギリス・カナダ・台湾と続きます。10月に急落した台湾は2.9%から2.6%へと比率を下げ、カナダ(3.0%)に抜かれました。
※構成国比率は MSCI ACWI ファクトシート/iShares ACWI 公表データ(8月末)を、9月・10月の各国ETFの騰落で補正した概算です。月次・市況により変動します。
まとめ
- 2026年10月末、S&P500 +11.7% > ACWI +11.0%。10月6日に今年はじめてS&P500が逆転し、年初から続いたACWIのリードが終わった
- 原因は半導体の急落。米国の半導体株は−17.1%、韓国−16.4%、台湾−10.4%
- 一方、米国の半導体以外は上昇(均等加重S&P500は+5.0%)。S&P500は−0.9%で踏みとどまった
- 指数ベースでも2026年はS&P500がリード。38年の勝敗はACWIの13勝25敗に
- S&P500は1988年比×29.6倍、ACWIは×11.2倍。長期の優位は依然として揺るがず
- 結論:年初から10ヶ月リードしても、1ヶ月でひっくり返る。だからこそ結果論で勝者を追わず、決めた投資を続けることが大事。生きているうちに追い付かれても大差はつかない、、、たぶん
※本記事は公開データを集計した参考情報であり、特定銘柄の投資推奨ではありません。投資判断は必ずご自身の責任で行ってください。データ出典:MSCI ACWI 指数(^892400-USD-STRD)/S&P500 指数(^GSPC)/各ETF/MSCI・iShares 構成国データ。米国ヤフー・ファイナンスほかより取得(2026-10-30 時点)。
コメント