シリーズ「高配当株分析|5銘柄ずつ」
今回取り上げるのは、ネット広告とふるさと納税のアイモバイル、九州最大手のコンクリート2次製品メーカーのヤマックス、情報誌と書籍のスターツ出版、金融機関向けに強いシステム会社のハイマックス、関西地盤の警備保障の東洋テックの5社です。予想配当利回りは4.15〜5.21%。独自の採点では5社とも同じ点数に並びましたが、減点の理由は配当の記録の短さ、フリーキャッシュフローの赤字、利益を超える配当とばらばらです。2008年からの記録と今期の会社予想から、配当が途切れないかを確かめます。
今回取り上げるのは、アイモバイル(6535)、ヤマックス(5285)、スターツ出版(7849)、ハイマックス(4299)、東洋テック(9686)の5社です。ランキング全体はこちらの記事にまとめています。
このランキングは、配当利回り3%以上・時価総額100億円以上などで絞り込んだ120銘柄を、企業の実力を測る加点9項目(27点満点)と、2008年からの全期間で配当が途切れた事実を数える減点8項目で採点したものです。記録が19年に満たない会社は、回数を19年に換算して数えています。データはIR BANKと株探から取得しています。
今回の5社
| 銘柄 | 株価 | 予想利回り | 予想PER | 総合点 |
|---|---|---|---|---|
| アイモバイル(6535) | 518円 | 5.21% | 9.09倍 | 13点 |
| ヤマックス(5285) | 1,366円 | 4.39% | 7.9倍 | 13点 |
| スターツ出版(7849) | 3,080円 | 4.22% | 11.4倍 | 13点 |
| ハイマックス(4299) | 1,231円 | 4.15% | 16.48倍 | 13点 |
| 東洋テック(9686) | 1,710円 | 4.15% | 14.35倍 | 13点 |
株価・PER・予想利回りは2026年9月4日時点(株探)。業績・配当・キャッシュフローはIR BANK。
動画でも解説しています
この記事の5社を、グラフを見ながら約28分で説明しています。
アイモバイル(6535)
ネット広告とコンシューマ事業の2本柱。予想利回りは5.21%とこの回で最も高い一方、配当の記録は5年分しかありません。
利益率の高さと200億円の現金、13年間黒字の営業キャッシュフローは魅力です。ただ配当の記録は5年分しかなく、その間に1回減配しています。利回り5.21%を、長い実績に裏付けられた数字とはまだ言えない銘柄です。
基本データ
| 市場・業種 | 東証プライム/サービス業 |
|---|---|
| 株価 | 518円 |
| 時価総額 | 約301億円 |
| 予想配当利回り | 5.21% |
| 予想PER/PBR | 9.09倍/1.67倍 |
| 決算期 | 7月31日 |
| 直近の実績 | 2026年 売上221億円・営業利益41.8億円・EPS51.64円 |
| 会社予想 | 2027年 売上222億円・営業利益45.0億円・EPS57.0円 |
| 予想1株配当 | 27.0円(予想配当性向47%) |
| 本社 | 東京都渋谷区桜丘町22-14 N.E.S.ビルN棟2階 |
| 従業員数 | 単体 215名 連結 215名 |
どんな会社か
株探の概要では、国内最大規模のアドネットワークを持つインターネット広告サービスの会社で、ふるさと納税が拡大していると紹介されています。セグメントはコンシューマ事業とインターネット広告事業の2つです。
2025年7月期の売上は、コンシューマ事業191億円(前期比+19.5%)に対して、インターネット広告事業24.1億円(-12.5%)。伸びているのはコンシューマ事業で、広告事業は2期続けて1割強減っています。主要な顧客には和歌山県高野町、ビアンネ、ライブレボリューション、セプテーニ、サイバーエージェントが挙がっています。
本社は東京都渋谷区。連結の従業員は215名、平均年齢36歳、平均年収700万円、連結子会社2社。設備投資は6億600万円、研究開発は2800万円。10年前と比べて売上は1.5倍、純利益は2.0倍です。
| セグメント別売上高 | 2024/07 | 2025/07 |
|---|---|---|
| コンシューマ事業 | 160億 | 191億 |
| インターネット広告事業 | 27.5億 | 24.1億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。アイモバイルの加点は19点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ◎ | 全期間 年+19.3% / 直近4年 年+15.6% |
| 2. 1株利益の伸び | ○ | 全期間 年+24.3% / 直近4年 年+7.2% |
| 3. 営業利益率 | ◎ | 19.2% |
| 4. 自己資本比率 | △ | 59.3% |
| 5. 営業キャッシュフロー | ◎ | 13年間で赤字0回 |
| 6. 現金の量と伸び | ◎ | 全期間で14.7倍 / 総資産の64.1% |
| 7. 配当の増え方 | △ | 連続増配3期 |
| 8. 配当性向 | ○ | 50.6% |
| 9. 株価の推移 | △ | 5年+5% / 1年-19.4% / 12か月線-1.4%(下落) |
| 加点合計 | 19 | 27点満点 |
16年分のグラフ
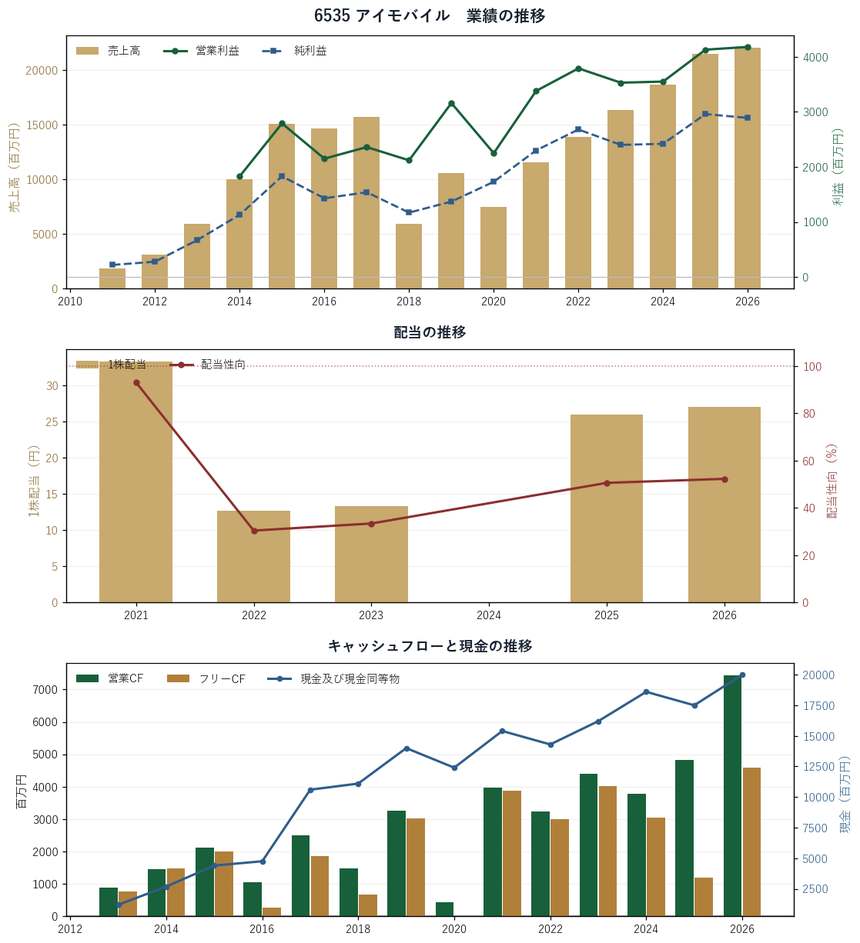
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 売上は全期間で年+19.3%。2011年7月期の18.1億円から2026年7月期の221億円へ。直近4年でも年+15.6%伸びていて、売上高は◎の評価です。
- 純利益は16年間一度も赤字なし。採点に使った営業利益率は19.2%(2026年7月期は18.9%)。営業キャッシュフローも13年間赤字がなく、2026年7月期は74.4億円でした。
- 現金200億円。2026年7月期末の現金は時価総額約301億円の3分の2近くに当たります。採点では全期間で14.7倍、総資産の64.1%と評価されました。
減点と弱点
減点は配当の減配-3点/配当実績が短い-3点(合計6点)でした。
- 配当実績が短い:-3点。配当を確認できるのは2021〜2025年の5年分だけです。19年分の記録で配当の続き方を確かめる、という見方がこの会社にはまだ十分に使えません。
- 減配1回:-3点。2022年7月期に1株配当が33.33円から12.67円へ減りました。5年で1回の減配を19年に換算すると3.8回となり、1回でも重く出ます。直前の2021年7月期の配当性向は93.2%でした。
- 自己資本比率の低下。2020年7月期の86.1%から、採点時点の59.3%(△)、2026年7月期は47.0%へ下がっています。営業利益率も2021年7月期の29.2%から2026年7月期は18.9%へ下がりました。
気をつけたい点
- 会社の2027年7月期予想は、売上222億円(+0.5%)、営業利益45.0億円(+7.7%)、純利益31.4億円(+8.7%)の増益です。ただし売上の伸びはほぼ止まる想定です。本決算の直後で、今期の四半期の数字はまだありません。
- 予想利回り5.21%は1株配当27円での計算です。2026年7月期の実績は配当27円・1株利益51.64円で、配当性向は52.3%。株価指標の予想1株利益57円に対しては47%です。
- 株価は518円。5年で+5%、直近1年で-19.4%、12か月移動平均の半年の傾きは-9.7%で「下落」の判定です。予想PERは9.09倍、PBRは1.67倍。
アイモバイルの配当の記録(5年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2021年 | 33.33円 | ― | 93.2% |
| 2022年 | 12.67円 | -62.0% | 30.4% |
| 2023年 | 13.33円 | +5.2% | 33.4% |
| 2025年 | 26.00円 | +95.0% | 50.6% |
| 2026年 | 27.00円 | +3.8% | 52.3% |
ヤマックス(5285)
熊本に本社を置く、九州最大手のコンクリート2次製品メーカー。配当は17年で13.2倍になりましたが、今期は減益・減配の予想です。
利益率が一段上がり、配当も大きく増えた会社です。ただし今期は減収減益と66円→60円の減配を予想し、第1四半期の営業利益は前年同期の3割に満たない水準でした。株価も直近1年で32.3%下がっています。
基本データ
| 市場・業種 | 東証スタンダード/ガラス・土石 |
|---|---|
| 株価 | 1,366円 |
| 時価総額 | 約158億円 |
| 予想配当利回り | 4.39% |
| 予想PER/PBR | 7.9倍/1.37倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上261億円・営業利益29.2億円・EPS213.65円 |
| 会社予想 | 2027年 売上239億円・営業利益27.9億円・EPS172.3円 |
| 予想1株配当 | 60.0円(予想配当性向35%) |
| 本社 | 熊本市中央区水前寺3丁目9番5号 |
| 従業員数 | 連結 610名 単体 543名 |
どんな会社か
土木用と建築用のコンクリート二次製品を製造・販売し、付随する商品・資材の販売や施工も手がけています。株探の概要では九州最大手とされ、建築床板などを首都圏に展開し、民需の開拓を進めていると紹介されています。
2026年3月期のセグメント別売上は、土木用セメント製品168億円(前期比+4%)、建築用セメント製品85.2億円(+35.7%)、その他8.36億円(-19.6%)。建築用は2025年3月期の+71.6%に続いて、2期続けて大きく伸びました。
本社は熊本市。連結の従業員は610名、平均年齢43.3歳、連結子会社3社。設備投資は7億4300万円です。10年前と比べて売上は1.7倍、純利益は4.7倍。有報に主要な顧客の記載はありません。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 建築用セメント製品 | 62.8億 | 85.2億 |
| 土木用セメント製品 | 161億 | 168億 |
| その他 | 10.4億 | 8.36億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。ヤマックスの加点は17点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+3.6% / 直近4年 年+13.2% |
| 2. 1株利益の伸び | ○ | 全期間 年+11.5% / 直近4年 年+56.1% |
| 3. 営業利益率 | ○ | 11.2% |
| 4. 自己資本比率 | ○ | 60.4% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ○ | 全期間で7.0倍 / 総資産の10.1% |
| 7. 配当の増え方 | △ | 連続増配4期 |
| 8. 配当性向 | ◎ | 30.9% |
| 9. 株価の推移 | △ | 5年+366% / 1年-32.3% / 12か月線-14.6%(下落) |
| 加点合計 | 17 | 27点満点 |
19年分のグラフ
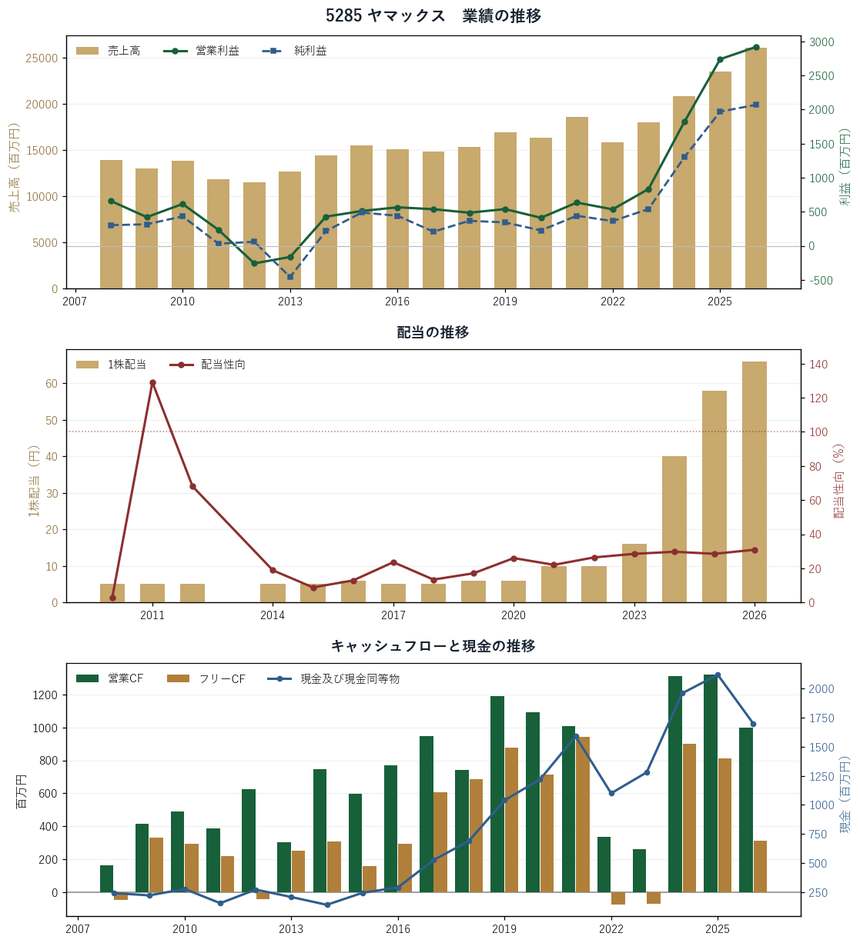
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 利益の水準が切り上がった。営業利益率は2023年3月期の4.6%から、2024年3月期8.8%、2025年3月期11.7%、2026年3月期11.2%へ。1株利益は直近4年で年+56.1%伸びました。
- 配当は17年で13.2倍。2010年3月期の5円から2026年3月期の66円へ。2024年3月期に16円→40円と大きく増え、2026年3月期の配当性向は30.9%で◎の範囲です。
- 自己資本比率60.4%。2008年3月期の15.8%から着実に上がりました。営業キャッシュフローは19年間、一度も赤字がありません。
減点と弱点
減点は純利益が赤字-1点/タコ足配当-1点/FCFが恒常赤字-2点(合計4点)でした。
- フリーキャッシュフローの恒常赤字:-2点。2008年、2012年、2022年、2023年の4回です。2026年3月期のフリーキャッシュフローは3.1億円、現金は17.0億円で総資産の10.1%にとどまります。
- 純利益の赤字:-1点。2013年3月期に純利益-4.6億円。営業利益も2012年3月期に-2.6億円、2013年3月期に-1.6億円と、2期続けて赤字でした。
- 利益を超える配当:-1点。2011年3月期は純利益0.32億円で、配当性向は129.1%でした。なお2017年3月期の6円→5円は記念配当の剥落とみなし、減配には数えていません。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 40.0億円(前年同期比 -38.4%) 通期予想239億円 に対して 16.7% |
|---|---|
| 営業利益(第1四半期累計) | 2.0億円(前年同期比 -72.0%) 通期予想27.9億円 に対して 7.2% |
気をつけたい点
- 会社の2027年3月期予想は、売上239億円(-8.4%)、営業利益27.9億円(-4.5%)、純利益16.7億円(-19.3%)の減収減益です。予想の1株配当は60円で、2026年3月期の66円から減る見込み。予想配当性向は35%です。
- 第1四半期までの累計は、売上40.0億円(前年同期比-38.4%)、営業利益2.0億円(-72.0%)。通期予想に対する進捗は売上16.7%、営業利益7.2%にとどまっています。
- 株価は1,366円。5年で+366%上がった一方、直近1年は-32.3%で、12か月移動平均を14.6%下回る「下落」の判定です。予想PERは7.9倍、PBRは1.37倍。
ヤマックスの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 5.00円 | ― | 2.8% |
| 2011年 | 5.00円 | +0.0% | 129.1% |
| 2012年 | 5.00円 | +0.0% | 68.0% |
| 2014年 | 5.00円 | +0.0% | 18.8% |
| 2015年 | 5.00円 | +0.0% | 8.8% |
| 2016年 | 6.00円 | +20.0% | 12.9% |
| 2017年 | 5.00円 | -16.7% | 23.6% |
| 2018年 | 5.00円 | +0.0% | 13.4% |
| 2019年 | 6.00円 | +20.0% | 17.1% |
| 2020年 | 6.00円 | +0.0% | 26.0% |
| 2021年 | 10.00円 | +66.7% | 22.0% |
| 2022年 | 10.00円 | +0.0% | 26.4% |
| 2023年 | 16.00円 | +60.0% | 28.5% |
| 2024年 | 40.00円 | +150.0% | 29.7% |
| 2025年 | 58.00円 | +45.0% | 28.5% |
| 2026年 | 66.00円 | +13.8% | 30.9% |
※2017年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
スターツ出版(7849)
スターツグループのメディア部門を担う出版社。営業利益率21.6%、自己資本比率83.5%と財務は厚い一方、利益は2期続けて減る見込みです。
高い利益率と厚い財務、17年間減配のない配当の記録は評価できます。ただし書籍コンテンツ事業の売上が減り、今期は2期続けての減益予想のなかで120円→130円の増配を見込んでいます。配当性向の上昇に注意したい銘柄です。
基本データ
| 市場・業種 | 東証スタンダード/情報・通信業 |
|---|---|
| 株価 | 3,080円 |
| 時価総額 | 約118億円 |
| 予想配当利回り | 4.22% |
| 予想PER/PBR | 11.4倍/1.09倍 |
| 決算期 | 12月31日 |
| 直近の実績 | 2025年 売上81.4億円・営業利益17.6億円・EPS358.70円 |
| 会社予想 | 2026年 売上82.0億円・営業利益13.0億円・EPS270.6円 |
| 予想1株配当 | 130.0円(予想配当性向48%) |
| 本社 | 東京都江戸川区中葛西五丁目33番14号 |
| 従業員数 | 単体 240名 (臨時24名) |
どんな会社か
持株会社スターツコーポレーションを親会社とするスターツグループのメディア部門で、出版とインターネット事業を営んでいます。株探の概要では、OL向けの有料情報誌や地下鉄の無料誌を発行し、施設予約の「オズモール」の運営に強みがあると紹介されています。
2025年12月期のセグメント別売上は、書籍コンテンツ事業48億円(前期比-9.1%)、メディアソリューション事業33.4億円(+1.2%)。主要な顧客にはメディアドゥ、トーハン、日本出版販売が挙がっています。
本社は東京都江戸川区、資本金は5億4000万円。従業員は240名(ほかに臨時24名)、平均年齢34.8歳、平均年収611万円。10年前と比べて売上は2.0倍、純利益は8.6倍です。
| セグメント別売上高 | 2024/12 | 2025/12 |
|---|---|---|
| 書籍コンテンツ事業 | 52.8億 | 48億 |
| メディアソリューション事業 | 33億 | 33.4億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。スターツ出版の加点は17点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+5.0% / 直近4年 年+5.1% |
| 2. 1株利益の伸び | × | 全期間 年+16.9% / 直近4年 年+5.7% |
| 3. 営業利益率 | ◎ | 21.6% |
| 4. 自己資本比率 | ◎ | 83.5% |
| 5. 営業キャッシュフロー | × | 18年間で赤字1回 |
| 6. 現金の量と伸び | ◎ | 全期間で4.9倍 / 総資産の43.2% |
| 7. 配当の増え方 | ○ | 連続増配5期 |
| 8. 配当性向 | ◎ | 33.5% |
| 9. 株価の推移 | △ | 5年+120% / 1年-29.4% / 12か月線-14.7%(下落) |
| 加点合計 | 17 | 27点満点 |
18年分のグラフ
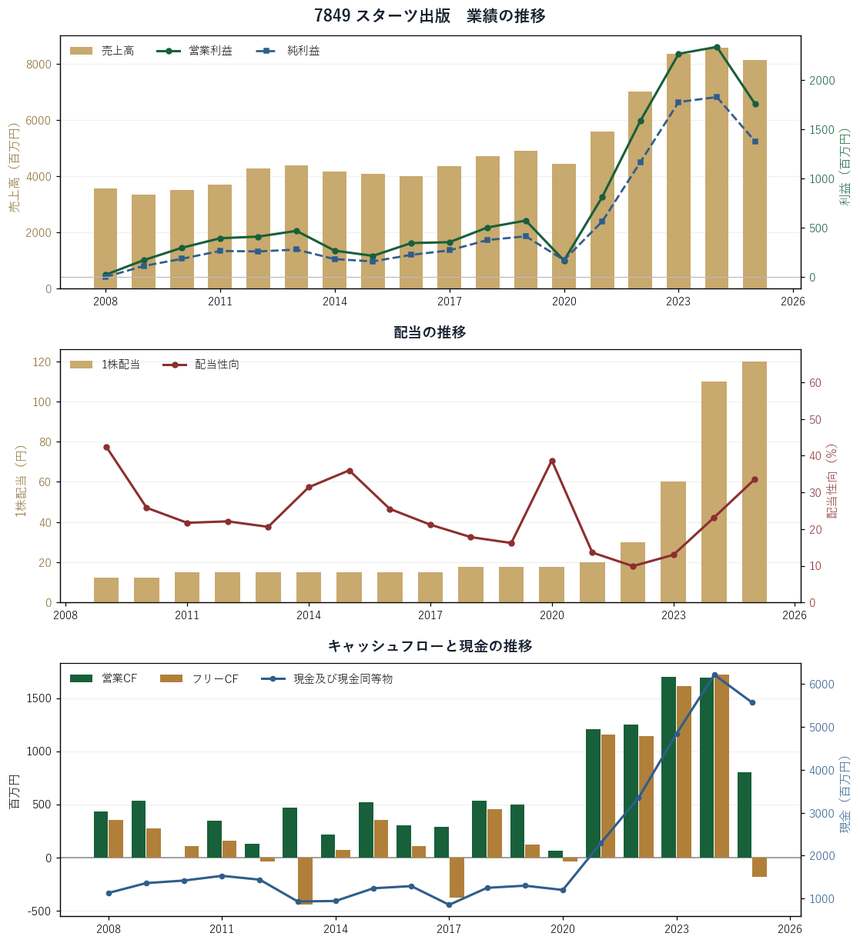
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 営業利益率21.6%、自己資本比率83.5%。どちらも◎の評価です。営業利益率は2023年12月期と2024年12月期には27.2%ありました。
- 配当は17年間減配なし。2009年12月期の12.5円から2025年12月期の120円へ9.6倍。連続増配は5期で、2025年12月期の配当性向33.5%は◎の範囲です。
- 現金55.7億円。全期間で4.9倍に増え、総資産の43.2%を占めます。純利益は記録のある18年間、一度も赤字がありません。
減点と弱点
減点は営業CFが赤字-1点/FCFが恒常赤字-3点(合計4点)でした。
- フリーキャッシュフローの恒常赤字:-3点。2012年、2013年、2017年、2020年、2025年の5回。18年で5回を19年に換算すると5.3回です。2025年12月期は投資キャッシュフローが-9.8億円で、フリーキャッシュフローは-1.9億円でした。
- 営業キャッシュフローの赤字:-1点。2010年12月期に-0.04億円で、18年で1回、19年換算で1.1回です。営業キャッシュフローは2023年12月期の17.0億円から2025年12月期は8.0億円へ減り、この項目は×でした。
- 1株利益は×。直近4年の伸びは年+5.7%。2025年12月期は売上81.4億円(-5.1%)で、1株利益は前期の475.72円から358.70円へ減りました。
直近の四半期
2026/12期の第2四半期までの進み具合です。
| 売上高(第2四半期まで累計) | 38.7億円(前年同期比 +2.4%) 通期予想82.0億円 に対して 47.2% |
|---|---|
| 営業利益(第2四半期まで累計) | 5.0億円(前年同期比 -33.1%) 通期予想13.0億円 に対して 38.5% |
気をつけたい点
- 会社の2026年12月期予想は、売上82.0億円(+0.7%)に対して営業利益13.0億円(-26.1%)、純利益10.3億円(-25.4%)。2025年12月期に続く減益予想です。
- 第2四半期までの累計は、売上38.7億円(前年同期比+2.4%)、営業利益5.0億円(-33.1%)で、営業利益の進捗は38.5%。予想の1株配当は130円で、予想配当性向は48%まで上がります。
- 株価は3,080円。5年で+120%の一方、直近1年は-29.4%で「下落」の判定です。予想PERは11.4倍、PBRは1.09倍。
スターツ出版の配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2009年 | 12.50円 | ― | 42.5% |
| 2010年 | 12.50円 | +0.0% | 25.8% |
| 2011年 | 15.00円 | +20.0% | 21.7% |
| 2012年 | 15.00円 | +0.0% | 22.1% |
| 2013年 | 15.00円 | +0.0% | 20.6% |
| 2014年 | 15.00円 | +0.0% | 31.4% |
| 2015年 | 15.00円 | +0.0% | 36.0% |
| 2016年 | 15.00円 | +0.0% | 25.5% |
| 2017年 | 15.00円 | +0.0% | 21.2% |
| 2018年 | 17.50円 | +16.7% | 17.8% |
| 2019年 | 17.50円 | +0.0% | 16.2% |
| 2020年 | 17.50円 | +0.0% | 38.7% |
| 2021年 | 20.00円 | +14.3% | 13.6% |
| 2022年 | 30.00円 | +50.0% | 9.9% |
| 2023年 | 60.00円 | +100.0% | 13.0% |
| 2024年 | 110.00円 | +83.3% | 23.1% |
| 2025年 | 120.00円 | +9.1% | 33.5% |
ハイマックス(4299)
金融機関向けに強い独立系のシステム会社。17年間減配がなく連続増配6期ですが、今期は増収でも減益の予想です。
財務の厚さと、17年間減配のない配当の記録は安定しています。ただ営業利益は2023年3月期の18.3億円をピークに減り、今期は増収でも減益の予想のなかで配当性向が68%まで上がります。増配の余力が細ってきている点に注意が必要です。
基本データ
| 市場・業種 | 東証スタンダード/情報・通信業 |
|---|---|
| 株価 | 1,231円 |
| 時価総額 | 約135億円 |
| 予想配当利回り | 4.15% |
| 予想PER/PBR | 16.48倍/1.18倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上182億円・営業利益15.6億円・EPS101.61円 |
| 会社予想 | 2027年 売上200億円・営業利益12.0億円・EPS74.8円 |
| 予想1株配当 | 51.1円(予想配当性向68%) |
| 本社 | 横浜市西区みなとみらい二丁目3番5号 |
| 従業員数 | 連結 967名 単体 881名 |
どんな会社か
独立系のシステムインテグレーターで、株探の概要では金融機関向けに強く、保険やクレジットなどの分野も手がけ、流通分野の開拓に力を入れていると紹介されています。東証スタンダードに上場しています。
有報では、コンピュータ・ソフトウエアのシステム・ライフサイクルの各領域にわたってソリューションを提供する、単一のバリュー・ソリューションサービス事業と説明されています。主要な顧客として野村総合研究所の名前が挙がっています。
本社は横浜市西区みなとみらい。連結の従業員は967名、平均年齢37.7歳、平均年収605万円、連結子会社1社。10年前と比べて売上は1.7倍、純利益は2.1倍です。
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。ハイマックスの加点は16点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | △ | 全期間 年+3.9% / 直近4年 年+1.7% |
| 2. 1株利益の伸び | × | 全期間 年+11.3% / 直近4年 年-3.0% |
| 3. 営業利益率 | △ | 8.6% |
| 4. 自己資本比率 | ◎ | 80.6% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字1回 |
| 6. 現金の量と伸び | ◎ | 全期間で2.4倍 / 総資産の56.8% |
| 7. 配当の増え方 | ○ | 連続増配6期 |
| 8. 配当性向 | ◎ | 45.3% |
| 9. 株価の推移 | △ | 5年+6% / 1年-2.4% / 12か月線-0.4%(下落) |
| 加点合計 | 16 | 27点満点 |
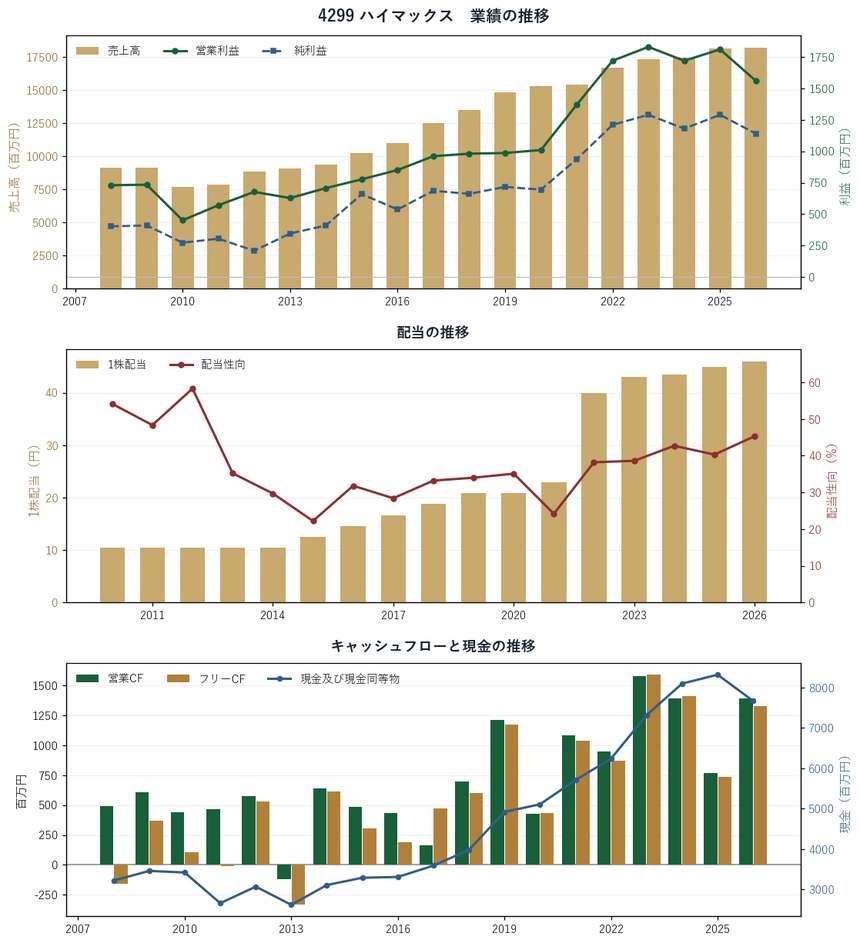
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 自己資本比率80.6%、現金76.7億円。採点では現金が総資産の56.8%と評価されました。純利益は19年間、一度も赤字がありません。
- 配当は17年間減配なし。2010年3月期の10.42円から2026年3月期の46円へ4.4倍。連続増配は6期で、2026年3月期の配当性向45.3%は◎の範囲です。
- 減収は19年で1回だけ。売上が減ったのは2010年3月期(-15.5%)のみで、2008年3月期の91.1億円から2026年3月期の182億円へ増えました。
減点と弱点
減点は営業CFが赤字-1点/FCFが恒常赤字-2点(合計3点)でした。
- フリーキャッシュフローの恒常赤字:-2点。2008年、2011年、2013年の3回です。2014年3月期以降の13年間は赤字がありません。
- 営業キャッシュフローの赤字:-1点。2013年3月期に-1.2億円。この年はフリーキャッシュフローも-3.3億円でした。
- 1株利益は×、営業利益率8.6%は△。1株利益は直近4年で年-3.0%。営業利益は2023年3月期の18.3億円から2026年3月期は15.6億円へ減り、利益率も10.6%から8.6%へ下がりました。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 51.2億円(前年同期比 +15.1%) 通期予想200億円 に対して 25.6% |
|---|---|
| 営業利益(第1四半期累計) | 2.3億円(前年同期比 -1.3%) 通期予想12.0億円 に対して 19.3% |
気をつけたい点
- 会社の2027年3月期予想は、売上200億円(+9.9%)に対して営業利益12.0億円(-23.1%)、純利益7.8億円(-31.6%)。増収でも減益の想定です。
- 予想の1株配当は約51円で、2026年3月期の46円から増える計算です。予想1株利益74.8円に対して予想配当性向は68%まで上がります。
- 第1四半期までの累計は、売上51.2億円(前年同期比+15.1%)、営業利益2.3億円(-1.3%)で、営業利益の進捗は19.3%。株価は1,231円で「下落」判定、予想PERは16.48倍、PBRは1.18倍です。
ハイマックスの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 10.42円 | ― | 54.1% |
| 2011年 | 10.42円 | +0.0% | 48.3% |
| 2012年 | 10.42円 | +0.0% | 58.3% |
| 2013年 | 10.42円 | +0.0% | 35.2% |
| 2014年 | 10.42円 | +0.0% | 29.7% |
| 2015年 | 12.50円 | +20.0% | 22.2% |
| 2016年 | 14.58円 | +16.6% | 31.8% |
| 2017年 | 16.67円 | +14.3% | 28.4% |
| 2018年 | 18.75円 | +12.5% | 33.2% |
| 2019年 | 20.83円 | +11.1% | 34.0% |
| 2020年 | 20.83円 | +0.0% | 35.1% |
| 2021年 | 22.92円 | +10.0% | 24.2% |
| 2022年 | 40.00円 | +74.5% | 38.2% |
| 2023年 | 43.00円 | +7.5% | 38.6% |
| 2024年 | 43.50円 | +1.2% | 42.7% |
| 2025年 | 45.00円 | +3.4% | 40.3% |
| 2026年 | 46.00円 | +2.2% | 45.3% |
東洋テック(9686)
セコムが筆頭株主の、関西地盤の警備保障会社。2026年3月期は大きく伸びましたが、今期は減収減益の予想です。
営業キャッシュフローは19年間黒字で、株価も上昇の判定です。ただ2026年3月期の大幅な増益は今期に続かない想定で、配当71円を据え置くと配当性向は59%に上がります。フリーキャッシュフローの赤字が多い点も含めて見たい銘柄です。
基本データ
| 市場・業種 | 東証スタンダード/サービス業 |
|---|---|
| 株価 | 1,710円 |
| 時価総額 | 約196億円 |
| 予想配当利回り | 4.15% |
| 予想PER/PBR | 14.35倍/0.78倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上431億円・営業利益29.1億円・EPS188.98円 |
| 会社予想 | 2027年 売上375億円・営業利益20.4億円・EPS119.4円 |
| 予想1株配当 | 71.0円(予想配当性向59%) |
| 本社 | 大阪市浪速区桜川1丁目7番18号 |
| 従業員数 | 単体 1,154名 (臨時252名) 連結 2,096名 (臨時1,635名) |
どんな会社か
関西を地盤とする警備保障の会社で、株探の概要では機械警備やビル管理が主体、セコムが筆頭株主と紹介されています。事業は警備事業、ビル管理事業、不動産事業の3つです。
2026年3月期のセグメント別売上は、警備事業323億円(前期比+36.7%)、ビル管理事業103億円(+8%)、不動産事業4.91億円(-72.4%)。主要な顧客として2025年日本国際博覧会警備共同企業体の名前が挙がっていて、この期は警備事業が大きく伸びました。
本社は大阪市浪速区。連結の従業員は2,096名(ほかに臨時1,635名)、平均年齢45.1歳、連結子会社7社。設備投資は12億6400万円。10年前と比べて売上は2.1倍、純利益は6.3倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 警備事業 | 236億 | 323億 |
| 不動産事業 | 17.8億 | 4.91億 |
| ビル管理事業 | 95.2億 | 103億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。東洋テックの加点は18点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ◎ | 全期間 年+5.7% / 直近4年 年+12.7% |
| 2. 1株利益の伸び | ○ | 全期間 年+9.4% / 直近4年 年+37.6% |
| 3. 営業利益率 | × | 6.8% |
| 4. 自己資本比率 | △ | 59.2% |
| 5. 営業キャッシュフロー | ◎ | 19年間で赤字0回 |
| 6. 現金の量と伸び | ○ | 全期間で1.9倍 / 総資産の21.0% |
| 7. 配当の増え方 | △ | 連続増配4期 |
| 8. 配当性向 | ◎ | 37.6% |
| 9. 株価の推移 | ◎ | 5年+71% / 1年+9.2% / 12か月線+4.1%(上昇) |
| 加点合計 | 18 | 27点満点 |
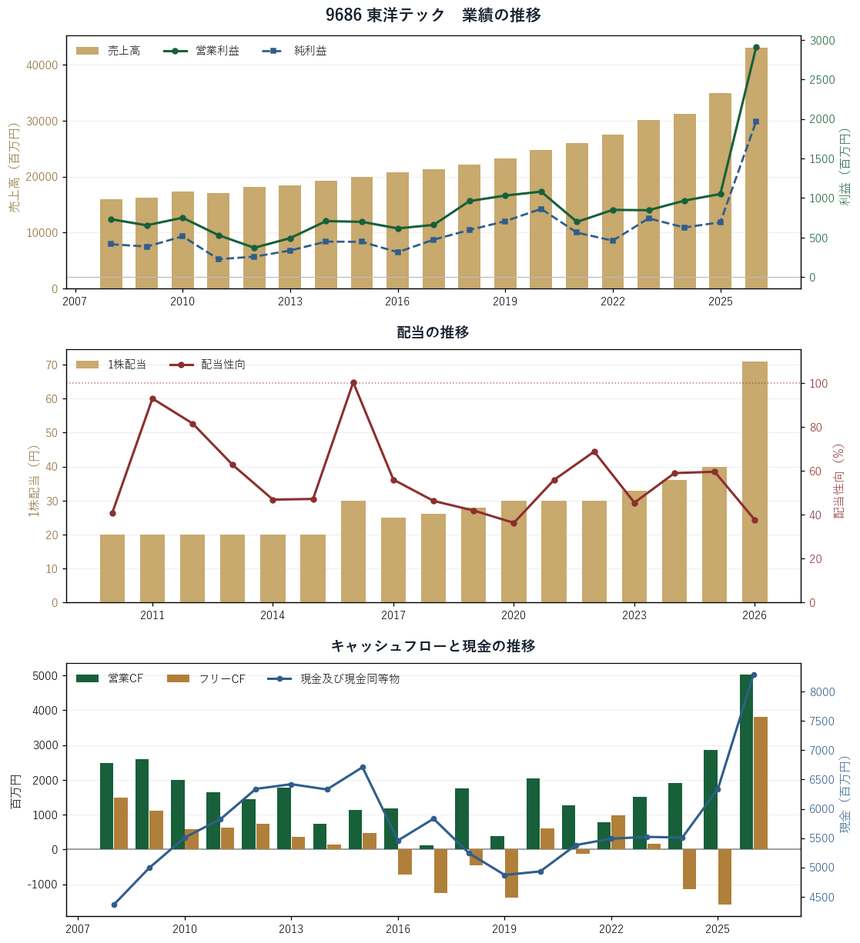
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 営業キャッシュフローは19年間黒字。2026年3月期は50.2億円で、フリーキャッシュフローも38.1億円のプラス、現金は82.9億円まで増えました。
- 売上高は◎。減収は2011年3月期の1回だけで、2008年3月期の159億円から2026年3月期の431億円へ。直近4年では年+12.7%伸びています。
- 株価は「上昇」判定。5年で+71%、直近1年で+9.2%。配当は2026年3月期に40円から71円へ増え、配当性向は37.6%で◎の範囲です。PBRは0.78倍。
減点と弱点
減点はタコ足配当-2点/FCFが恒常赤字-3点(合計5点)でした。
- フリーキャッシュフローの恒常赤字:-3点。2016〜2019年、2021年、2024年、2025年の7回。2025年3月期は投資キャッシュフローが-44.5億円で、フリーキャッシュフローは-15.9億円でした。
- 利益を超える配当:-2点。2011年と2016年の2回で、2016年3月期は配当性向100.4%でした。翌2017年3月期の30円→25円は記念配当の剥落とみなし、減配には数えていません。
- 営業利益率6.8%は×。2026年3月期は大きく上がった年ですが、それでも×の水準です。2025年3月期までは2〜4%台で推移していました。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 87.5億円(前年同期比 -25.2%) 通期予想375億円 に対して 23.3% |
|---|---|
| 営業利益(第1四半期累計) | 5.5億円(前年同期比 -40.2%) 通期予想20.4億円 に対して 26.7% |
気をつけたい点
- 2026年3月期の伸びは続かない想定です。会社の2027年3月期予想は、売上375億円(-13.0%)、営業利益20.4億円(-29.9%)、純利益12.6億円(-36.0%)の減収減益です。
- 第1四半期までの累計は、売上87.5億円(前年同期比-25.2%)、営業利益5.5億円(-40.2%)。通期予想に対する進捗は売上23.3%、営業利益26.7%で、減益予想に沿った進み方です。
- 予想の1株配当は71円で、2026年3月期と同額。予想1株利益119.4円に対して予想配当性向は59%に上がります。予想PERは14.35倍。
東洋テックの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 20.00円 | ― | 40.8% |
| 2011年 | 20.00円 | +0.0% | 93.0% |
| 2012年 | 20.00円 | +0.0% | 81.6% |
| 2013年 | 20.00円 | +0.0% | 62.7% |
| 2014年 | 20.00円 | +0.0% | 46.9% |
| 2015年 | 20.00円 | +0.0% | 47.2% |
| 2016年 | 30.00円 | +50.0% | 100.4% |
| 2017年 | 25.00円 | -16.7% | 56.0% |
| 2018年 | 26.00円 | +4.0% | 46.3% |
| 2019年 | 28.00円 | +7.7% | 41.9% |
| 2020年 | 30.00円 | +7.1% | 36.3% |
| 2021年 | 30.00円 | +0.0% | 55.9% |
| 2022年 | 30.00円 | +0.0% | 68.8% |
| 2023年 | 33.00円 | +10.0% | 45.5% |
| 2024年 | 36.00円 | +9.1% | 59.0% |
| 2025年 | 40.00円 | +11.1% | 59.6% |
| 2026年 | 71.00円 | +77.5% | 37.6% |
※2017年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
5社を比べて
| 銘柄 | 予想利回り | 営業利益率 | 自己資本比率 | 今期の営業利益予想 | 総合点 |
|---|---|---|---|---|---|
| アイモバイル | 5.21% | 19.2% | 59.3% | +7.7% | 13点 |
| ヤマックス | 4.39% | 11.2% | 60.4% | -4.5% | 13点 |
| スターツ出版 | 4.22% | 21.6% | 83.5% | -26.1% | 13点 |
| ハイマックス | 4.15% | 8.6% | 80.6% | -23.1% | 13点 |
| 東洋テック | 4.15% | 6.8% | 59.2% | -29.9% | 13点 |
- 利回りと減点の少なさは一致しません。予想配当利回りが最も高いアイモバイル(5.21%)は、配当の記録が5年分しかなく減点が最も大きい一方、減点が最も小さいのは利回り4.15%のハイマックスです。
- 営業利益率には3倍以上の開き。スターツ出版21.6%、アイモバイル19.2%に対して、ヤマックス11.2%、ハイマックス8.6%、東洋テック6.8%です。
- 今期の会社予想で増益はアイモバイルだけ。営業利益はヤマックス-4.5%、ハイマックス-23.1%、スターツ出版-26.1%、東洋テック-29.9%と、4社が減益を見込んでいます。
- 配当の予想も分かれます。スターツ出版は120円→130円、ハイマックスは46円→約51円の増配、東洋テックは71円の据え置き、ヤマックスは66円→60円の減配を予想しています。
- 株価は4社が「下落」の判定。直近1年でヤマックス-32.3%、スターツ出版-29.4%、アイモバイル-19.4%、ハイマックス-2.4%。東洋テックだけが+9.2%で「上昇」の判定です。
まとめ
5社は同じ点数でも、配当を支える土台はそれぞれ違いました。アイモバイルは利益率と現金が厚い一方で配当の記録が短く、ヤマックスは配当を13.2倍に増やしてきたものの今期は減配予想です。スターツ出版とハイマックスは財務が厚いまま、減益予想のなかで増配を見込み、東洋テックは前期の大きな伸びから一転して減益予想です。利回りの高さより、今期の利益の向きと配当性向を確かめてから判断したい5社です。
このシリーズの記事一覧
独自に分析した高配当株ランキングの銘柄を、5社ずつ取り上げています。公開前の回は銘柄名だけ先に載せています。
- 日本セラミック・キムラユニティー・昭和システムエンジニアリング・鈴木・日本精化(09/20公開)
- オカムラ・キューブシステム・愛知時計電機・イエローハット・TYK(09/21公開)
- 学情・エクストリーム・デンソー・三洋貿易・WDBココ(09/22公開)
- 東鉄工業・鴻池運輸・アドバンテッジリスクマネジメント・JFEシステムズ・南陽(09/23公開)
- ビジネスブレイン太田昭和・クレオ・澁澤倉庫・コンドーテック・新日本建設(09/24公開)
- アイモバイル・ヤマックス・スターツ出版・ハイマックス・東洋テック ← この記事
- 東海ソフト・日比谷総合設備・アイエックス・ナレッジ・巴工業・前澤給装工業(09/26公開)
本記事はIR BANK・株探で公開されているデータをもとに、独自の基準で機械的に採点した結果をまとめたものです。特定の銘柄の売買を推奨するものではなく、将来の株価や配当を保証するものでもありません。数値は2026年9月4日時点のもので、その後の決算発表や配当予想の修正は反映されていません。投資の判断はご自身の責任でお願いします。
コメント