シリーズ「高配当株分析|5銘柄ずつ」
このシリーズでは、独自に分析した高配当株のランキングから5社ずつを取り上げ、2008年からの19年分の記録で、配当が途切れずに続いてきたかを確かめています。今回取り上げるのは、ソフトウエア受託開発の東海ソフト、空調工事の日比谷総合設備、システム開発のアイエックス・ナレッジ、遠心分離機と化学品の巴工業、給水器具の前澤給装工業の5社。予想配当利回りは3.54〜3.77%に並び、総合点もそろって13点ですが、弱点の中身はそれぞれ違います。株価と指標は2026年9月4日終値で計算しています。
今回取り上げるのは、東海ソフト(4430)、日比谷総合設備(1982)、アイエックス・ナレッジ(9753)、巴工業(6309)、前澤給装工業(6485)の5社です。ランキング全体はこちらの記事にまとめています。
このランキングは、配当利回り3%以上・時価総額100億円以上などで絞り込んだ120銘柄を、企業の実力を測る加点9項目(27点満点)と、2008年からの全期間で配当が途切れた事実を数える減点8項目で採点したものです。記録が19年に満たない会社は、回数を19年に換算して数えています。データはIR BANKと株探から取得しています。
今回の5社
| 銘柄 | 株価 | 予想利回り | 予想PER | 総合点 |
|---|---|---|---|---|
| 東海ソフト(4430) | 1,777円 | 3.77% | 9.44倍 | 13点 |
| 日比谷総合設備(1982) | 2,992円 | 3.68% | 14.21倍 | 13点 |
| アイエックス・ナレッジ(9753) | 1,411円 | 3.54% | 8.4倍 | 13点 |
| 巴工業(6309) | 2,052円 | 3.71% | 13.73倍 | 13点 |
| 前澤給装工業(6485) | 1,661円 | 3.62% | 16.68倍 | 13点 |
株価・PER・予想利回りは2026年9月4日時点(株探)。業績・配当・キャッシュフローはIR BANK。
動画でも解説しています
この記事の5社を、グラフを見ながら約30分で説明しています。
東海ソフト(4430)
名古屋のソフトウエア受託開発会社。13年間減配なしで利益も伸ばしてきましたが、記録が短いぶん減点が重く出ました。
13年間減配がなく、売上も利益も配当も伸ばしてきた記録は良好です。ただしキャッシュフローの記録が11年と短く、その間の赤字が19年換算で重く出ました。今期は小幅な減益予想で、配当の伸びがどこまで続くかを見ていく段階です。
基本データ
| 市場・業種 | 東証スタンダード/情報・通信業 |
|---|---|
| 株価 | 1,777円 |
| 時価総額 | 約87億円 |
| 予想配当利回り | 3.77% |
| 予想PER/PBR | 9.44倍/1.25倍 |
| 決算期 | 5月末日 |
| 直近の実績 | 2026年 売上123億円・営業利益13.8億円・EPS199.65円 |
| 会社予想 | 2027年 売上125億円・営業利益13.6億円・EPS188.2円 |
| 予想1株配当 | 67.0円(予想配当性向36%) |
| 本社 | 名古屋市中村区則武二丁目16番1号 |
| 従業員数 | 連結 795名 単体 601名 |
どんな会社か
名古屋市に本社を置く、独立系のソフトウエア受託開発会社です。多くの協力会社を活用しながら、ソフトウエアの受託開発と、開発に関わる役務の提供を主な事業にしています。株探の概要では、自動車や農業車両に搭載するソフトも手がけているとされています。
主要な顧客としてネクスティエレクトロニクス、富士電機、日立社会情報サービスの名前が挙がっています。東証スタンダード上場で、決算は5月期。連結の従業員は795名(単体601名)、平均年齢36.42歳です。
10年前(2016年5月期)と比べて、売上は2.3倍、純利益は4.1倍。2026年5月期は売上123億円、営業利益13.8億円、純利益9.6億円でした。記録のある13年間で、純利益の赤字は一度もありません。
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。東海ソフトの加点は20点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ◎ | 全期間 年+9.4% / 直近4年 年+16.8% |
| 2. 1株利益の伸び | ◎ | 全期間 年+23.2% / 直近4年 年+15.0% |
| 3. 営業利益率 | ○ | 11.2% |
| 4. 自己資本比率 | ○ | 61.8% |
| 5. 営業キャッシュフロー | △ | 11年間で赤字2回 |
| 6. 現金の量と伸び | ○ | 全期間で2.3倍 / 総資産の18.7% |
| 7. 配当の増え方 | ○ | 連続増配5期 |
| 8. 配当性向 | ◎ | 32.6% |
| 9. 株価の推移 | ○ | 5年+35% / 1年+8.4% / 12か月線-0.3%(横ばい) |
| 加点合計 | 20 | 27点満点 |
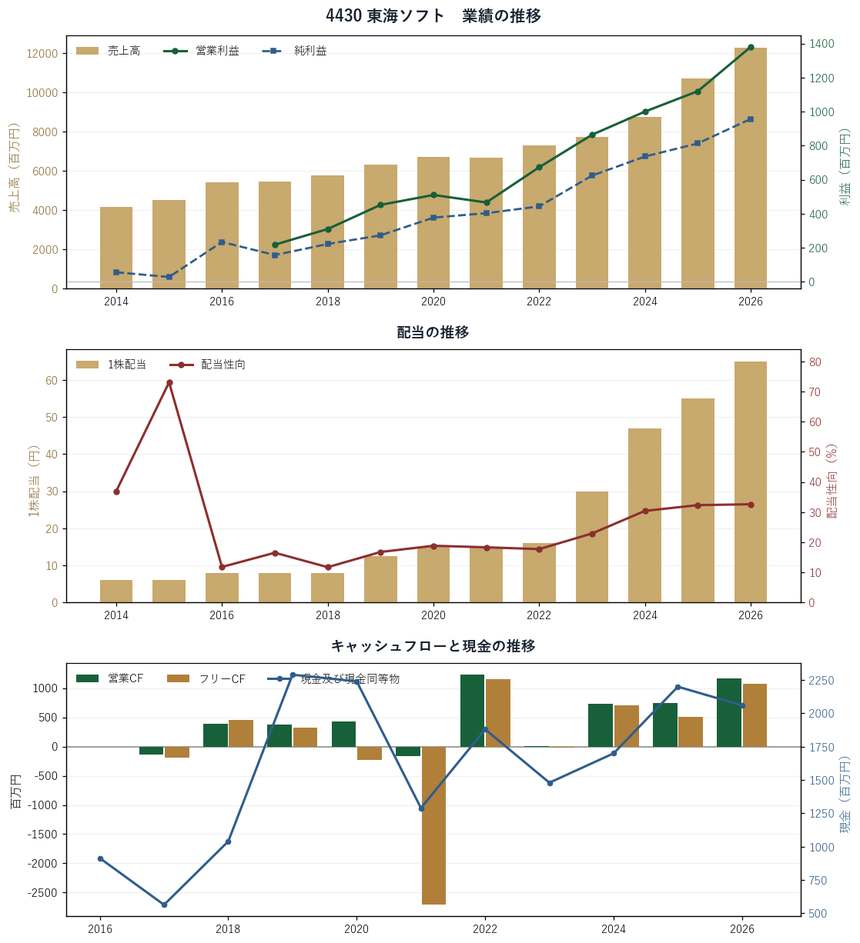
13年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 売上高もEPSも◎。売上は全期間で年9.4%、直近4年では年16.8%伸びています。13年間で減収は2021年5月期(-0.7%)の1回だけです。
- 13年間で減配なし。1株配当は2014年5月期の6円から2026年5月期の65円へ10.8倍。連続増配は5期で、配当性向は32.6%です。
- 営業利益率11.2%。2017年5月期の4.0%から段階的に上がってきました。自己資本比率は61.8%です。
減点と弱点
減点は営業CFが赤字-3点/配当実績が短い-1点/FCFが恒常赤字-3点(合計7点)でした。
- 営業CFの赤字:-3点。キャッシュフローの記録は11年しかなく、その間に2017年と2021年の2回、営業CFがマイナスでした。19年に換算すると3.5回に当たります。
- フリーCFの恒常赤字:-3点。2017・2020・2021・2023年の4回で、19年換算では6.9回。2021年5月期は投資CFが-25.5億円で、フリーCFは-27.1億円でした。
- 配当実績が短い:-1点。配当を確認できるのは2014〜2026年の13年分です。記録が短いこと自体が、減点を重くしています。
気をつけたい点
- 会社の2027年5月期予想は、売上125億円(+1.6%)、営業利益13.6億円(-1.4%)、純利益9.0億円(-6.0%)の減益です。本決算の直後で、今期の四半期の数字はまだありません。
- 予想配当は約67円で、予想配当性向は36%。株価は5年で+35%、直近1年で+8.4%、判定は横ばい。予想PER9.44倍、PBR1.25倍です。
- 時価総額は約87億円で、今回の5社のなかで最も小さい会社です。現金は20.6億円で、総資産の18.7%です。
東海ソフトの配当の記録(13年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2014年 | 6.00円 | ― | 36.9% |
| 2015年 | 6.00円 | +0.0% | 73.1% |
| 2016年 | 8.00円 | +33.3% | 11.8% |
| 2017年 | 8.00円 | +0.0% | 16.5% |
| 2018年 | 8.00円 | +0.0% | 11.7% |
| 2019年 | 12.50円 | +56.2% | 16.7% |
| 2020年 | 15.00円 | +20.0% | 18.8% |
| 2021年 | 15.00円 | +0.0% | 18.3% |
| 2022年 | 16.00円 | +6.7% | 17.7% |
| 2023年 | 30.00円 | +87.5% | 22.9% |
| 2024年 | 47.00円 | +56.7% | 30.4% |
| 2025年 | 55.00円 | +17.0% | 32.3% |
| 2026年 | 65.00円 | +18.2% | 32.6% |
日比谷総合設備(1982)
空調工事の大手。利益も配当も直近で大きく伸びた一方、営業キャッシュフローは19年で4回赤字になっています。
財務の厚さと直近の利益の伸び、配当の増え方は申し分ありません。ただし営業キャッシュフローは19年で4回赤字になるほど振れが大きく、第1四半期の売上は前年同期を下回りました。株価が5年で3倍になったあとで、配当性向52%の予想をどう見るかです。
基本データ
| 市場・業種 | 東証プライム/建設業 |
|---|---|
| 株価 | 2,992円 |
| 時価総額 | 約1,316億円 |
| 予想配当利回り | 3.68% |
| 予想PER/PBR | 14.21倍/1.71倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上941億円・営業利益107億円・EPS200.26円 |
| 会社予想 | 2027年 売上1,050億円・営業利益110億円・EPS210.8円 |
| 予想1株配当 | 110.1円(予想配当性向52%) |
| 本社 | 東京都港区三田三丁目5番27号 |
| 従業員数 | 単体 815名 連結 967名 |
どんな会社か
空調・衛生・電気などの設備の計画、設計、監督、施工を行う設備工事の会社です。株探の概要では空調工事大手で、NTT向けが主力、床下空調システムなどに強みがあるとされています。本社は東京都港区、東証プライム上場です。
2026年3月期のセグメント別売上は、設備工事事業863億円(+7.4%)、設備機器販売事業52.8億円(-25.4%)、設備機器製造事業25.1億円(+5.2%)。売上の大半が設備工事です。
主要な顧客は竹中工務店、NTTファシリティーズ、西日本電信電話、東日本電信電話など。連結の従業員は967名で、平均年収は1,182万円。10年前と比べて売上1.2倍、純利益1.9倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 設備機器販売事業 | 70.8億 | 52.8億 |
| 設備機器製造事業 | 23.9億 | 25.1億 |
| 設備工事事業 | 803億 | 863億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。日比谷総合設備の加点は19点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | ○ | 全期間 年+2.4% / 直近4年 年+3.9% |
| 2. 1株利益の伸び | ○ | 全期間 年+11.3% / 直近4年 年+26.0% |
| 3. 営業利益率 | ○ | 11.3% |
| 4. 自己資本比率 | ◎ | 71.6% |
| 5. 営業キャッシュフロー | × | 19年間で赤字4回 |
| 6. 現金の量と伸び | ○ | 全期間で2.6倍 / 総資産の28.3% |
| 7. 配当の増え方 | ○ | 連続増配5期 |
| 8. 配当性向 | ◎ | 37.4% |
| 9. 株価の推移 | ◎ | 5年+204% / 1年+34.7% / 12か月線+6.9%(上昇) |
| 加点合計 | 19 | 27点満点 |
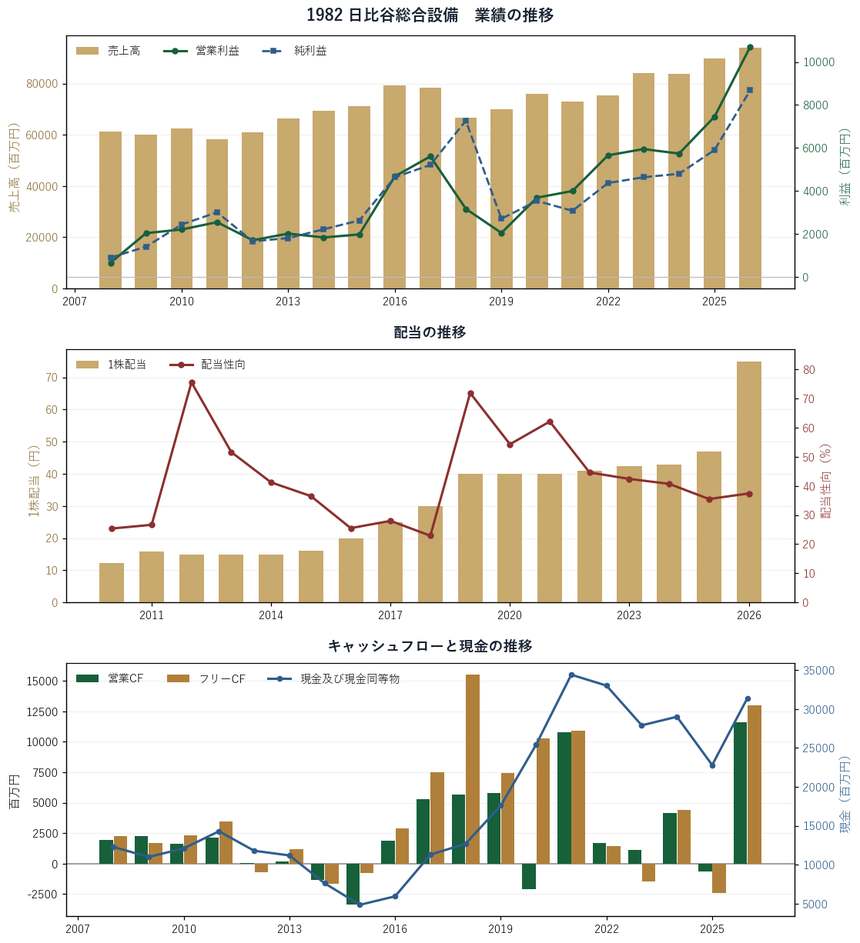
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 自己資本比率71.6%、現金314億円。現金は全期間で2.6倍になり、総資産の28.3%を占めます。19年間で純利益の赤字はありません。
- 2026年3月期は営業利益107億円。前期の74.6億円から大きく増え、営業利益率は11.3%。EPSは直近4年で年26.0%伸びています。
- 配当は17年で6.1倍。2010年3月期の12.25円から2026年3月期の75円へ。連続増配5期、配当性向37.4%。2012年3月期の15.75円→15円は記念配当の剥落とみなし、減配に数えていません。
減点と弱点
減点は営業CFが赤字-3点/FCFが恒常赤字-3点(合計6点)でした。
- 営業CFの赤字:-3点。2014・2015・2020・2025年の4回マイナスでした。2015年3月期は-33.8億円。加点の営業CFも×です。
- フリーCFの恒常赤字:-3点。2012・2014・2015・2023・2025年の5回。2025年3月期は-24.1億円でした。
- 2018年3月期は純利益72.7億円が営業利益31.7億円を大きく上回っており、一過性の利益を含む年です。売上の伸びは全期間で年2.4%と緩やかです。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 178億円(前年同期比 -6.8%) 通期予想1,050億円 に対して 17.0% |
|---|---|
| 営業利益(第1四半期累計) | 21.7億円(前年同期比 +34.0%) 通期予想110億円 に対して 19.7% |
気をつけたい点
- 会社の2027年3月期予想は売上1,050億円(+11.6%)、営業利益110億円(+2.8%)、純利益87.0億円(+0.2%)。予想配当は約110円で、予想配当性向は52%と5割を超えます。
- 第1四半期累計は売上178億円(前年同期比-6.8%)、営業利益21.7億円(+34.0%)。売上の進捗は17.0%で、2桁増収の通期予想に対して出遅れています。
- 株価は5年で+204%、直近1年で+34.7%、判定は上昇。予想PER14.21倍、PBR1.71倍で、PBRは今回の5社で最も高い水準です。
日比谷総合設備の配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 12.25円 | ― | 25.4% |
| 2011年 | 15.75円 | +28.6% | 26.6% |
| 2012年 | 15.00円 | -4.8% | 75.6% |
| 2013年 | 15.00円 | +0.0% | 51.6% |
| 2014年 | 15.00円 | +0.0% | 41.2% |
| 2015年 | 16.00円 | +6.7% | 36.5% |
| 2016年 | 20.00円 | +25.0% | 25.5% |
| 2017年 | 25.00円 | +25.0% | 28.0% |
| 2018年 | 30.00円 | +20.0% | 22.9% |
| 2019年 | 40.00円 | +33.3% | 71.9% |
| 2020年 | 40.00円 | +0.0% | 54.3% |
| 2021年 | 40.00円 | +0.0% | 62.1% |
| 2022年 | 41.00円 | +2.5% | 44.6% |
| 2023年 | 42.50円 | +3.7% | 42.4% |
| 2024年 | 43.00円 | +1.2% | 40.7% |
| 2025年 | 47.00円 | +9.3% | 35.5% |
| 2026年 | 75.00円 | +59.6% | 37.4% |
※2012年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
アイエックス・ナレッジ(9753)
金融系に強い独立系システム開発会社。財務は厚くなりましたが、2009年と2012年の赤字の記録が減点に残っています。
昔の赤字と減配の記録は残るものの、この10年で利益率を上げ、現金を積み上げてきた会社です。予想配当性向30%と余力はあり、PERも低め。売上の伸びが緩やかな点と、直近1年の株価下落は押さえておきたいところです。
基本データ
| 市場・業種 | 東証スタンダード/情報・通信業 |
|---|---|
| 株価 | 1,411円 |
| 時価総額 | 約152億円 |
| 予想配当利回り | 3.54% |
| 予想PER/PBR | 8.4倍/1.17倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上244億円・営業利益22.1億円・EPS179.22円 |
| 会社予想 | 2027年 売上251億円・営業利益23.3億円・EPS168.6円 |
| 予想1株配当 | 49.9円(予想配当性向30%) |
| 本社 | 東京都港区海岸三丁目22番23号 |
| 従業員数 | 単体 1,222名 連結 1,248名 |
どんな会社か
独立系のシステム開発会社で、コンサルティングから開発・保守・運用までを一貫して手がけます。株探の概要では金融系に強みがあるとされています。本社は東京都港区、東証スタンダード上場です。
主要な顧客としてNTTデータ、日立製作所、KDDI、みずほ情報総研などの名前が挙がっています。連結の従業員は1,248名で、単体が1,222名。平均年齢39.2歳、平均年収608万円です。
10年前と比べて売上は1.4倍、純利益は8.2倍。2026年3月期は売上244億円、営業利益22.1億円、純利益17.1億円でした。19年のうち7回が減収だった売上に対して、利益の伸びが目立ちます。
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。アイエックス・ナレッジの加点は19点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | △ | 全期間 年+1.5% / 直近4年 年+6.5% |
| 2. 1株利益の伸び | ◎ | 全期間 年+64.9% / 直近4年 年+19.3% |
| 3. 営業利益率 | △ | 9.1% |
| 4. 自己資本比率 | ◎ | 70.9% |
| 5. 営業キャッシュフロー | ○ | 19年間で赤字1回 |
| 6. 現金の量と伸び | ◎ | 全期間で2.9倍 / 総資産の45.6% |
| 7. 配当の増え方 | △ | 連続増配2期 |
| 8. 配当性向 | ○ | 27.9% |
| 9. 株価の推移 | ◎ | 5年+66% / 1年-11.2% / 12か月線+0.8%(上昇) |
| 加点合計 | 19 | 27点満点 |
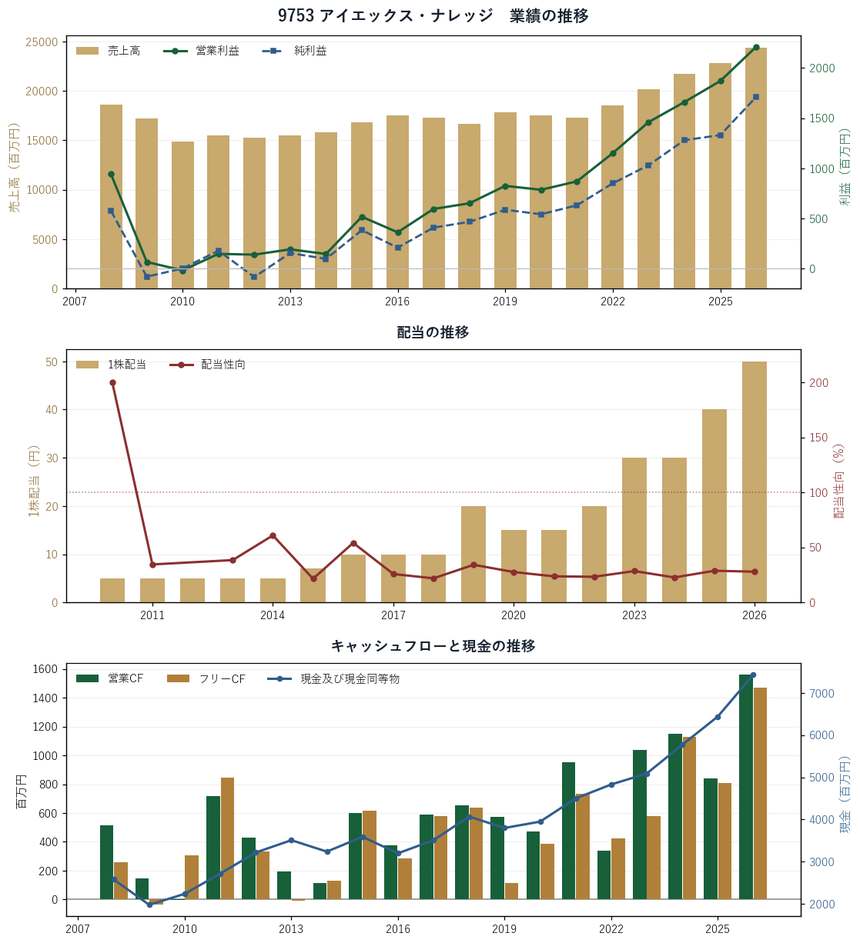
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 現金74.3億円、自己資本比率70.9%。現金は全期間で2.9倍になり、総資産の45.6%を占めます。時価総額約152億円に対して厚い現金です。
- EPSが◎。直近4年で年19.3%の伸び。営業利益率は2014年3月期の0.9%から2026年3月期の9.1%まで上がりました。
- 営業CFの赤字は19年で1回。配当は2010年3月期の5円から2026年3月期の50円へ10倍に。株価は5年で+66%、判定は上昇です。
減点と弱点
減点は純利益が赤字-2点/営業CFが赤字-1点/配当の減配-1点/タコ足配当-2点(合計6点)でした。
- 純利益の赤字:-2点、利益を超える配当:-2点。2009年と2012年に最終赤字。2010年と2012年は利益を超える配当になりました(2010年3月期のEPSは0.06円)。
- 減配:-1点、営業CFの赤字:-1点。2020年3月期に配当を20円から15円に減らしました(17年で1回→19年換算1.1回)。営業CFは2010年に1回マイナスです。
- 売上高・営業利益率・配当金が△。売上は全期間で年1.5%、19年のうち7回が減収。連続増配は2期と短めです。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 61.5億円(前年同期比 -2.5%) 通期予想251億円 に対して 24.5% |
|---|---|
| 営業利益(第1四半期累計) | 6.2億円(前年同期比 +1.5%) 通期予想23.3億円 に対して 26.7% |
気をつけたい点
- 会社の2027年3月期予想は売上251億円(+2.9%)、営業利益23.3億円(+5.4%)、純利益16.1億円(-5.8%)。営業増益でも純利益は減る想定です。
- 第1四半期累計は売上61.5億円(前年同期比-2.5%)、営業利益6.2億円(+1.5%)。営業利益の進捗は26.7%です。
- 予想配当は約50円で前期並み、予想配当性向30%。予想PER8.4倍は5社で最も低く、PBRは1.17倍。株価は直近1年で-11.2%です。
アイエックス・ナレッジの配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 5.00円 | ― | 8261.6% |
| 2011年 | 5.00円 | +0.0% | 34.5% |
| 2012年 | 5.00円 | +0.0% | ― |
| 2013年 | 5.00円 | +0.0% | 38.5% |
| 2014年 | 5.00円 | +0.0% | 60.9% |
| 2015年 | 7.00円 | +40.0% | 21.5% |
| 2016年 | 10.00円 | +42.9% | 54.1% |
| 2017年 | 10.00円 | +0.0% | 25.8% |
| 2018年 | 10.00円 | +0.0% | 21.9% |
| 2019年 | 20.00円 | +100.0% | 34.2% |
| 2020年 | 15.00円 | -25.0% | 27.6% |
| 2021年 | 15.00円 | +0.0% | 23.7% |
| 2022年 | 20.00円 | +33.3% | 23.3% |
| 2023年 | 30.00円 | +50.0% | 28.5% |
| 2024年 | 30.00円 | +0.0% | 22.7% |
| 2025年 | 40.00円 | +33.3% | 28.8% |
| 2026年 | 50.00円 | +25.0% | 27.9% |
巴工業(6309)
デカンター型遠心分離機で国内トップの化学機械メーカー。売上の7割以上は化学品の販売が占めます。
財務の厚さと配当の伸び、株価の上昇がそろった会社です。一方で営業キャッシュフローは年による振れが大きく、2025年10月期もフリーキャッシュフローはマイナスでした。上期は前年並みで、通期の増益予想に届くかを見ておきたい銘柄です。
基本データ
| 市場・業種 | 東証プライム/機械 |
|---|---|
| 株価 | 2,052円 |
| 時価総額 | 約615億円 |
| 予想配当利回り | 3.71% |
| 予想PER/PBR | 13.73倍/1.37倍 |
| 決算期 | 10月31日 |
| 直近の実績 | 2025年 売上594億円・営業利益53.5億円・EPS128.65円 |
| 会社予想 | 2026年 売上629億円・営業利益59.0億円・EPS149.7円 |
| 予想1株配当 | 76.1円(予想配当性向51%) |
| 本社 | 東京都品川区北品川五丁目5番15号 |
| 従業員数 | 連結 724名 単体 483名 (臨時73名) |
どんな会社か
遠心分離機などの製造・販売と、化学工業製品の仕入・販売を営む会社です。株探の概要では、デカンター型遠心分離機で国内トップ、化学品の輸入商社としての機能も大きいとされています。
2025年10月期のセグメント別売上は、化学工業製品販売441億円(+12.8%)、機械製造販売152億円(+17.2%)。どちらも2桁の伸びでした。主要な顧客の記載はありません。
本社は東京都品川区、東証プライム上場で、決算は10月期。連結子会社12社、連結の従業員は724名です。10年前と比べて売上は1.5倍、純利益は3.7倍になりました。
| セグメント別売上高 | 2024/10 | 2025/10 |
|---|---|---|
| 機械製造販売 | 130億 | 152億 |
| 化学工業製品販売 | 391億 | 441億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。巴工業の加点は18点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | △ | 全期間 年+1.3% / 直近4年 年+9.2% |
| 2. 1株利益の伸び | ○ | 全期間 年+7.6% / 直近4年 年+13.1% |
| 3. 営業利益率 | △ | 9.0% |
| 4. 自己資本比率 | ◎ | 75.8% |
| 5. 営業キャッシュフロー | × | 18年間で赤字2回 |
| 6. 現金の量と伸び | ◎ | 全期間で7.8倍 / 総資産の23.8% |
| 7. 配当の増え方 | ○ | 連続増配6期 |
| 8. 配当性向 | ◎ | 46.9% |
| 9. 株価の推移 | ◎ | 5年+150% / 1年+22.8% / 12か月線+11.1%(上昇) |
| 加点合計 | 18 | 27点満点 |
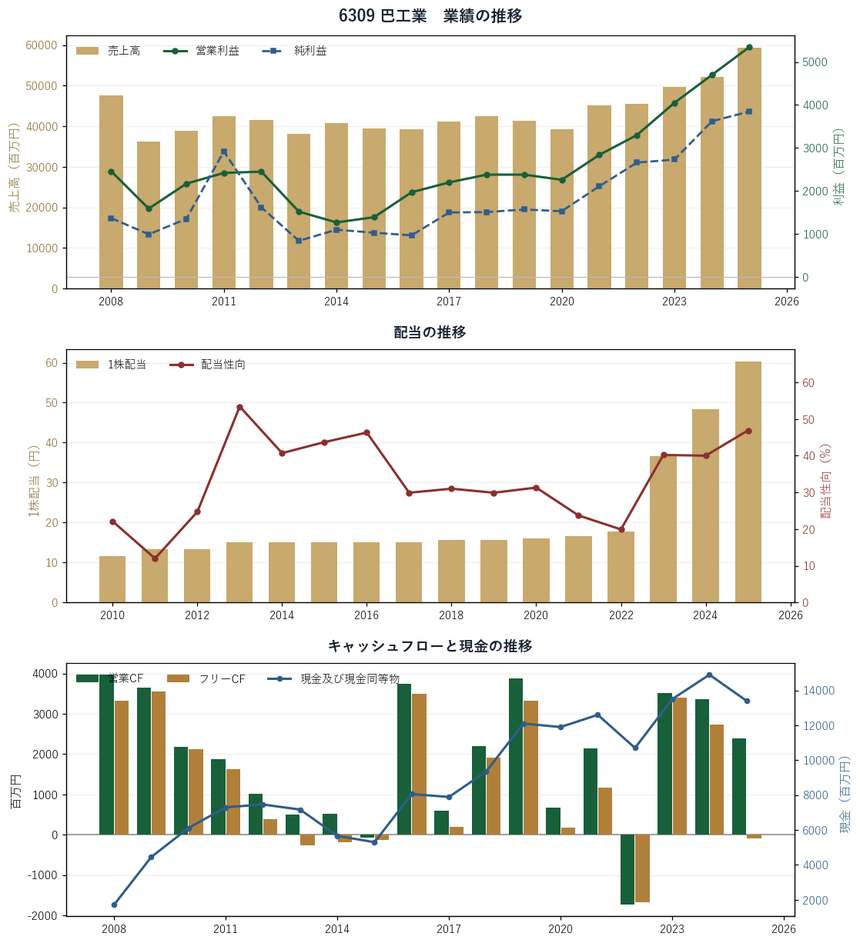
18年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 自己資本比率75.8%、現金134億円。現金は2008年10月期の17.1億円から7.8倍に増え、総資産の23.8%です。
- 配当は3年で3倍超。2022年10月期の17.67円から2023年36.67円、2024年48.33円、2025年60.33円へ。連続増配6期、配当性向46.9%です。
- 利益の伸び。営業利益は2020年10月期の22.6億円から2025年10月期の53.5億円へ。記録のある18年間で純利益の赤字は一度もありません。株価は5年で+150%。
減点と弱点
減点は営業CFが赤字-2点/FCFが恒常赤字-3点(合計5点)でした。
- 営業CFの赤字:-2点。2015年と2022年の2回で、記録18年を19年に換算すると2.1回。2022年10月期は-17.4億円でした。加点の営業CFも×です。
- フリーCFの恒常赤字:-3点。2013・2014・2015・2022・2025年の5回で、19年換算5.3回。2025年10月期は投資CFが-24.7億円でした。
- 売上高と営業利益率が△。売上は全期間で年1.3%、18年のうち7回が減収で、営業利益率は9.0%です。
直近の四半期
2026/10期の第2四半期までの進み具合です。
| 売上高(第2四半期まで累計) | 308億円(前年同期比 -1.6%) 通期予想629億円 に対して 49.0% |
|---|---|
| 営業利益(第2四半期まで累計) | 37.0億円(前年同期比 -0.3%) 通期予想59.0億円 に対して 62.7% |
気をつけたい点
- 会社の2026年10月期予想は売上629億円(+5.9%)、営業利益59.0億円(+10.3%)、純利益44.0億円(+14.3%)の増収増益です。
- 第2四半期累計は売上308億円(前年同期比-1.6%)、営業利益37.0億円(-0.3%)と前年をわずかに下回りました。一方、営業利益の進捗は62.7%です。
- 予想配当は約76円で、予想配当性向は51%。株価は12か月移動平均を11.1%上回り、予想PER13.73倍、PBR1.37倍です。
巴工業の配当の記録(16年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 11.67円 | ― | 22.1% |
| 2011年 | 13.33円 | +14.2% | 12.0% |
| 2012年 | 13.33円 | +0.0% | 24.7% |
| 2013年 | 15.00円 | +12.5% | 53.4% |
| 2014年 | 15.00円 | +0.0% | 40.7% |
| 2015年 | 15.00円 | +0.0% | 43.7% |
| 2016年 | 15.00円 | +0.0% | 46.3% |
| 2017年 | 15.00円 | +0.0% | 29.9% |
| 2018年 | 15.67円 | +4.5% | 31.0% |
| 2019年 | 15.67円 | +0.0% | 29.9% |
| 2020年 | 16.00円 | +2.1% | 31.3% |
| 2021年 | 16.67円 | +4.2% | 23.7% |
| 2022年 | 17.67円 | +6.0% | 19.9% |
| 2023年 | 36.67円 | +107.5% | 40.2% |
| 2024年 | 48.33円 | +31.8% | 40.0% |
| 2025年 | 60.33円 | +24.8% | 46.9% |
前澤給装工業(6485)
水道用の給水器具で高いシェアを持つ会社。自己資本比率85.6%と財務は厚い一方、今期は純利益25.4%減の予想です。
厚い財務と7期の連続増配は魅力です。ただし売上は19年でほとんど伸びておらず、今期は純利益25.4%減の予想。計算上の予想配当は前期を下回り、配当性向も61%に上がります。増配が続くかは今期の利益次第です。
基本データ
| 市場・業種 | 東証スタンダード/機械 |
|---|---|
| 株価 | 1,661円 |
| 時価総額 | 約358億円 |
| 予想配当利回り | 3.62% |
| 予想PER/PBR | 16.68倍/0.83倍 |
| 決算期 | 3月31日 |
| 直近の実績 | 2026年 売上317億円・営業利益27.3億円・EPS130.85円 |
| 会社予想 | 2027年 売上324億円・営業利益27.0億円・EPS98.2円 |
| 予想1株配当 | 60.1円(予想配当性向61%) |
| 本社 | 東京都目黒区鷹番二丁目14番4号 |
| 従業員数 | 単体 426名 |
どんな会社か
給水装置事業、住宅・建築設備事業、商品販売事業を主な業務としています。株探の概要では、水道用給水器具で高シェアを持ち、給水バルブや継ぎ手が主力、住宅設備事業に注力しているとされています。
2026年3月期のセグメント別売上は、給水装置事業169億円(-1.2%)、住宅・建築設備事業121億円(-1.4%)、商品販売事業26.8億円(+4.2%)。主力の2事業がそろって減収でした。
主要な顧客は渡辺パイプ。本社は東京都目黒区、東証スタンダード上場で、従業員は単体426名です。設備投資は16億400万円、研究開発は3億7400万円。10年前と比べて売上は1.3倍、純利益は2.5倍です。
| セグメント別売上高 | 2025/03 | 2026/03 |
|---|---|---|
| 給水装置事業 | 171億 | 169億 |
| 商品販売事業 | 25.7億 | 26.8億 |
| 住宅・建築設備事業 | 123億 | 121億 |
9項目の採点
加点は◎3点・○2点・△1点・×0点の9項目、27点満点です。前澤給装工業の加点は17点でした。
| 項目 | 判定 | 実際の数字 |
|---|---|---|
| 1. 売上高の伸び | △ | 全期間 年+0.9% / 直近4年 年+0.7% |
| 2. 1株利益の伸び | ○ | 全期間 年+8.2% / 直近4年 年+26.4% |
| 3. 営業利益率 | △ | 8.6% |
| 4. 自己資本比率 | ◎ | 85.6% |
| 5. 営業キャッシュフロー | △ | 19年間で赤字1回 |
| 6. 現金の量と伸び | △ | 全期間で1.2倍 / 総資産の20.5% |
| 7. 配当の増え方 | ○ | 連続増配7期 |
| 8. 配当性向 | ◎ | 48.1% |
| 9. 株価の推移 | ◎ | 5年+69% / 1年+14.8% / 12か月線+8.7%(上昇) |
| 加点合計 | 17 | 27点満点 |
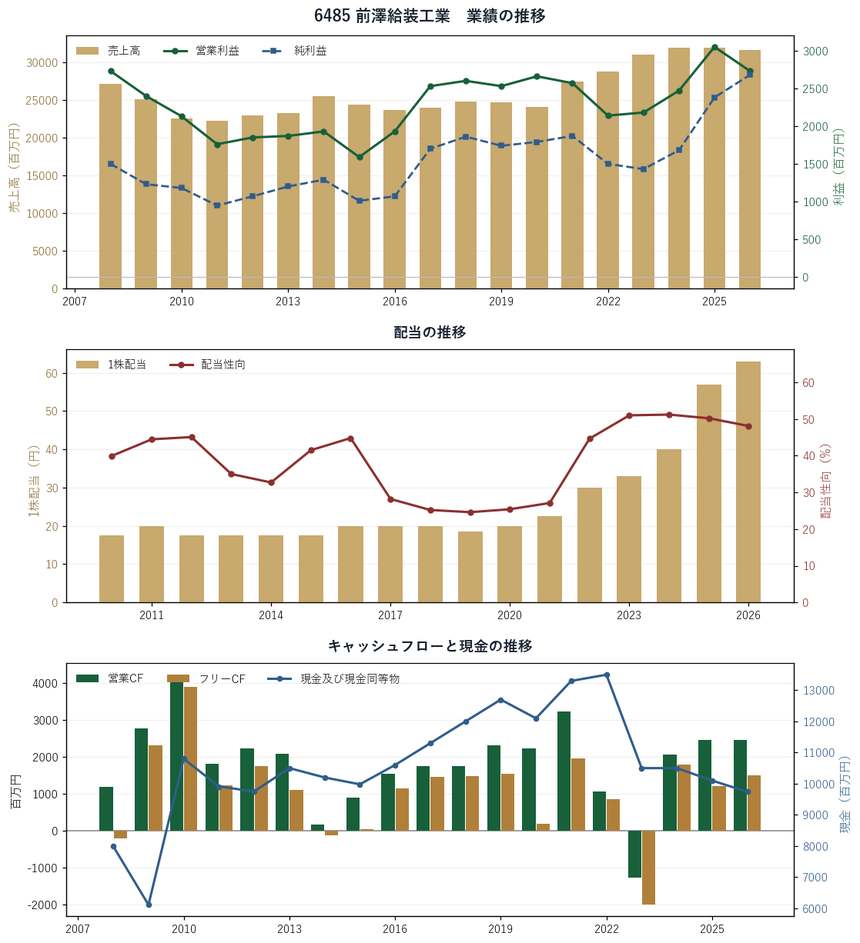
19年分のグラフ
上から業績(売上高・営業利益・純利益)、配当(1株配当・配当性向)、キャッシュフロー(営業CF・フリーCF・現金)です。
評価された点
- 自己資本比率85.6%。今回の5社で最も高い水準です。19年間で純利益の赤字は一度もありません。配当性向は48.1%で◎の範囲です。
- 連続増配7期。1株配当は2024年3月期の40円から、2025年57円、2026年63円と大きく増えました。
- 株価の推移が◎。5年で+69%、直近1年で+14.8%、12か月移動平均を8.7%上回り、判定は上昇です。PBRは0.83倍と1倍を下回っています。
減点と弱点
減点は営業CFが赤字-1点/配当の減配-1点/FCFが恒常赤字-2点(合計4点)でした。
- 減配:-1点。2019年3月期に20円から18.5円へ減配しました(17年で1回→19年換算1.1回)。2012年3月期の20円→17.5円は記念配当の剥落とみなし、減配に数えていません。
- 営業CFの赤字:-1点、フリーCFの恒常赤字:-2点。2023年3月期は営業CFが-12.7億円、フリーCFが-20.0億円。フリーCFの赤字は2008・2014・2023年の3回です。
- 売上高と現金が△。売上は全期間で年0.9%、19年のうち8回が減収。現金は2022年3月期の135億円から2026年3月期の97.4億円へ減っています。
直近の四半期
2027/03期の第1四半期の進み具合です。
| 売上高(第1四半期累計) | 85.7億円(前年同期比 +11.0%) 通期予想324億円 に対して 26.5% |
|---|---|
| 営業利益(第1四半期累計) | 8.8億円(前年同期比 +31.7%) 通期予想27.0億円 に対して 32.8% |
気をつけたい点
- 純利益の大幅減益予想。2027年3月期は営業利益27.0億円(-1.1%)に対し純利益20.0億円(-25.4%)。2026年3月期の純利益26.8億円は営業利益27.3億円とほぼ同額で、一時的な上乗せがあったと読めます。
- 株価と利回りから計算した予想配当は約60円で、前期の63円を下回る水準です。予想配当性向は61%。予想PERは16.68倍と5社で最も高くなっています。
- 第1四半期累計は売上85.7億円(前年同期比+11.0%)、営業利益8.8億円(+31.7%)。営業利益の進捗は32.8%と順調な滑り出しです。
前澤給装工業の配当の記録(17年分)を開く
| 年度 | 1株配当 | 前年比 | 配当性向 |
|---|---|---|---|
| 2010年 | 17.50円 | ― | 40.0% |
| 2011年 | 20.00円 | +14.3% | 44.5% |
| 2012年 | 17.50円 | -12.5% | 45.1% |
| 2013年 | 17.50円 | +0.0% | 35.0% |
| 2014年 | 17.50円 | +0.0% | 32.7% |
| 2015年 | 17.50円 | +0.0% | 41.5% |
| 2016年 | 20.00円 | +14.3% | 44.8% |
| 2017年 | 20.00円 | +0.0% | 28.2% |
| 2018年 | 20.00円 | +0.0% | 25.2% |
| 2019年 | 18.50円 | -7.5% | 24.6% |
| 2020年 | 20.00円 | +8.1% | 25.4% |
| 2021年 | 22.50円 | +12.5% | 27.1% |
| 2022年 | 30.00円 | +33.3% | 44.6% |
| 2023年 | 33.00円 | +10.0% | 51.0% |
| 2024年 | 40.00円 | +21.2% | 51.2% |
| 2025年 | 57.00円 | +42.5% | 50.2% |
| 2026年 | 63.00円 | +10.5% | 48.1% |
※2012年の減額は前年に上乗せされた記念配当が外れたものと判断し、減配としては数えていません。
5社を比べて
| 銘柄 | 予想利回り | 営業利益率 | 自己資本比率 | 今期の営業利益予想 | 総合点 |
|---|---|---|---|---|---|
| 東海ソフト | 3.77% | 11.2% | 61.8% | -1.4% | 13点 |
| 日比谷総合設備 | 3.68% | 11.3% | 71.6% | +2.8% | 13点 |
| アイエックス・ナレッジ | 3.54% | 9.1% | 70.9% | +5.4% | 13点 |
| 巴工業 | 3.71% | 9.0% | 75.8% | +10.3% | 13点 |
| 前澤給装工業 | 3.62% | 8.6% | 85.6% | -1.1% | 13点 |
- 総合点は5社とも13点。ただし東海ソフトは加点20点・減点7点、前澤給装工業は加点17点・減点4点で、点数の組み立てはまったく違います。
- 予想利回りは3.54〜3.77%とほぼ横並びです。一方で予想PERは8.4倍(アイエックス・ナレッジ)から16.68倍(前澤給装工業)まで、2倍近い開きがあります。
- 5社とも営業キャッシュフローの赤字で減点されています。フリーキャッシュフローの恒常赤字も、アイエックス・ナレッジを除く4社に付きました。
- 今期の会社予想は、営業増益が日比谷総合設備・アイエックス・ナレッジ・巴工業の3社、営業減益が東海ソフト・前澤給装工業の2社。前澤給装工業は純利益25.4%減の予想です。
- 自己資本比率は61.8%(東海ソフト)から85.6%(前澤給装工業)まで。PBRが1倍を下回るのは前澤給装工業の0.83倍だけです。
まとめ
今回の5社は総合点がそろって13点でしたが、記録の短さ、キャッシュフローの振れ、過去の赤字、今期の減益予想と、弱点の出どころはばらばらでした。利回りの数字が近くても、中身は同じではありません。このシリーズを通して確かめてきたとおり、配当が続くかどうかは利回りだけでは分かりません。赤字や減配の年、キャッシュフロー、今期の予想までを並べて見ることが大切です。このシリーズはこれで最後になります。
このシリーズの記事一覧
独自に分析した高配当株ランキングの銘柄を、5社ずつ取り上げています。公開前の回は銘柄名だけ先に載せています。
- 日本セラミック・キムラユニティー・昭和システムエンジニアリング・鈴木・日本精化(09/20公開)
- オカムラ・キューブシステム・愛知時計電機・イエローハット・TYK(09/21公開)
- 学情・エクストリーム・デンソー・三洋貿易・WDBココ(09/22公開)
- 東鉄工業・鴻池運輸・アドバンテッジリスクマネジメント・JFEシステムズ・南陽(09/23公開)
- ビジネスブレイン太田昭和・クレオ・澁澤倉庫・コンドーテック・新日本建設(09/24公開)
- アイモバイル・ヤマックス・スターツ出版・ハイマックス・東洋テック(09/25公開)
- 東海ソフト・日比谷総合設備・アイエックス・ナレッジ・巴工業・前澤給装工業 ← この記事
本記事はIR BANK・株探で公開されているデータをもとに、独自の基準で機械的に採点した結果をまとめたものです。特定の銘柄の売買を推奨するものではなく、将来の株価や配当を保証するものでもありません。数値は2026年9月4日時点のもので、その後の決算発表や配当予想の修正は反映されていません。投資の判断はご自身の責任でお願いします。
コメント