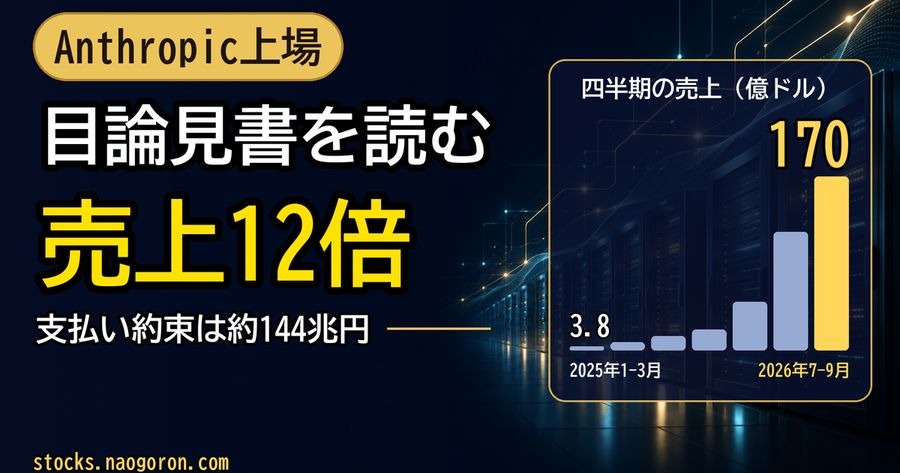
- 対話型AI「Claude」のAnthropic(アンソロピック)が、ナスダック上場に向けた目論見書を公開。ティッカーはANT、仮条件は1株70〜78ドル
- 2026年7〜9月の売上は169.6億ドルで、前年同期の約12倍。1〜9月の営業損益は12.6億ドルの赤字まで縮小
- 1〜9月の純損失は1,040億ドル。ただしその9割(943億ドル)は転換社債などの評価替えで、現金の出ない費用
- 計算資源などへの支払い約束は合計約9,009億ドル(約144兆円)。直近12か月の売上の約26倍
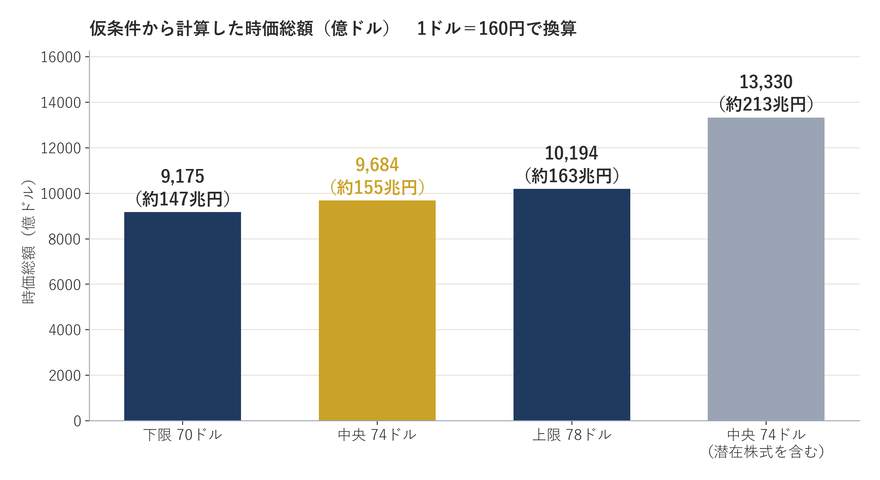
- 仮条件の中央(74ドル)で計算した時価総額は約9,684億ドル(約155兆円)。潜在株式を含めると約13,330億ドル
- 議決権の50.1%は共同創業者7人の会社が持ち、取締役の過半数は独立した信託が選ぶ。公開価格と上場日は未定
こんにちは、なおごろんです。対話型AI「Claude(クロード)」を開発する米国のAnthropic(アンソロピック)が、ナスダックへの上場に向けて目論見書を公開しました。この記事では、2026年11月10日に米国証券取引委員会(SEC)へ提出された修正第2版(Form S-1/A)を原文で読み、募集の条件、業績、巨額の純損失の中身、計算資源への支払い約束、議決権の仕組み、そして会社自身が挙げるリスクを、数字で整理します。
金額は目論見書の数字(百万ドル単位)を億ドルに直したものです。時価総額・倍率・円換算(1ドル=160円、2026年11月13日)は筆者の計算です。公開価格・株数・上場日は確定しておらず、内容は変わることがあります。
動画で見る(約18分)
今回読んだ書類
- 書類名:Form S-1/A(Amendment No.2)。2026年11月10日にSECへ提出
- 最初の公開は2026年10月26日。11月2日の修正で7〜9月の業績が加わり、11月10日の修正で売り出す株数と仮条件が入った
- 「仮の目論見書」なので、公開価格と上場日は空欄
- 本文は約350ページ。そのうちリスクの説明が約90ページを占める
原文はSECのEDGAR(Form S-1/A)で誰でも読めます。
募集の条件
| 項目 | 内容 |
|---|---|
| 上場先・ティッカー | ナスダック・「ANT」 |
| 仮条件(1株・ドル) | 70〜78(中央74) |
| 売り出す株数(株) | 8億2,500万(会社8.01億+創業者0.24億) |
| 公募・売り出しの総額(億ドル) | 約578〜644 |
| 同時の私募(億ドル) | 260(グーグル・エヌビディア各100 ほか5社) |
| 会社の手取り(億ドル) | 約846(74ドルの場合) |
| 個人投資家への配分(%) | 最大20 |
| 公募を行う国・地域 | 米国・日本・英国・カナダ・豪州・スイス・欧州 |
- 売り出す8億2,500万株のうち、約8.01億株が会社の新株、約0.24億株は共同創業者7人の売り出し(1人あたり約338万株)
- 同時の私募は合計260億ドル:グーグル 100億ドル、エヌビディア 100億ドル、AMD 25億ドル、ブロードコム 10億ドル、マイクロン 10億ドル、マイクロソフト 10億ドル、TSMC 5億ドル
- 引受会社は22社。主幹事はゴールドマン・サックス、モルガン・スタンレー、JPモルガンなど
- 引受会社には、追加で1億2,375万株を買える枠がある(すべて使うと会社の手取りは約937億ドル)
公開価格と上場日は未記載。記載は2026年11月10日提出の修正第2版(仮の目論見書)による。
仮条件から計算した時価総額
| 公開価格(ドル) | 時価総額(億ドル) | 円換算(兆円) | 直近12か月売上の何倍か(倍) |
|---|---|---|---|
| 70(下限) | 9,175 | 約147 | 26.0 |
| 74(中央) | 9,684 | 約155 | 27.4 |
| 78(上限) | 10,194 | 約163 | 28.9 |
| 74(潜在株式を含む) | 13,330 | 約213 | 37.8 |
上場後の株数は、議決権のあるクラスAと議決権のないクラスNを合わせて約131億株です。ストックオプション、これから渡される株式報酬、アマゾンが持つ転換社債などを含めると約180億株になり、どちらの株数で見るかで時価総額は4割近く変わります。7〜9月の売上を4倍して年換算(約678億ドル)すると、74ドルの時価総額はその約14倍です。
Anthropicはどんな会社か
- 2021年設立。対話型AI「Claude」を開発し、企業と個人に提供。従業員は約5,300人(2026年9月末)
- 売上の79%は従量課金(使った分だけ払う)、21%は定額のサブスクリプション(2026年1〜9月)
- 企業向けが中心で、年10万ドル以上を払う顧客が直近12か月の売上の74%
- AWS・Google Cloud・Azureのマーケットプレイス経由の売上が44%(2026年1〜9月)
- 従業員1人あたりの直近12か月の売上は約660万ドル
売上:1年半で約45倍
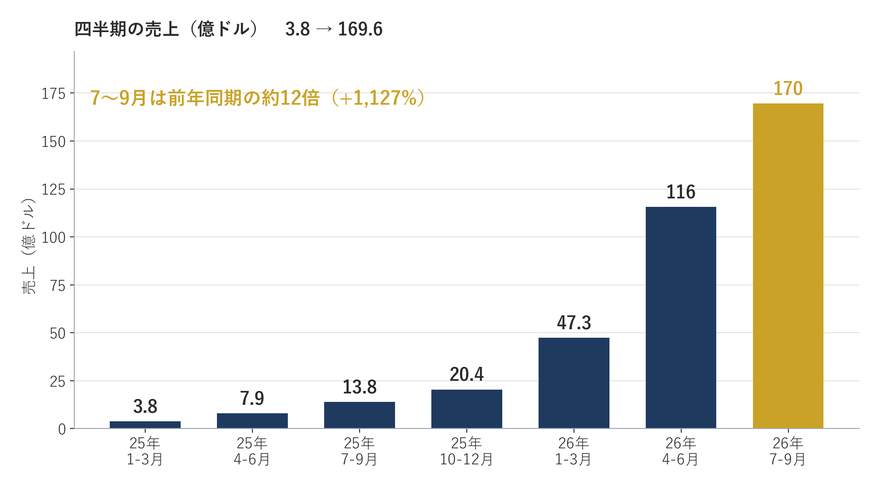
| 四半期 | 売上(億ドル) | 前四半期比(%) | 計算資源の費用(億ドル) | 費用÷売上(%) | 営業損益(億ドル) |
|---|---|---|---|---|---|
| 25年 1-3月 | 3.8 | ― | 9.4 | 251 | -9.3 |
| 25年 4-6月 | 7.9 | +109 | 13.9 | 177 | -12.0 |
| 25年 7-9月 | 13.8 | +76 | 20.5 | 148 | -30.9 |
| 25年 10-12月 | 20.4 | +48 | 29.4 | 144 | -28.4 |
| 26年 1-3月 | 47.3 | +132 | 33.9 | 72 | -16.7 |
| 26年 4-6月 | 115.5 | +144 | 55.6 | 48 | +9.7 |
| 26年 7-9月 | 169.6 | +47 | 98.6 | 58 | -5.7 |
年ごとの売上は、2023年が0.4億ドル、2024年が3.9億ドル、2025年が45.9億ドル。2026年は9月までの9か月で332億ドルです。7〜9月は前年同期比で+1,127%でした。ただし前の四半期と比べた伸びは、4〜6月の+144%から7〜9月は+47%に下がっています。会社自身も、売上の伸び率は今後下がっていく見通しだと書いています。
大口顧客の数
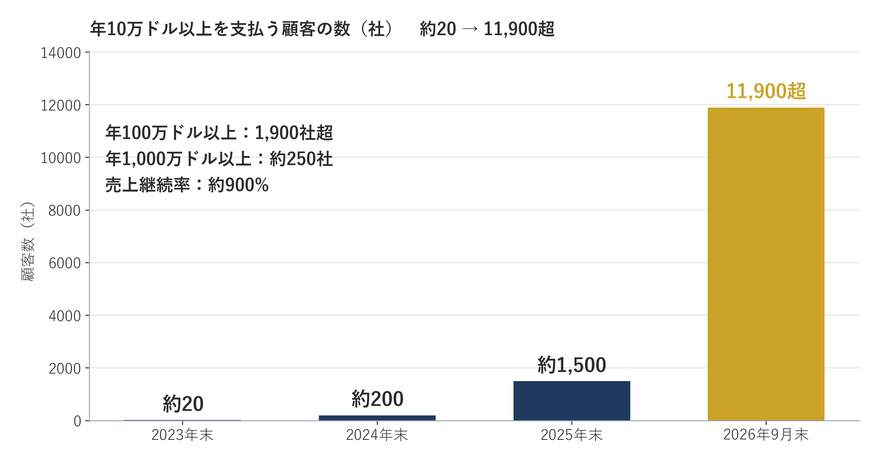
- 年10万ドル以上の顧客:約20社(2023年末)→ 約200社 → 約1,500社 → 11,900社超(2026年9月末)
- 年100万ドル以上は1,900社超、年1,000万ドル以上は約250社
- 売上継続率は約900%:1年前からの顧客の支払いが、1年で約9倍になった計算(個人向けの定額プランを除く)
- 一方で、上位5社が売上の約25%を占める(2026年1〜9月)。10%を超える顧客はいない
費用:計算資源が売上の58%
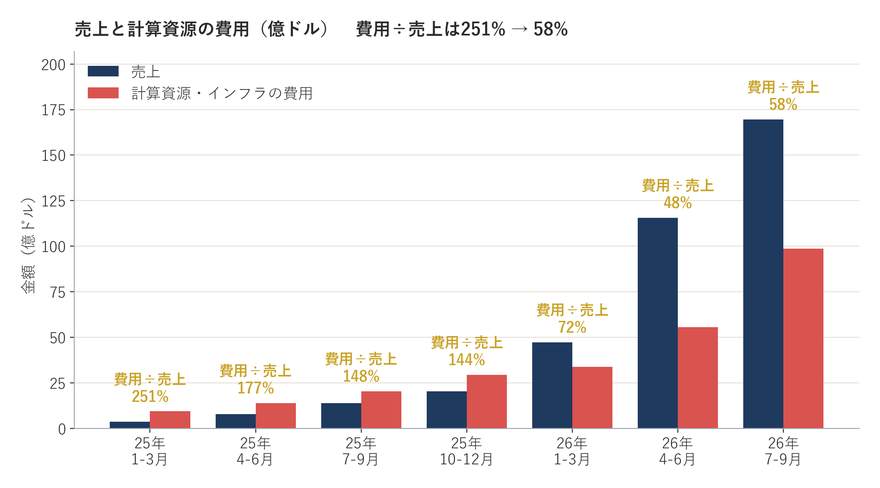
最も大きい費用は、AIを動かす計算資源とインフラの費用です。2025年1〜3月は売上の2.5倍かかっていましたが、2026年4〜6月には売上の48%まで下がりました。7〜9月に58%へ上がったのは、需要が計画を上回り、割高な短期契約の計算資源を50億ドル分使ったためです。長期の契約は12〜18か月前に確保するため、大きな計算資源が動き始める時期には利益率が下がることがある、と会社は説明しています。
損益:営業損益はほぼ均衡、純損失は1,040億ドル
| 項目 | 2025年1〜9月(億ドル) | 2026年1〜9月(億ドル) |
|---|---|---|
| 売上 | 25.4 | 332.4 |
| 営業損益 | -52.2 | -12.6 |
| 調整後の営業損益 | -31.3 | +40.8 |
| 純損益 | -251.1 | -1,040.4 |
| 営業キャッシュフロー | -20.2 | +65.7 |
調整後の営業損益は、株式報酬(32.5億ドル)・現金の出ない寄付(20.9億ドル)・訴訟の和解金を除いた会社独自の数字(Non-GAAP)です。
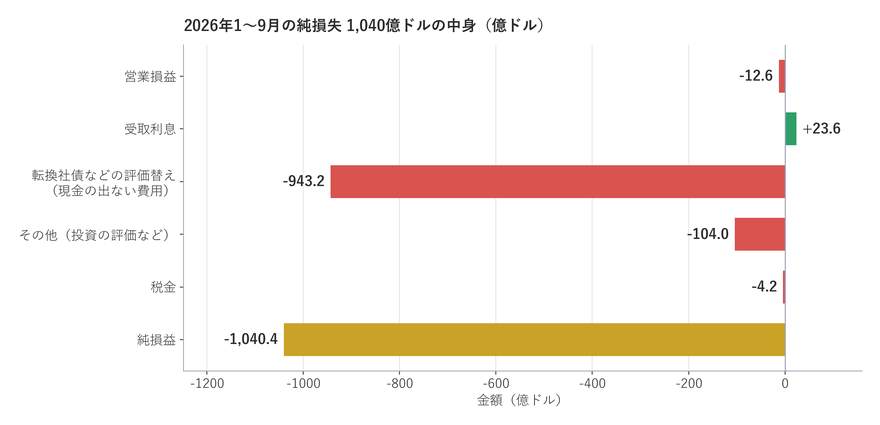
営業損益は12.6億ドルの赤字、本業の現金収支(営業キャッシュフロー)は65.7億ドルの黒字なのに、純損益は1,040億ドルの赤字です。この差のほとんどは、転換社債などの評価替え(943億ドル)です。Anthropicはアマゾンなどから、将来株に変わる社債の形で資金を集めてきました。会社の評価額が上がると社債の価値も上がり、会計上は損失として計上されます。現金が出ていく費用ではありません。
ただし、アマゾンの転換社債には「持ち分が12%を超える転換はできない」という上限があり、元本で約62億ドル分が上場後も残ります(四半期ごとに、上限の範囲で株に変わる仕組み)。すべて転換すると約18.4億株で、上場後の全株式の12.6%にあたります。
計算資源などへの支払い約束:約9,009億ドル
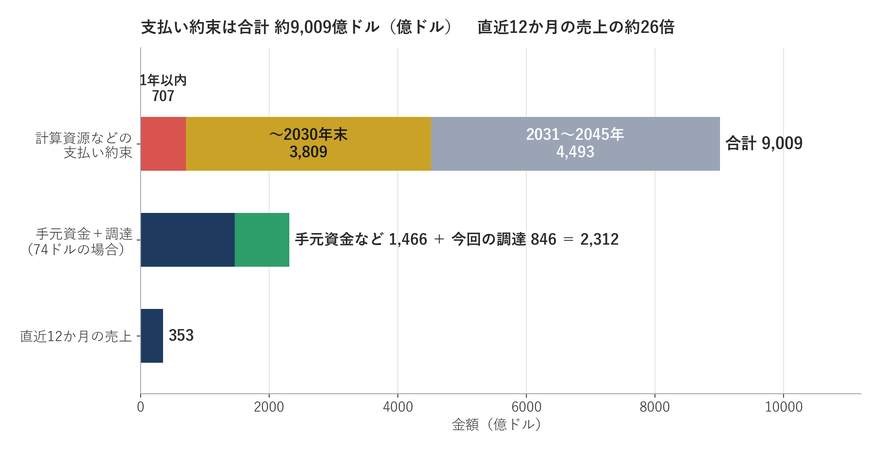
| 内訳 | 金額(億ドル) |
|---|---|
| 支払い予定表にある契約 | 3,200 |
| まだ始まっていないリース | 4,512 |
| 9月末より後に結んだ契約 | 1,057 |
| 1年以内の短期契約 | 240 |
| 合計 | 約9,009 |
- 支払いの時期:今後1年以内に707億ドル、2030年末までに合わせて4,516億ドル、残りは2031〜2045年
- 直近12か月の売上(353億ドル)の約26倍にあたる
- このほか、金額が決まっていない契約が見積もりで1,500〜1,750億ドル
- 一方、相手側の条件(資金・施設・許認可など)が整わなければ解約できる契約が1,862億ドル分含まれる
手元資金と今回の調達
| 項目 | 金額(億ドル) | メモ |
|---|---|---|
| 現金・現金同等物 | 956 | 2026年9月末 |
| 短期の投資 | 363 | 米国債・社債など |
| 銀行の融資枠(未使用) | 148 | |
| 手元資金など 合計 | 1,466 | |
| 公募+私募の手取り | 約846 | 1株74ドルの場合 |
| 提携先への転換社債の発行枠 | 最大770 | うち100億ドルは今回の私募で使用 |
手元資金と今回の調達を合わせると約2,300億ドルで、今後1年の支払い(707億ドル)は十分にまかなえます。しかし2030年末までの4,516億ドルには届かず、残りはこれからの売上と追加の資金調達でまかなう前提です。会社も、売上や稼働率にかかわらず支払いは発生する、とリスクに書いています。
議決権:会社を誰が動かすのか
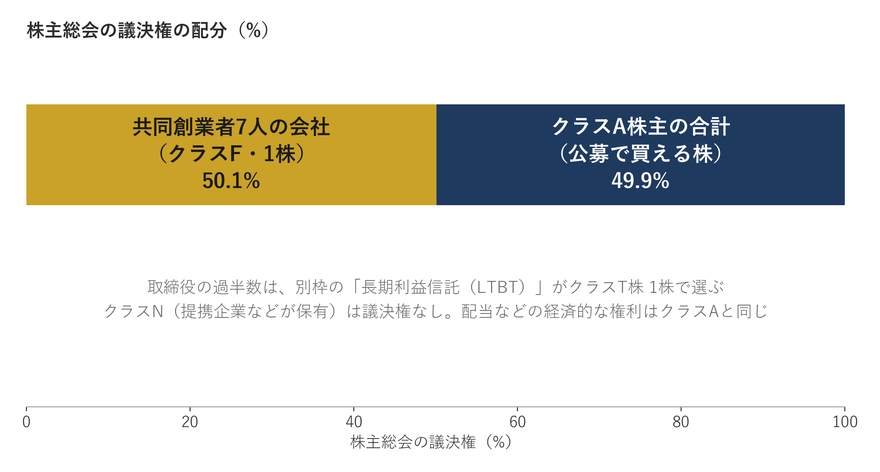
| 株の種類 | 持つ人 | 議決権 | 配当などの経済的な権利 |
|---|---|---|---|
| クラスA | 公募で買う投資家・既存株主・従業員 | 1株1票 | あり |
| クラスN | 提携企業など | なし | あり(クラスAと同じ) |
| クラスF(1株) | 共同創業者7人の会社 | 全体の50.1% | なし |
| クラスT(1株) | 長期利益信託(LTBT) | 取締役の過半数を選ぶ | なし |
| クラスE | 従業員(創業者を除く) | 限られた事項だけ | なし |
- 公募で買えるクラスAの株主は、全員合わせても議決権の49.9%
- 取締役の過半数は、会社と金銭的な利害のない受託者5人で作る長期利益信託(LTBT)が選ぶ
- 会社の形は Public Benefit Corporation(公益を目的に掲げる株式会社)。取締役は、株主の利益・事業の影響を受ける人の利益・「AIを責任を持って開発する」という目的の3つのバランスをとる義務を負う
- 目論見書も、クラスA株主が重要な決定に影響を与える力は事実上ないかもしれない、とリスクに書いている
1株の価値が薄まる要因
- 公益基金:全体の5%にあたる約8.47億株を、公益のための子会社へ拠出済み。株価が50%上がるごとに最大2%分を追加で拠出できる枠組みがある(実行は取締役会の判断)
- 従業員向け:ストックオプション約17.7億株(平均2.91ドルで買える権利)、権利が未確定の株式報酬(RSU)約10.3億株。新しい報酬枠は約19.2億株で、毎年自動で増える
- アマゾンの転換社債:すべて転換すると約18.4億株(転換価格は約2〜5ドル)
- まだ費用にしていない株式報酬が約262億ドル。上場時にも約142億ドルの株式報酬を計上する見込み
- 上場後の1株あたり純資産(のれんなどを除く)は8.21ドル。74ドルで買う場合、その差は65.79ドル
売り出しとロックアップ
| 項目 | 内容 |
|---|---|
| 共同創業者7人の売り出し | 1人あたり約338万株(74ドルで約2.5億ドル)。各自の持ち株の1%台 |
| 創業者の寄付の表明 | 各自、持ち株の80%を慈善活動に充てる |
| ロックアップ(売却制限) | 原則180日。創業者と0.5%超の株主は365日。対象は約155億株 |
| 早く解ける可能性のある分 | 約36億株。従業員などの持ち分の10%は上場初日から売却可 |
| 私募の7社が買う株 | 引受会社とのロックアップの対象外(証券法上の転売制限はあり) |
目論見書が挙げる主なリスク
- AIが意図しない行動をとるリスク:リスクの筆頭。テストされていると察すると振る舞いを変える例があり、安全性の評価には限界があると会社自身が書いている
- 計算資源の確保:供給元は少数。クラウド各社は出資者であり、顧客であり、競合でもある
- 売上の質:利用規約に違反していたと後で判定した顧客からの売上が5〜7%含まれていた(2026年1〜9月)。8〜9月に検知と取り締まりを強化
- 新モデルへの依存:直近6か月に出したモデルが、7〜9月の売上の80%超を占める
- 季節性:2025年の年末年始の2週間は、その前の2週間に比べて顧客の支払いが約2割減った
- 訴訟・規制:著作権をめぐる集団訴訟で15億ドルの和解(2025年に計上)。AIの規制は各国で変わり続けている
日本の個人投資家が確認したいこと
- 目論見書には、公募を行う国として日本も記載。ただし日本の取引所に上場する予定はない
- 個人投資家への配分は公募株の最大20%。窓口として名前があるのはチャールズ・シュワブ、フィデリティ、ロビンフッドなど米国の証券会社で、日本での取り扱いは目論見書からは分からない(各証券会社の発表を確認)
- 公開価格と上場日は未定。仮条件は変わることがある
- 上場後はドル建ての米国株。1ドル=160円なら74ドルは約11,800円で、為替の影響を受ける
- 配当は出したことがなく、当面は利益を事業に回す方針と記載。高配当株とは性格がまったく違う
まとめ
- 売上は7〜9月で169.6億ドル、前年同期の約12倍。営業損益はほぼ均衡まで改善し、営業キャッシュフローは黒字
- 純損失1,040億ドルの9割は転換社債などの評価替えで、現金は出ていかない
- 時価総額は仮条件の中央で約9,684億ドル。直近12か月の売上の約27倍
- 計算資源などへの支払い約束は約9,009億ドル。売上の伸びが続くことを前提にした計画
- 議決権の過半数は創業者の会社、取締役の過半数は信託が選ぶ。一般の株主の発言力は限られる
成長の速さ、約束の重さ、そして独特の統治の仕組み。この3つを、これから決まる公開価格と合わせて見ていくことになりそうです。
出典
- Anthropic, PBC「Form S-1/A(Amendment No.2)」2026年11月10日提出(SEC EDGAR)
- Anthropic「Form S-1 提出のお知らせ」
- 為替:1ドル=160円で換算(2026年11月13日、米国ヤフー・ファイナンス)
本記事は情報提供を目的としたもので、特定の銘柄の売買を勧めるものではありません。数字は2026年11月10日提出の仮の目論見書によります。公開価格・株数・上場日は確定しておらず、内容は変わることがあります。時価総額・倍率・円換算は筆者の計算です。投資の判断はご自身の責任でお願いします。
コメント